Procurement
Inventory

Tarification des transferts inter-sites en restauration : exactitude des coûts de groupe
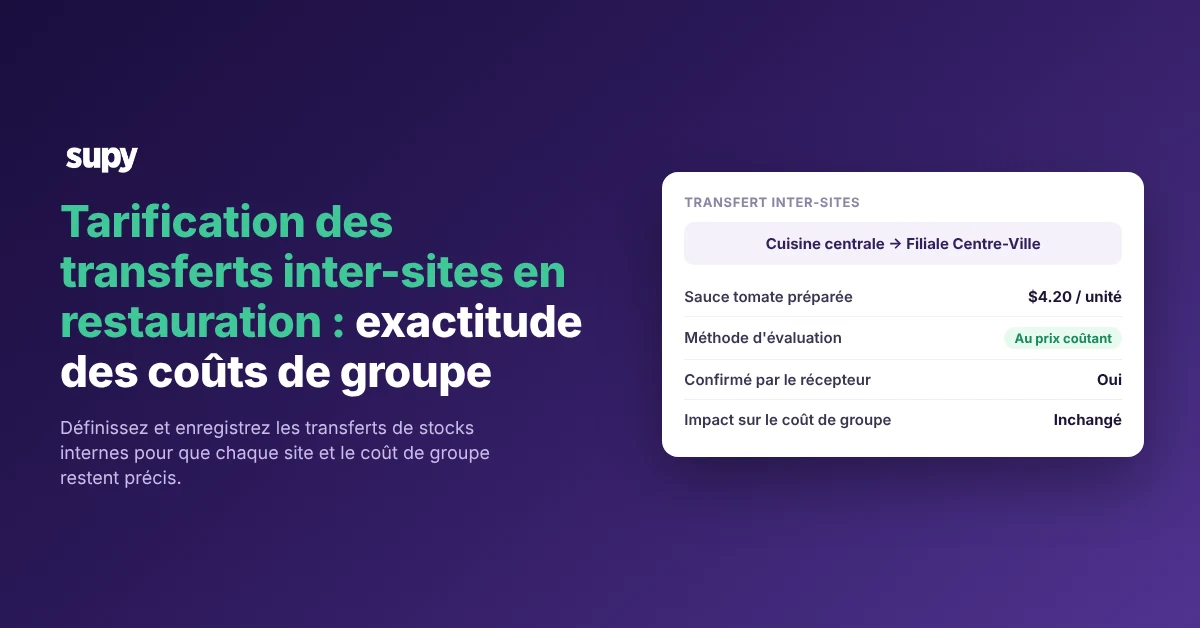
Où les coûts de transfert inter-sites faussent vos chiffres de groupe

La tarification interne des transferts entre sites de restauration correspond au coût que vous attribuez aux stocks déplacés d'un emplacement à un autre, comme une cuisine centrale qui envoie des préparations à une filiale. Un prix erroné fait dériver le coût des marchandises vendues (CMV) de chaque site. Une filiale semble alors au-dessus ou en dessous de son objectif pour une raison qui n'a rien à voir avec sa réelle activité.

La distorsion est facile à manquer parce que le chiffre semble toujours plausible. Un chiffre de groupe agrégé peut la masquer, et un seul site peut porter l'erreur pendant toute une période avant que quelqu'un ne se demande pourquoi.

Supposons qu'un site reçoit environ $2,800 de stocks par semaine d'un autre emplacement. Si ce stock arrive avec un prix erroné, cela peut faire varier le pourcentage de coût matière du site d'environ 3.5 points. C'est une réunion d'examen entière consacrée à un problème que la cuisine n'a jamais eu.
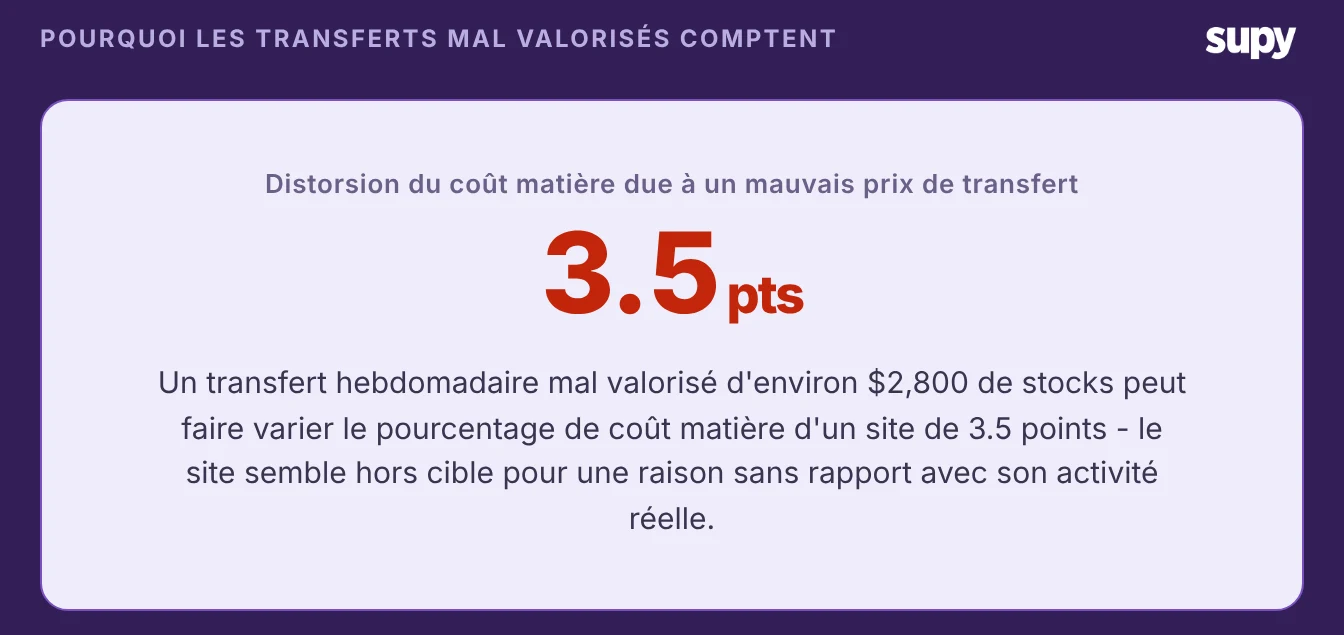
Un prix de transfert interne erroné peut faire varier le pourcentage de coût matière d'un site de 3.5 points

La cause est presque toujours le prix de transfert, pas le site. La suite de ce guide définit ce prix une fois pour toutes et l'enregistre pour que les deux emplacements soient d'accord. Pour l'aspect comptable du déplacement de stocks entre entités, notre guide sur les transferts de la cuisine centrale multi-entités approfondit la façon dont les écritures atterrissent.

Choisir comment valoriser un transfert : au prix coûtant, en coût majoré ou au prix fixe

Chaque transfert a besoin d'une règle claire sur ce qu'il vaut. Il existe trois choix raisonnables, et le bon dépend de la façon dont votre groupe rapporte, pas du stock lui-même.

Au prix coûtant, les choses restent simples : l'article se déplace à son coût enregistré, de sorte que le total du groupe ne change jamais. Le coût majoré ajoute une marge définie, ce qui convient à une cuisine centrale qui facture ses filiales. Le prix fixe établit un montant convenu par article qui reste stable jusqu'à ce que vous le changiez.

Méthode d'évaluationComment le transfert est valoriséIdéal quandEffet sur le coût de groupe
Au prix coûtantLe coût enregistré de l'article suit le stockLes sites partagent un seul jeu de livres et vous voulez le vrai coût de groupeAucune marge interne, le coût de groupe reste inchangé
Coût majoré ou majorationCoût enregistré plus un pourcentage défini, tel que 12%Une cuisine centrale facture les filiales, ou les sites rapportent séparémentAjoute une marge interne à supprimer lors de la consolidation
Prix fixeUn prix défini par article, convenu à l'avanceVous souhaitez une tarification interne stable et budgétiséePrévisible, et l'écart indique quand le coût réel dérive

Supy permet à une cuisine centrale de conserver une liste de prix distincte par filiale ou groupe client, avec un mode prix coûtant, majoration ou fixe sur chacune. Ainsi, la filiale receveuse reçoit une facture au prix convenu automatiquement, sans que personne ne calcule le chiffre à la main.

Quelle méthode convient à votre groupe

Vous n'avez pas à appliquer la même règle à l'ensemble du groupe. Le test simple est de savoir si les deux sites partagent un seul jeu de livres ou rapportent séparément.

S'ils partagent un compte de résultat, transférez au prix coûtant. Le stock se déplace simplement à sa valeur enregistrée, de sorte que le coût de groupe reste exact et que chaque site voit quand même un chiffre réel. Si une cuisine centrale facture ses filiales, ou que les marques rapportent séparément, utilisez le coût majoré ou un prix fixe et définissez la marge sur la liste de prix.
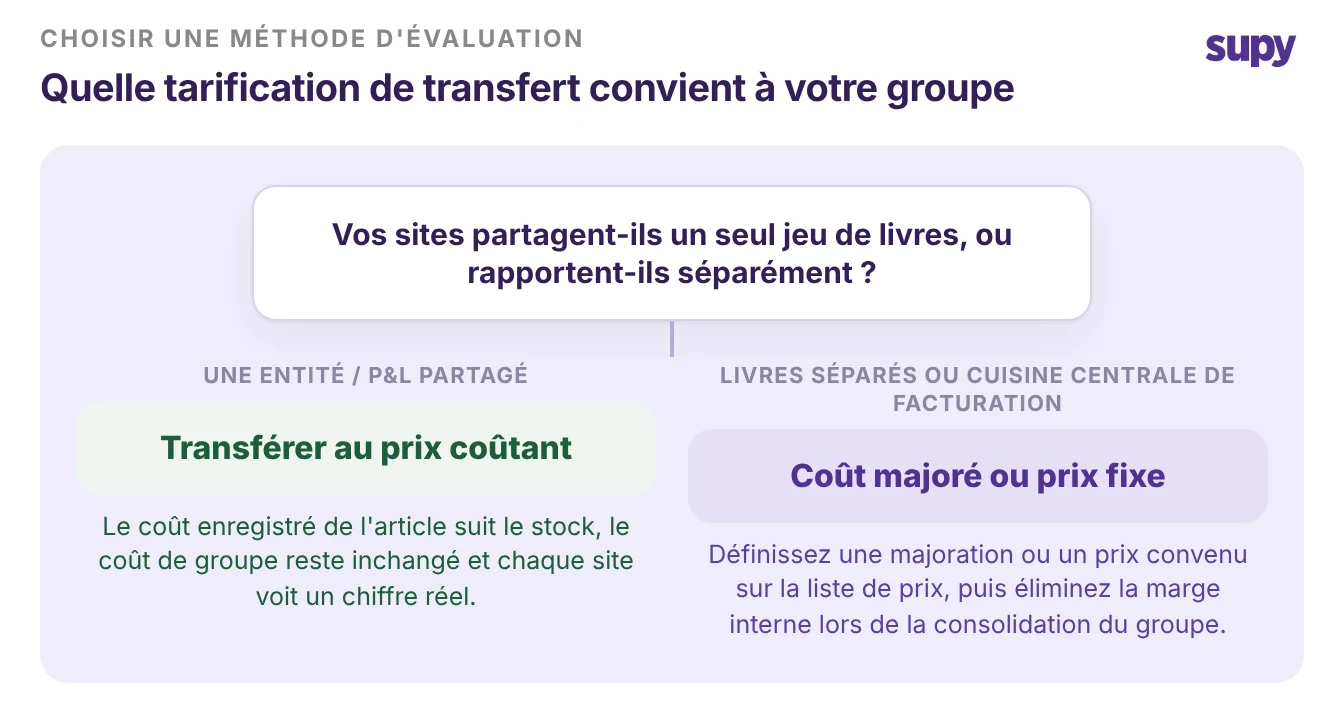
Arbre de décision : transférer au prix coûtant quand les sites partagent les livres, coût majoré ou prix fixe quand ils rapportent séparément

Une mise en garde sur les chiffres. Un système de restauration valorise un transfert à partir du dernier coût d'achat enregistré, et non à un prix de marché en temps réel, donc maintenez vos prix de réception à jour si les coûts évoluent rapidement. Quand vous construisez un chiffre de groupe, pensez à éliminer toute marge interne, sinon vous compterez la même marge deux fois.

Enregistrer le transfert de sorte que les deux sites se réconcilient

Une règle de valorisation n'aide que si le transfert est enregistré proprement. La méthode sûre est un mouvement confirmé en trois étapes, pour que le stock et son coût atterrissent dans les deux jeux de livres à la même valeur.

Le site expéditeur lance le transfert. Le coût voyage avec l'expédition. Le site récepteur l'accepte, et ce n'est qu'à ce moment-là que le stock se met à jour des deux côtés, ce qui empêche les ajustements fantômes. Les deux grands livres portent alors le même coût, avec un journal d'audit reliant les deux côtés.
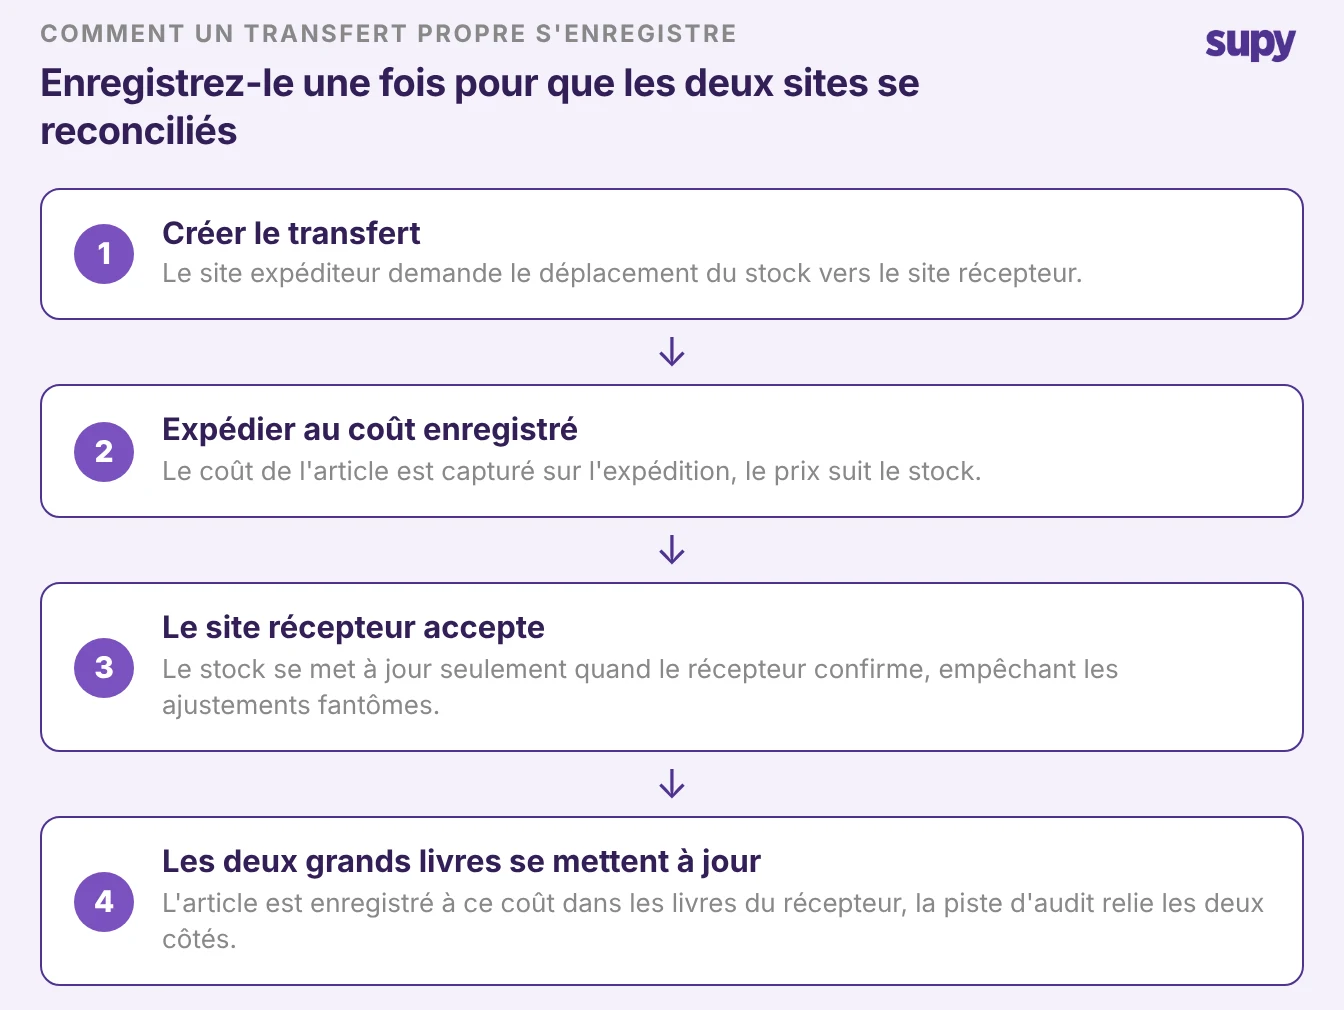
Un transfert propre en trois étapes : création, expédition au coût enregistré, le site récepteur accepte, les deux grands livres se mettent à jour

Comme l'acceptation est requise avant tout mouvement, aucun site ne peut discrètement contester ce qui a été envoyé ou ce que ça a coûté. Vous pouvez voir le schéma complet dans notre guide sur le suivi des transferts de stocks de la cuisine centrale. Ces mêmes mouvements alimentent également les vues d'écart et de stock en temps réel dans le logiciel de gestion des stocks en restauration de Supy.

Identifiez votre situation et agissez en conséquence. Si vos sites partagent un seul jeu de livres, transférez au prix coûtant et passez à autre chose. Si une cuisine centrale facture ses filiales, définissez la majoration sur la liste de prix et supprimez cette marge lors de la consolidation. Dans tous les cas, enregistrez chaque transfert comme un mouvement confirmé, pour que les deux sites se réconcilient sur un seul chiffre et que votre coût de groupe signifie enfin ce qu'il dit.

Réserver une démo avec Supy - coût de groupe précis pour chaque site de restauration

Ready to optimize your restaurant operations?

Blog

Our operational insights

Restaurant software consolidation: one platform or best-of-breed for multi-site groups
Inventory
Procurement

Logiciels de restauration : une plateforme ou best-of-breed ?

Procurement

Logiciel de gestion restauration : comment obtenir une validation interne

Your questions 
answered

Everything you need to know about Supy — from setup to integrations, pricing, and daily use. If it’s not covered here, just ask.

Qu’est-ce que les prix de transfert internes entre sites de restauration ?
+

Les prix de transfert internes correspondent aux coûts que votre groupe attribue aux stocks se déplaçant d’un de ses propres sites vers un autre, par exemple lorsqu’une cuisine centrale envoie des articles préparés à un point de vente. Il ne s’agit pas d’une vente à un client, mais d’une valorisation interne qui détermine ce que le site récepteur enregistre comme coût. Une gestion correcte maintient le coût matière de chaque site et votre chiffre de groupe précis. Une gestion incorrecte fausse le coût matière d’une filiale pour des raisons sans rapport avec la façon dont elle a réellement opéré cette semaine.

Comment une cuisine centrale devrait-elle fixer les prix des transferts vers ses points de vente ?
+

Une cuisine centrale peut valoriser les transferts de trois façons : au coût réel, au coût majoré d’une marge fixe, ou à un prix fixe convenu à l’avance. Le coût réel convient aux groupes qui partagent une comptabilité commune. Le coût majoré ou le prix fixe convient à une cuisine qui facture formellement ses points de vente ou établit des rapports séparés. Dans Supy, la cuisine gère une liste de prix par point de vente ou groupe de clients et choisit un mode coût, marge ou prix fixe, de sorte que chaque site est facturé automatiquement au prix convenu, sans calcul manuel.

Les prix de transfert modifient-ils mon coût matière de groupe ?
+

Lorsque vous transférez au coût réel, votre coût matière de groupe ne change pas, car le stock se déplace simplement à sa valeur enregistrée sans marge ajoutée. Lorsque vous utilisez un coût majoré ou un prix fixe, le transfert ajoute une marge interne qui gonfle les coûts du site récepteur. Cette marge convient aux rapports au niveau du site, mais vous devez la supprimer lors de la consolidation du groupe, sinon la même valeur sera comptée deux fois. Le plus sûr est de convenir d’abord de la méthode, puis d’appliquer la même règle de consolidation à chaque période.

Quand devrais-je utiliser des transferts au coût majoré plutôt qu’au coût réel ?
+

Optez pour le coût majoré lorsque le site expéditeur doit afficher une marge, ce qui correspond généralement à une cuisine centrale qui facture ses points de vente comme si elle était un fournisseur, ou à des marques qui établissent des comptes séparés. La marge permet à chaque entité de disposer de son propre compte de résultat. Optez pour le coût réel lorsque les sites partagent un compte de résultat commun et que vous souhaitez obtenir le coût de groupe le plus précis possible. En cas de doute, commencez par le coût réel, car c’est plus simple et ne génère jamais de double comptage. Passez au coût majoré uniquement lorsqu’un véritable besoin de reporting apparaît.

Comment empêcher les transferts inter-sites de fausser le coût matière d’un site ?
+

Commencez par attribuer à chaque transfert une règle d’évaluation claire, plutôt que de laisser chacun estimer à sa guise. Enregistrez ensuite le mouvement comme un transfert confirmé accepté par le site récepteur, afin que le stock et les coûts apparaissent dans les deux comptabilités à la même valeur. Maintenez vos coûts enregistrés à jour, car un système valorise un transfert sur la base du dernier prix d’achat enregistré et non d’un cours du marché en temps réel. Enfin, examinez les transferts lorsque le coût matière d’un site augmente soudainement, car un transfert mal valorisé est une cause fréquente et facilement négligée.

Puis-je maintenir les coûts de chaque marque séparés lorsqu’elles partagent une cuisine centrale ?
+

Oui. Une cuisine centrale partagée peut toujours facturer chaque marque ou point de vente selon sa propre liste de prix, de sorte que chacun ne supporte que le coût de ce qu’il a réellement reçu. Affectez chaque site récepteur à une liste de prix, définissez le mode souhaité (coût, marge ou prix fixe) et laissez les transferts s’imputer au coût matière de ce site. Chaque transfert étant confirmé et enregistré, vous pouvez retracer le coût de chaque marque jusqu’aux mouvements précis qui le justifient, ce qui maintient la clarté des rapports par marque même sur un site de production unique.

Pourquoi les prix de transfert dérivent-ils et comment les détecter ?
+

Les prix de transfert dérivent lorsque le coût d’achat sous-jacent évolue sans que la valeur enregistrée soit mise à jour, ou lorsqu’un prix est modifié sans que l’autre site en soit informé. Un transfert est valorisé sur la base du dernier coût enregistré, si bien que des coûts obsolètes se propagent silencieusement avec le stock. Détectez-le en utilisant des transferts confirmés acceptés par les deux sites, en maintenant les coûts enregistrés à jour et en surveillant les brusques variations de coût matière sur un seul site. Un rapport d’écart ou de mouvement de stock vous indiquera généralement l’article et le transfert exacts.

Êtes-vous prêt à transformer vos opérations ?

Comme plus de 5 000 restaurateurs utilisez Supy pour réduire vos coûts, rationaliser les opérations et prendre des décisions plus intelligentes.