نسب هدر التحضير المتقادمة: لماذا يتراكم التباين في المخزون حين لا تُعاد اختبار مردودات الوصفات
ظل التباين في مخزونكم يسير في الاتجاه الخاطئ أسابيع متتالية. لم يتغير شيء واضح: نفس المورّدون، نفس الوصفات، نفس الجرد. لكن الاستخدام النظري والاستخدام الفعلي يتباعدان باستمرار، وينتهي كل مراجعة بالتهاون ذاته وملاحظة مبهمة عن الهدر. قبل أن تبحث عن سرقة أو مشكلة في الاستلام، تحقق من الرقم الأقل ظهوراً في النظام بأكمله: نسبة هدر التحضير الكامنة في وصفاتك. غالباً ما حُدِّدت مرة واحدة أثناء الإعداد الأولي ولم تُمَس منذ ذلك الحين.
هذا الرقم الوحيد يحدد ما تعتقد منصتك أنك كان يجب أن تستخدمه. حين يتوقف عن مطابقة الواقع، لا يرتفع التباين بطريقة يلاحظها أحد. يتسلل رقماً رقماً حتى تكشف مراجعة ربع سنوية عن فجوة لا يستطيع أحد تتبعها إلى سبب.
ما يتحكم فيه فعلاً نسبة هدر التحضير في جرد مخزونكم
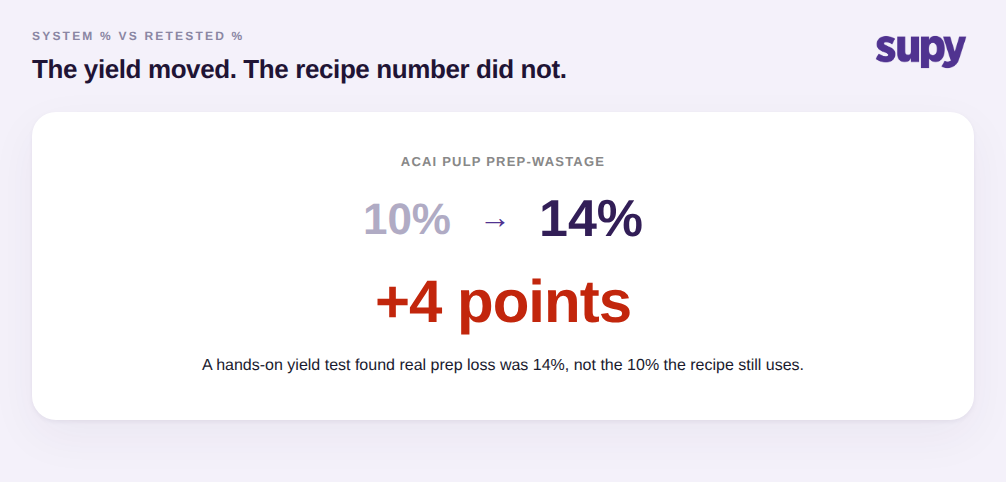
نسبة هدر التحضير هي حصة المكوّن الخام التي تُفقد عند تنظيفه أو تشذيبه أو تقطيعه إلى أجزاء أو طهوه قبل دخوله في طبق. إذا كانت وصفة عجينة الأكاي تحمل نسبة هدر 10 %، يفترض النظام أن 10 % تُفقد في التحضير وأن 90 % فقط تصبح مخرجاً صالحاً للاستخدام. هذه النسبة الواحدة تُغذّي كل رقم استخدام نظري تحسبه المنصة لهذا المكوّن.
تصوّرها كجسر بين ما تشتريه وما تقول وصفاتك أنك يجب أن تستخدمه. حين تكون النسبة صحيحة، يتتبع الاستخدام النظري ما يغادر الرف فعلاً. حين تكون متقادمة، يرث كل رقم لاحق الخطأ بهدوء، لأن لا شيء في التقرير يُشير إلى نسبة على أنها قديمة. يستمر في إجراء الحسابات التي طُلب منه القيام بها.

لماذا تتحرك مردوداتك الفعلية بينما تبقى نسبة النظام متجمدة
المردودات ليست خصائص ثابتة للمكوّن. تتغير بتغير درجة جودة المورّد والموسمية والشخص المسؤول عن التحضير والمعدات أمامه. الرقم الذي أدخلته خلال الإعداد كان دقيقاً يوم قياسه ويتدهور ببطء منذ ذلك الحين.
هذا هو النمط الذي يتكرر مراراً. يُعيد مسؤول التحضير أو المطبخ المركزي اختبار مردود عجينة الأكاي يدوياً بوزن ما يدخل ومقارنته بما يخرج، فيجد أن خسارة التحضير الفعلية أقرب إلى 14 %، لا إلى 10 % التي بُنيت عليها الوصفة. هذه فجوة 4 نقاط على مادة واحدة. يُناقَش الاختبار الجديد، وربما يُكتب على لوح أبيض، ثم لا يُدخَل أبداً في النظام. لا تزال الوصفة تقول 10 %. من ذلك اليوم، تحسب المنصة الاستخدام النظري وفق رقم يعرف المشغّل أصلاً أنه خاطئ.
يحدث الأمر ذاته في كل مرة تختلف فيها المردودات المحددة في الوصفة عن المخرجات الفعلية في الإنتاج. تقول الوصفة إن كيلوغراماً واحداً من البروتين المُقطَّع يُنتج عشر حصص؛ تحصل الخط في الواقع على تسع حصص في دفعة سيئة. ما لم يُسجَّل أحد المردود الفعلي عند نقطة الإنتاج، تبقى الوصفة مثبَّتة على مواصفة لم يُتحقق منها قط مقابل خدمة حقيقية.
كيف تُضخّم نسبة واحدة متقادمة التباين في جميع المواقع بصمت
نسبة واحدة خاطئة ستكون خطأ في التقريب لو بقيت في مكان واحد. لكنها لا تفعل. تُطبَّق أرقام الوصفات تلقائياً على جرد المخزون وتسجيل الهدر والإنتاج والتحويلات، لذا يُبنى الاستخدام النظري في كل مكان على نفس رقم الوصفة دون أن يُعيد أحد تشغيل حساب. نسبة متقادمة واحدة ليست إذاً خطأ محلياً. يتكرر في كل جرد، وكل دورة إنتاج، وكل فرع يستخدم تلك الوصفة.
لهذا يبدو الضرر هكذا في نهاية أسبوع واحد في موقع واحد:
كل مادة تحضير تتجاوز استخدامها النظري
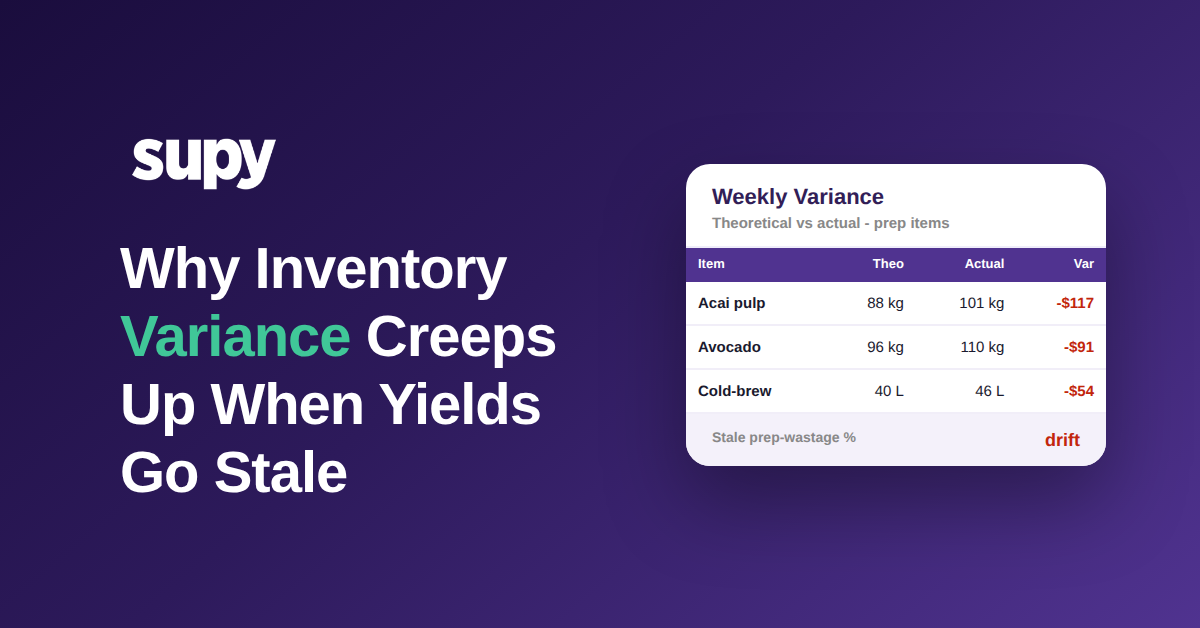
| المادة | النظري | الفعلي | التباين |
|---|---|---|---|
| عجينة الأكاي | 88 كغ | 101 كغ | -13 كغ / -$117 |
| أفوكادو | 96 كغ | 110 كغ | -14 كغ / -$91 |
| مركّز القهوة الباردة | 40 ل | 46 ل | -6 ل / -$54 |
| دجاج مُحضَّر | 64 كغ | 69 كغ | -5 كغ / -$41 |
| إجمالي التباين غير المُفسَّر | -$303 |
كل واحدة من هذه المواد يُقلَّل تقدير استخدامها النظري لأن نسبة الهدر منخفضة للغاية، فيتقدم النضوب الفعلي على ما توقعه النظام ويكون التباين سالباً. كل سطر على حدة يبدو ضجيجاً. مجتمعةً تتراكم لتبلغ نحو 303 دولار من التباين غير المُفسَّر في أسبوع واحد على أربع مواد كثيفة التحضير في موقع واحد. اضرب ذلك في مجموعة متعددة المواقع يصبح الفارق الصغير الآن تسرباً شهرياً متكرراً لن يُغلقه أي قدر من الجرد المشدَّد، لأن الجرد ليس المشكلة. خط الأساس هو المشكلة.
الفصل بين انجراف المردود والسرقة والإفراط في التقسيم وأخطاء الاستلام
تبقى المردودات المتقادمة شهوراً لأنها تختبئ في رقم تباين يحمل دائماً ثلاثة أو أربعة تفسيرات محتملة. حين يُفكِّك المشغّلون أخيراً تبايناً كبيراً في مكوّن ما بحسب المادة والسبب، يكون المشهد مختلطاً عادةً لا متمثلاً في مذنب واحد.

تُرجع تحقيقات التباين باستمرار إلى ثلاثة أسباب جذرية متكررة: نسب هدر التحضير المتقادمة التي لم تُحدَّث أبداً بعد اختبارات المردود الفعلية، والهدر التشغيلي الذي لم يُسجَّل قط، وأخطاء الاستلام أو إدخال ملاحظات البضاعة المستلمة. الإفراط في التقسيم عند الخط يقف إلى جانبها. الخطوة العملية هي التوقف عن التعامل مع التباين كرقم واحد وإسناده بحسب المادة والسبب، تماماً كما يُفكِّك مسؤول المشروبات تبايناً مرتفعاً بحسب الفئة للتمييز بين السرقة والصب الزائد. حين تتمكن من رؤية أن جزءاً كبيراً من الفجوة هو انجراف مردود لا نقص، تعرف أن الحل تعديل وصفة لا كاميرا مراقبة.
إعادة اختبار المردودات وإعادة معايرة النسبة
هذا هو الجزء الذي يقع فعلاً تحت سيطرتك، وهو سير عمل خاص بالوصفة لا بالجرد. يسير الحل بترتيب ثابت:
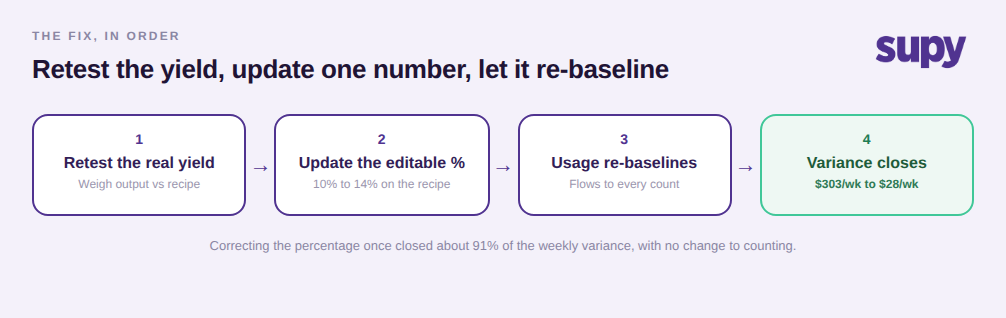
أولاً: حدِّد المواد التي تُولِّد التباين، وهي المكوّنات ذات القيمة العالية والتحضير المكثف حيث تتحول نقاط قليلة من خطأ المردود إلى مال حقيقي. ثانياً: أجرِ اختبار مردود فعلياً وسجِّل الكمية المُنتَجة فعلاً عند نقطة الإنتاج لا المواصفة النظرية فقط، لتتمكن من مقارنة المخرجات المقيسة بالوصفة. ثالثاً: حدِّث نسبة الهدر أو المردود القابلة للتعديل في الوصفة ذاتها. تُتيح Supy نسب مردود قابلة للتعديل لكل وصفة في عرض تكلفة الوصفات والتحضير، مع احتساب الهدر تلقائياً من ما تدخله، فالتصحيح تعديل مباشر لا حل بديل. رابعاً: دع الاستخدام النظري يُعيد المعايرة من تلقاء نفسه؛ إذ تنتشر أرقام الوصفات تلقائياً، فتصحيح النسبة مرة واحدة يسري على كل جرد وكل دورة إنتاج وكل تحويل مستقبلي يستخدمها.
ضمانة يجب توقعها: تمنع Supy التعديلات على الوصفات المستخدمة بالفعل في الإنتاج، حمايةً لبيانات التكلفة التاريخية من إعادة الكتابة بأثر رجعي. هذا يعني إعادة المعايرة مستقبلاً من نقطة التصحيح لا بأثر رجعي، وهو بالضبط ما تحتاجه لمسار تدقيق نظيف. في المثال أعلاه، أدى تعديل المواد الأربع إلى نسبها المُعاد اختبارها إلى خفض التباين الأسبوعي من نحو 303 دولار إلى 28 دولاراً، بإغلاق نحو 91 % منه دون تغيير واحد في طريقة عمل الفريق في الجرد.
هل يحدث هذا في مؤسستكم؟
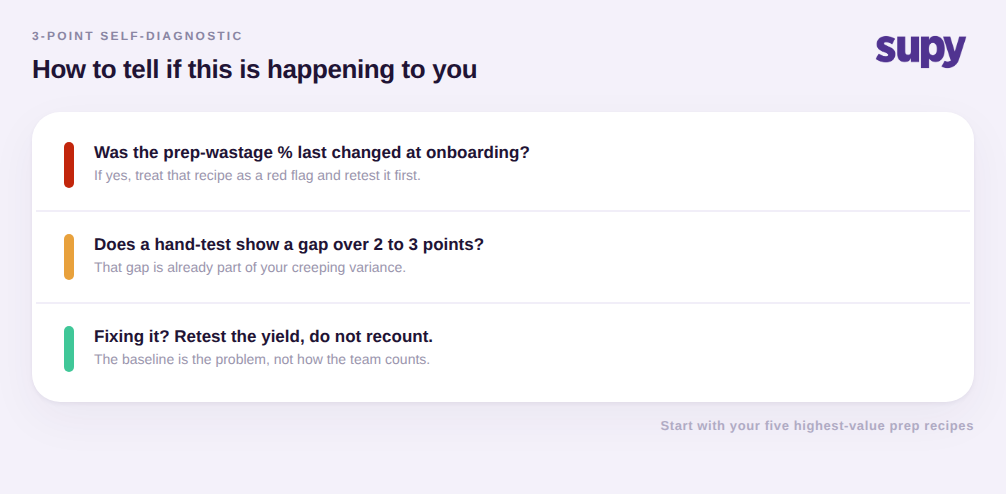
لا تحتاج مشروعاً لمعرفة ذلك. أجرِ تشخيصاً ذاتياً سريعاً. أولاً: استخرج أعلى خمس وصفات تحضير أو شبه منتهية قيمةً وتحقق من تاريخ آخر تغيير لكل نسبة هدر؛ إن كانت الإجابة عند الإعداد الأولي، فاعتبر ذلك إشارة تحذيرية. ثانياً: اختبر يدوياً مردود المادة صاحبة أسوأ تباين هذا الأسبوع وقارنه برقم الوصفة. ثالثاً: إن تجاوزت الفجوة نقطتين أو ثلاثاً، فقد وجدت على الأقل جزءاً من تباينك المتراكم. الخطوة الأولى ليست جرداً أكبر ولا قفلاً أصلب على غرفة التبريد. إنها إعادة اختبار المردودات التي كنت تثق بها باستسلام وتحديث الرقم الوحيد الذي يُحرِّك بصمت كل رقم نظري تُبلِّغ عنه.
للسياق الأوسع حول كيفية تراكم هذه الفجوات، يستعرض المقال الجامع حول تحليل التباين في المخزون للمطاعم المجموعة الكاملة للأسباب، وتعيش نسب المردود والهدر المذكورة أعلاه فعلاً في ميزة تكلفة الوصفات والتحضير.