توزيع تكاليف وصفة التفكيك: لماذا تُكلّف المطابخ المركزية منتجاتها المشتركة بشكل خاطئ من مادة خام واحدة

لماذا يُخفي التكلفة المتوسطة الواحدة أفضل وأسوأ منتجاتك المشتركة
توزيع تكاليف وصفة التفكيك هو الطريقة التي تُوزّع بها المطبخ تكلفة شراء مادة خام واحدة على المنتجات المتعددة التي تنتجها، بحيث تحمل كلٌّ من القطعة المميزة والشريحة الثانوية والمنتج الفرعي منخفض القيمة حصةً عادلة من التكلفة بدلاً من متوسط متساوٍ. عند التطبيق السليم، تتحوّل مادة خام موزونة إلى عدة منتجات مُسعَّرة بدقة يمكنك فعلاً اتخاذ قرارات هامش الربح بناءً عليها.
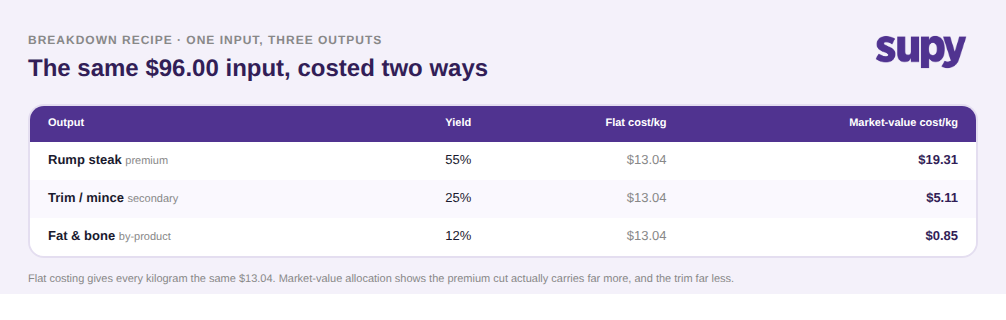
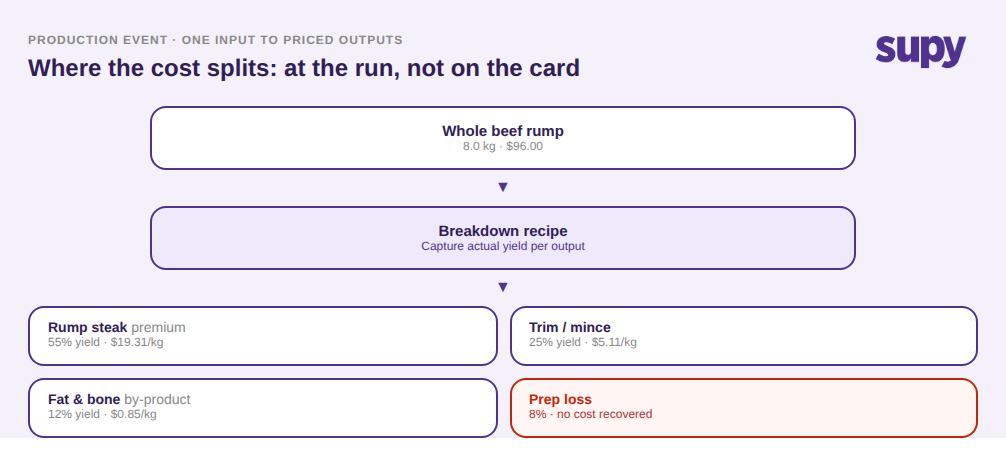
معظم المطابخ المركزية القائمة على جداول البيانات لا تصل إلى هذا المستوى أبداً. عندما تُفكَّك مادة خام بسعر 12.00$ للكيلوغرام، تأخذ الجداول التكلفة الإجمالية وتوزّعها بالتساوي على جميع المنتجات الناتجة. اشترِ ردفاً كاملاً بوزن 8.0 كغ بـ 96.00$، وفكّكه إلى ستيك مميز وشرائح وشحم وعظم، وسيحمل كل كيلوغرام التكلفة ذاتها: 13.04$. تبدو القطعة المميزة والشرائح متطابقتين في تقرير الهامش، وهو بالضبط ما تعلم يقيناً أنه خاطئ.
وزّع المبلغ ذاته 96.00$ وفقاً للقيمة السوقية لكل منتج ويتضح المشهد. يمتص الستيك المميز 19.31$ للكيلوغرام، والشرائح 5.11$، والمنتج الفرعي 0.85$. كان المتوسط الموحّد يُقلّل من تقدير منتجك الأفضل بـ 6.27$ للكيلو ويُبالغ في تقدير الشرائح بـ 7.93$، فجاءت قرارات القائمة المبنية عليه من حيث ترويج الأطباق وإعادة تسعيرها وحذفها معكوسةً بالكامل.
أين يتباعد المردود النظري والمردود الفعلي لدورة الإنتاج
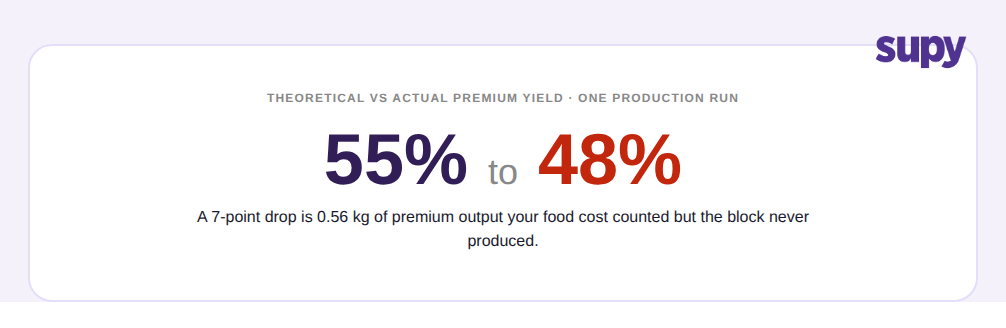
حتى التكلفة الموزَّعة بشكل صحيح لا تكون صادقة إلا بقدر المردود الذي تستند إليه. تُحدّد بطاقة الوصفة مردوداً نظرياً، بينما يُنتج المنتج على المنضدة في أي يوم شيئاً مختلفاً. اضبط القطعة المميزة عند مردود 55% ويبدو تكلفة الغذاء نظيفةً، حتى تأتي دورة إنتاج بمردود 48% لأن المادة الخام ذلك اليوم احتوت على المزيد من الشحم والأوتار.
هذا الفارق بـ 7 نقاط ليس خطأ في التقريب. على مادة خام بـ 8.0 كغ، يفترض مردود 55% ناتجاً مميزاً بـ 4.4 كغ بينما يُسلّم 48% منه 3.84 كغ. الفارق 0.56 كغ هو منتج حُسبت تكلفته لكنه لم يغادر المنضدة أبداً. كل رقم لاحق من تكلفة الطبق إلى الربح الإجمالي وكمية إعادة الطلب يرث الخطأ. هذا بالضبط الحال الذي يجب فيه أن ينتقل حساب تكلفة مردود الوصفات من حقل ثابت على بطاقة إلى رقم يُسجَّل في دورة الإنتاج الفعلية، لأن المردود الوحيد الذي يكلّف شيئاً هو الذي حصلت عليه فعلاً. يمكن للمطبخ المركزي الذي يراقب أيضاً تكلفة الغذاء النظرية مقابل الفعلية على مستوى الموقع أن يرى التباين ذاته يرتفع في تقرير الفروقات بدلاً من أن يختبئ داخل وصفة واحدة.
منتج التحضير عالي الحجم الذي لم يُحسب تكلفته أحد فعلياً
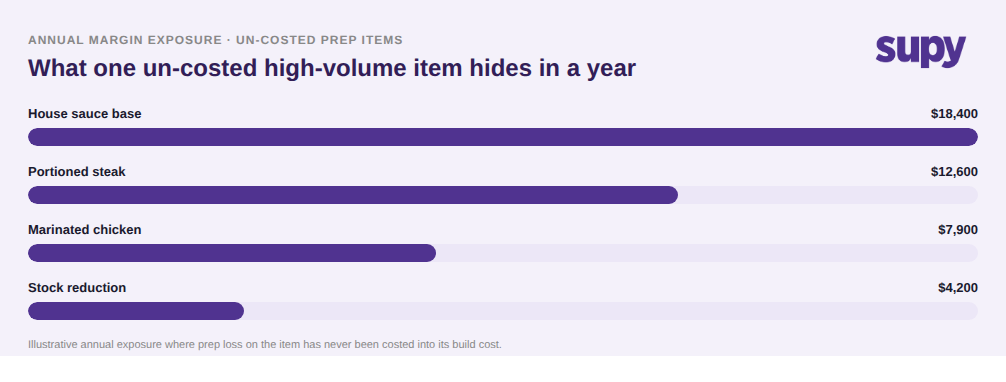
المنتج الذي يؤلم أكثر هو عادةً الأكثر مبيعاً. منتج التحضير عالي الحجم كقاعدة الصوص أو البروتين المُجزَّأ أو التتبيلة يُباع آلاف المرات أسبوعياً، وسعر بيعه معروف بدقة. أما تكلفة تصنيعه الحقيقية من مكوّنات وفقد تحضير فكثيراً ما لا تُحسب أبداً. التسعير والهامش للمنتج الذي يُولّد أكبر حجم مبيعات يُحدَّدان فعلياً في الظلام.
يتضاعف التعرض مع الحجم. قاعدة صوص المنزل التي لم تُحسب فيها خسائر التحضير يمكنها هادئةً أن تحمل 18,400$ من مخاطر الهامش السنوي وحدها؛ الستيك المُجزَّأ 12,600$؛ تحضير الدجاج المتبّل 7,900$؛ مركّز المرق 4,200$. لا شيء من هذه المنتجات غير اعتيادي. إنها منتجات التحضير اليومية التي ينتجها المطبخ المركزي بكميات كبيرة، وتكلفة الخطأ في تقدير تكلفة تصنيعها تتراكم مع كل دفعة. إتقان مردودات وصفات التحضير وتتبع الإنتاج الدُفعي لتلك المنتجات القليلة هو حيث تكمن أكبر فرصة لاسترداد الهامش.
كيف تتوزع التكلفة على المنتجات في حدث الإنتاج
الحل هيكلي، وليس بذل جهد أكبر مع الآلة الحاسبة. مادة خام موزونة تدخل وصفة تفكيك. يُعرَّف كل منتج بمردوده وفقد التحضير الخاص به، فتصبح الشرائح منتج تحضير قابلاً للتخزين بحق، وليست المادة الخام ذاتها مسجَّلةً مرتين. في حدث الإنتاج، يسجّل النظام ما أُنتج فعلياً مقارنةً بما توقعته الوصفة، وتتدفق تكلفة المادة الخام إلى كل منتج بحسب طريقة التوزيع المختارة بدلاً من توزيعها بالتساوي.
هنا تنفصل المادة الخام عن المنتج النهائي أخيراً. عندما يحتفظ المطبخ المركزي بالمواد الخام والمنتجات المشتركة النهائية في عرض مخزون مختلط واحد، لا يمكن تخطيط دورات الإنتاج أو جردها بشكل نظيف وكل جرد يرث الالتباس. نمذجة كل منتج كوصفة تحضير خاصة به بمردوده الخاص تُفصل هذا العرض: المواد الخام في جانب والمنتجات المشتركة النهائية في الجانب الآخر، كلٌّ منها معدود ومُكلَّف بمعاييره الخاصة. في Supy، تُعدّ وصفات التحضير والوصفات الفرعية بمردوداتها وانكماشها وفقد التحضير وتُتابَع عبر الإنتاج الدُفعي، وتكلفة الوصفات والتحضير يحمل تكلفة مستهدفة مع تنبيه عند انحراف دورة الإنتاج عنها، فيظهر الفارق بين المتوقع والفعلي على المنضدة بدلاً من نهاية الشهر.
اختيار طريقة التوزيع: القيمة السوقية أم الائتمان الأساسي أم الوزن
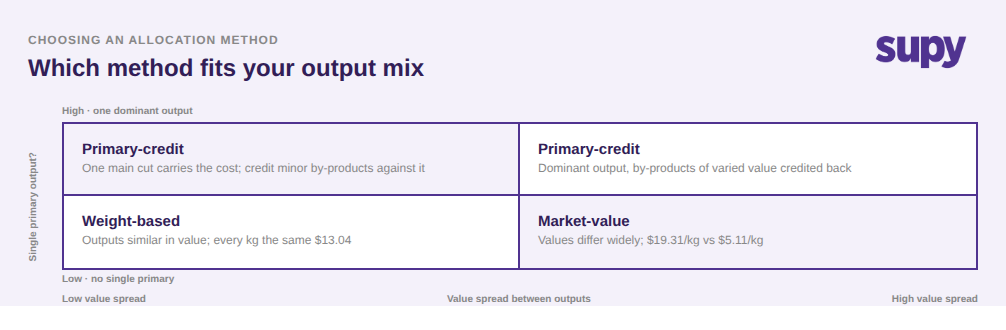
لا توجد طريقة واحدة صحيحة لتقسيم تكلفة مادة خام واحدة؛ هناك طريقة صحيحة لمزيج منتجات محدد. ثلاث طرق تغطي تقريباً كل الحالات، والطريقة الصحيحة تعتمد على علاقة المنتجات ببعضها.
يمنح التوزيع بالوزن كل كيلوغرام التكلفة ذاتها. إنه عادل وبسيط عندما تكون المنتجات متشابهة فعلاً في القيمة، وخاطئ في اللحظة التي لا تكون فيها كذلك — وهو فخ المتوسط الموحّد من القسم الأول. يوزّع التوزيع بالقيمة السوقية التكلفة بنسبة قيمة كل منتج، فيحمل المنتج المشترك المميز تكلفةً أكبر من الشرائح؛ استخدمه عندما تختلف المنتجات بشكل كبير في القيمة ولا يسود أيٌّ منها بوضوح. يُعامل التوزيع بالائتمان الأساسي منتجاً واحداً باعتباره المنتج الرئيسي ويُضيف قيمة المنتجات الفرعية الثانوية كائتمان على تكلفته؛ استخدمه عندما يكون منتج واحد هدف التفكيك بأكمله وكان الباقي ثانوياً حقاً. اختر الطريقة مرة واحدة لكل تفكيك، طبّقها باتساق، وتوقف عن كون تكلفة كل منتج مسألة رأي.
أياً كانت الطريقة التي تختارها، حافظ على اتساق العملة وقواعد التكلفة عبر كل موقع حتى لا يُكلَّف منتج التحضير ذاته بطريقتين مختلفتين في فرعين.
تحقق مما إذا كان هذا يحدث في مطبخك
خذ منتج التحضير الأعلى حجماً وافحص منتجاته. إذا كان كل منتج من مادة خام واحدة يحمل التكلفة ذاتها للكيلوغرام، فأنت تستخدم التكليف الموحّد ومنتجاتك المميزة ذات تسعير خاطئ بمقدار الفارق الذي رأيته للتو بين 13.04$ و19.31$. الخطوة الأولى ليست صيغة جداول بيانات جديدة. إنها تسجيل مردودات دورة إنتاج حقيقية واحدة مقابل مردوداتها النظرية؛ الفارق — من النوع ذاته الذي يهبط من 55% إلى 48% — هو رقمك الأول الصادق. ثم قرّر لذلك المنتج ما إذا كانت منتجاته تتطلب التوزيع بالوزن أو القيمة السوقية أو الائتمان الأساسي، وطبّقه. في ذلك المنتج الواحد عادةً تختبئ أكبر فرصة لاسترداد الهامش.
تمنح Supy فرق المطابخ المركزية تكلفة الوصفات والتحضير وتتبع الإنتاج الدُفعي والرؤية النظرية/الفعلية لتطبيق تكليف المنتجات المشتركة بهذه الطريقة عبر كل موقع. اكتشف أين تنحرف تكاليف منتجاتك المشتركة.