طريقة احتساب تكلفة المكوّنات: سعر الشراء الفعلي مقابل التكلفة الثابتة، وأي أصناف الوصفة ينتمي إلى كل منهما
سعر الشراء مقابل التكلفة الثابتة: ما الذي تختاره فعلاً
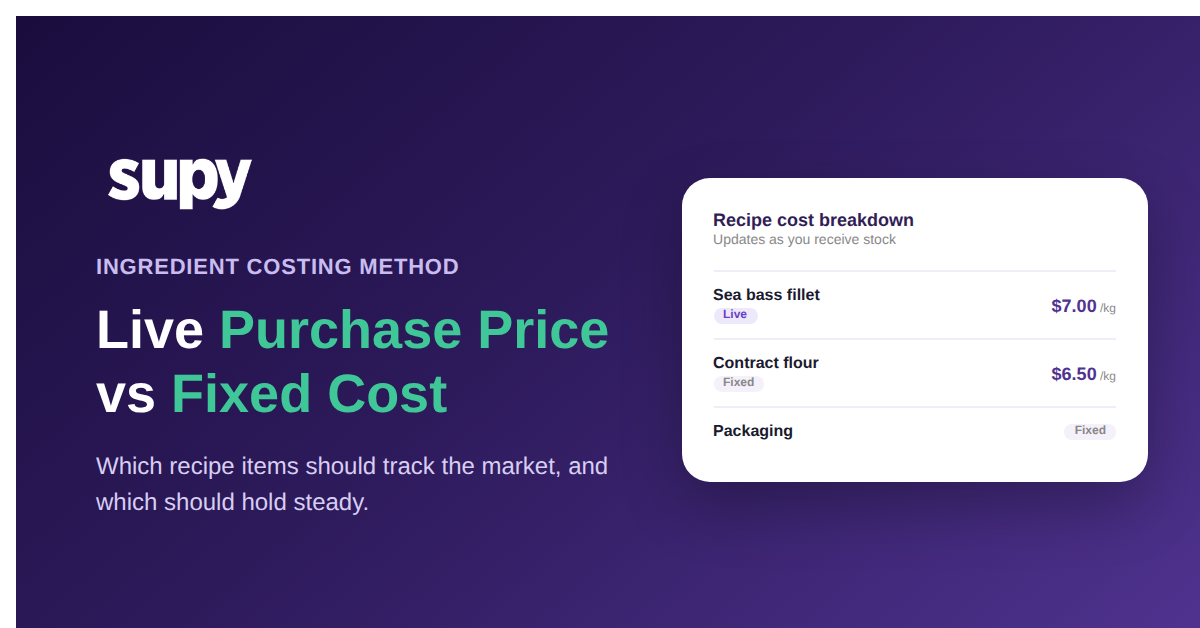
طريقة احتساب تكلفة المكوّن تحدد كيف تُضبط تكلفة كل صنف داخل وصفاتك. ثمة خياران يُحددان لكل صنف على حدة: طريقة طلب الشراء التي تُسعّر المكوّن بناءً على متوسط مرجح متحرك لطلبات الشراء الفعلية، فتتغير التكلفة كلما أعاد المُوردون تسعير أصنافهم؛ وطريقة التكلفة الثابتة التي تثبّت تكلفة وحدة محددة تضبطها يدوياً وتبقى ثابتة حتى تعدّلها.
الكلمة المفتاحية هنا هي "لكل صنف". ليس هذا مفتاحاً شاملاً لكل القائمة. يمكن لوصفة واحدة أن تسحب سعر الشراء الفعلي لسمكها الطازج وتكلفة ثابتة لتغليفها في الوقت ذاته. لذا فالسؤال الحقيقي ليس "أي الطريقتين أفضل" من حيث المبدأ. بل "أي الطريقتين تناسب هذا المكوّن"، والإجابة تأتي سطراً سطراً على قائمة أصنافك.
الحصول على الإجابة الصحيحة مهم لأن طريقة التكلفة هي ما يصل فاتورة المورّد برقم إجمالي الربح الذي تبني عليه قرارات التسعير. ضع مكوّناً متذبذب السعر على تكلفة ثابتة وستظل وصفته تُفيد بهامش الأمس بينما تتسلل فاتورة اليوم إلى الأعلى. ضع صنفاً مستقر السعر بعقد ثابت على تكلفة فعلية وستدخل ضوضاء إلى رقم لم يكن يتحرك أصلاً. لا تُعلن أي من الحالتين عن نفسها. كلتاهما تظهران لاحقاً في بيان الأرباح والخسائر، بعد اتخاذ القرارات. إن كانت وصفاتك لا تزال في جدول بيانات، يتجلى هذا التوتر بصورة أصعب، وهو ما نتناوله في لماذا تُخطئ تكاليف الوصفات الثابتة عند تغير أسعار الموردين.

لماذا تتأخر التكلفة الفعلية عن الفاتورة الواحدة
أكثر مصادر الالتباس شيوعاً في التكلفة الفعلية هو أن الوصفة لا تعكس فوراً السعر الوارد في آخر فاتورة. وهذا مقصود بالتصميم. طريقة طلب الشراء تحسب تكلفة المكوّن بمتوسط مرجح متحرك لما اشتريته فعلاً، لا بناءً على آخر توصيلة وحدها، فتتكيف التكلفة تدريجياً بدلاً من القفز مع كل طلب.
مثال عملي يوضح الأمر. لنفترض أنك تحتفظ بـ 20 كجم من مكوّن بمتوسط تكلفة $8.00 للكيلوغرام، ووصلت توصيلة جديدة: 10 كجم بسعر $5.00 للكيلوغرام. التكلفة المتحركة الجديدة ليست $5.00. بل هي القيمة المجمعة لكلٍّ منهما، ($8.00 لـ 20 كجم زائد $5.00 لـ 10 كجم)، مقسومةً على الـ 30 كجم التي تمتلكها الآن، أي $7.00 للكيلوغرام. توصيلة واحدة رخيصة حرّكت التكلفة نحو الانخفاض لكن جزئياً فحسب، لأنك لا تزال تحمل مخزوناً قديماً بسعر أعلى.
هذا بالضبط ما يجعل طبقاً ما يبدو رخيصاً بشكل مصطنع فترةً قصيرة بعد توصيلة واحدة بسعر منخفض، إذ حرّكت التكلفة من $8.00 نحو $5.00 دون أن تصل إليها كاملاً، ثم تعود إلى الارتفاع التدريجي مع استهلاك ذلك المخزون وعودة المتوسط إلى وضعه الطبيعي. كذلك فإن "تكلفة الوصفة تبدو خاطئة" غالباً ليست خطأً برمجياً. إنه المتوسط المرجح يؤدي دوره. حين تُدرك هذا في الأرقام، تتوقف التكلفة الفعلية عن كونها لغزاً وتصبح قراءةً جارية لما كلّفك مخزونك فعلاً، وهو الرقم الذي تريده حين تكون أسعار المُوردون هي المتغير.

تأثير التكاليف القديمة للأصناف المتذبذبة على إجمالي الربح
هنا تصبح الطريقة الخاطئة مُكلفة. كثير من المشغلين يحدّثون تكاليف الوصفات يدوياً، ربع سنوي في أحسن الأحوال، ما يسمح بتراكم ما يصل إلى ثلاثة أشهر من انجراف أسعار الموردين قبل أن يعيد أحد التسعير. في صنف مستقر السعر، هذا غير ضار. أما في صنف متذبذب، كالخضار الطازجة أو البروتينات التي تُعاد أسعارها أسبوعياً، فقد تُشوّه تكاليف عمرها ثلاثة أشهر إجمالي ربح الوصفة بنسبة 5 % إلى 10 %. على هوامش ضيقة كتلك الخاصة بعلامات التوصيل أو المطابخ الافتراضية، يكفي هذا القدر من الخطأ لتحويل علامة تجارية تبدو مربحة إلى علامة تخسر خسارة صامتة على كل طلب.
المخاطر ترتفع مع حجم العمليات. افترض مجموعة صغيرة متعددة المواقع تنفق نحو $45,000 شهرياً مع مورّد أو أكثر. خفض 5 % من تكلفة البضاعة المباعة، وهو ما يتحقق بمجرد التسعير على أساس التكاليف الحالية لا القديمة، يساوي نحو $27,000 سنوياً. ليس رقماً هامشياً. وأكبر مصدر للتعرض هو بالضبط حيث تكون الرؤية الأضعف: كثيراً ما يكون الصنف الأعلى مبيعاً في القائمة، ذلك الذي يُباع 2,000 وحدة يومياً، خالياً من أي تكلفة بناء محسوبة بشكل صحيح، فهامشه لم يُعرف قط. التكاليف التي لا تتحرك إلا حين يتذكرها أحد هي النمط ذاته الكامن وراء ارتفاع أسعار الموردين قبل أن يلاحظ أحد.
هذه هي الحجة الأساسية لوضع الأصناف المتذبذبة على طريقة طلب الشراء الفعلي: إزالة الخطوة البشرية. تتحدث التكلفة لأنك استلمت مخزوناً، لا لأن أحداً وجد وقتاً لإعادة التسعير. إن كانت تكاليف وصفاتك يجب أن تتحدث تلقائياً عند تغير أسعار الموردين، فهذه هي الطريقة التي تفعل ذلك.

قبل إلقاء اللوم على الطريقة: تحقق من صحة التكلفة الأساسية
ثمة فخ يستحق التنبيه عليه قبل تغيير أي إعداد. حين تبدو تكلفة الوصفة خاطئة بوضوح، يكون الدافع الأول هو اللجوء إلى التكلفة الثابتة "لتثبيت" الرقم. في الغالب لم تكن الطريقة هي المشكلة أصلاً. المكوّن الأساسي كان معداً بشكل خاطئ، والتكلفة الثابتة ستجمّد الخطأ في مكانه ببساطة.
خطأان في الإعداد يفسران معظم الحالات. الأول هو عدم تطابق الوحدات: علبة من 12 قطعة اشتريتها بـ $24.00 تُسجَّل كأن $24.00 هو تكلفة قطعة واحدة، بدلاً من التكلفة الصحيحة $2.00 للقطعة. هذا السطر الواحد يُضخّم المكوّن 12 مرة، وكل وصفة تستخدمه ترث هذا التضخيم. الثاني هو خطأ هيكلي: مكوّن شبه مصنّع أو محضّر مسبقاً يُعدّ كمادة خام لا وصفة فرعية، فتكلفة بنائه الحقيقية لا تتدفق إلى الطبق النهائي.
الحل يكمن في الترتيب، لا في الطريقة. راجع وصفاتك الفرعية أولاً، أكّد حجم التعبئة والتكلفة الصحيحة لكل صنف أساسي، ثم انظر في الوصفات النهائية المبنية فوقها. نظافة الإعداد هي أيضاً ما يجعل احتساب التكلفة ورفع تقارير إجمالي الربح وجرد المخزون تتوافق مع بعضها، وهي وظيفة الوصفات ووصفات التحضير المُدارة جيداً في مخزونك. انقل مكوّناً معداً بشكل خاطئ إلى تكلفة ثابتة ولن تكون قد ثبّتت شيئاً. ستكون قد جعلت الرقم الخاطئ أصعب ملاحظةً فحسب.

أي الأصناف يتتبع السعر الفعلي، وأيها يثبّت التكلفة
مع صحة التكاليف الأساسية، يتمحور قرار كل صنف حول سؤالين: كم يتذبذب سعر هذا المكوّن فعلاً، وهل ثمة اتفاقية حقيقية تثبّت سعره. ضع الصنف على هذين المحورين وستختار الطريقة نفسها.
اختر التكلفة الفعلية (طلب الشراء) لأي صنف متذبذب يُشترى بأسعار السوق: الخضار الطازجة، والمأكولات البحرية، والبروتينات، وأي مكوّن تتغير فاتورته بشكل ملحوظ من طلب إلى آخر. هذه هي الأصناف التي تستحق فيها التكلفة الفعلية استثمارها، لأن الهدف هو استشعار حركة السوق فور وقوعها. ثبّت التكلفة للأصناف التي لا يتحرك سعرها فعلاً: المواد الأساسية بموجب عقود ثابتة الأسعار، والتغليف، والمواد الجافة المقفلة للموسم. في هذه الحالات التكلفة الفعلية لا تضيف سوى ضوضاء لرقم كان مستقراً أصلاً، والتكلفة الثابتة النظيفة هي القراءة الأدق.
الحالات الحدية تُحسم بالاختبار ذاته. صنف مستقر عادةً خرج من عقده يعود إلى التكلفة الفعلية حتى توقيع العقد التالي. صنف متذبذب أغلقت عليه سعراً قصير الأمد يمكن تثبيته بتكلفة ثابتة طوال مدة القفل ثم يعود. القاعدة ليست فئة المكوّن، بل الإجابة على "هل اتفاقية حقيقية تثبّت هذا السعر الآن". وبالنظر إلى المستقبل، فإن أسعار المُوردون المجدولة مستقبلاً في خارطة التطوير وليست متاحة اليوم، وستجعل قرار الثابت مقابل الفعلي أسهل للتخطيط حين تُطرح.

القاعدة إذاً قصيرة. اختر طريقة طلب الشراء الفعلي حين يتحرك السعر ولا شيء يثبّته، فتتتبع تكلفة وصفتك السوق من تلقاء نفسها. اختر التكلفة الثابتة حين تُثبّت اتفاقية حقيقية السعر، فلا تستورد ضوضاء إلى رقم لا يتغير فعلاً. كل الحالات الأخرى تُحسمها الإجابة على السؤال ذاته.
للتحقق من وضعك، أجرِ مراجعة سريعة. اسحب أعلى خمسة أصناف إنفاقاً واسأل عن كل منها: هل تغيّرت تكلفة وصفته في الأشهر الثلاثة الماضية؟ إن كان صنف متذبذب لم تتغير تكلفته، فهو على الأرجح محمّل بتكلفة قديمة تُضخّم هامشك، ويجب أن يكون على التسعير الفعلي. إن كان صنف ثابت حقيقياً بموجب عقد يقفز في أسعاره، راجع إعداده الأساسي أولاً. هذه المراجعة الخماسية ستُظهر هامشاً أكبر مما يُظهره إعادة تسعير شاملة للقائمة، وتخبرك بدقة أي طريقة كان ينبغي أن يكون عليها كل مكوّن منذ البداية.