احتساب تكلفة العائد في المطاعم: لماذا تُضخّم تكاليف الوصفة الثابتة هوامشك حين لا تأخذ العائد بعين الاعتبار
ما الذي يقيسه احتساب التكلفة على أساس العائد، ولماذا تُضخّم معدلات الغلة المحددة هامش الربح
احتساب التكلفة على أساس العائد هو اعتياد تقدير تكلفة طبق بناءً على كمية المكوّن الذي يمكنك تقديمه فعلاً في الطبق، لا الكمية التي اشتريتها. يأخذ تكلفة الشراء، ويطبّق العائد الصالح للاستخدام المتبقي بعد التقليم والطهي وخسائر التحضير، لينتج تكلفةً حقيقية للحصة القابلة للأكل. تجاهله يعني أن كل بطاقة وصفة تُظهر تكلفة أقل مما يحمله الطبق فعلاً.
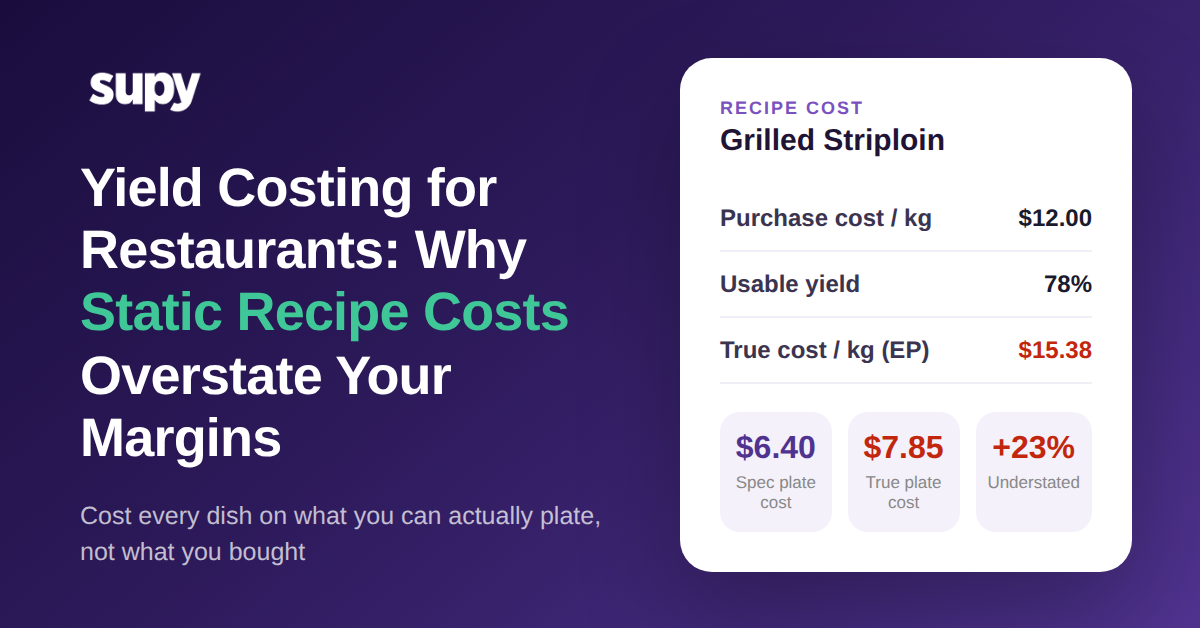
الفجوة ليست صغيرة. شريحة لحم بقري مشتراة بـ$12.00/كغ لا تُكلَّف أبداً بـ$12.00/كغ في الطبق. حين تفقد 22% من الدهون الخارجية والأوتار وانكماش الطهي، يصبح اللحم الصالح للاستخدام بتكلفة $15.38/كغ. إذا استمرت بطاقة الوصفة لديك في تقدير تكلفة الطبق بـ$12.00/كغ، فهي تُضخّم هامش الربح بهدوء على كل غطاء تبيعه — وتفعل ذلك أولاً على بروتيناتك الأعلى قيمة، حيث تكون خسائر العائد الأكبر.
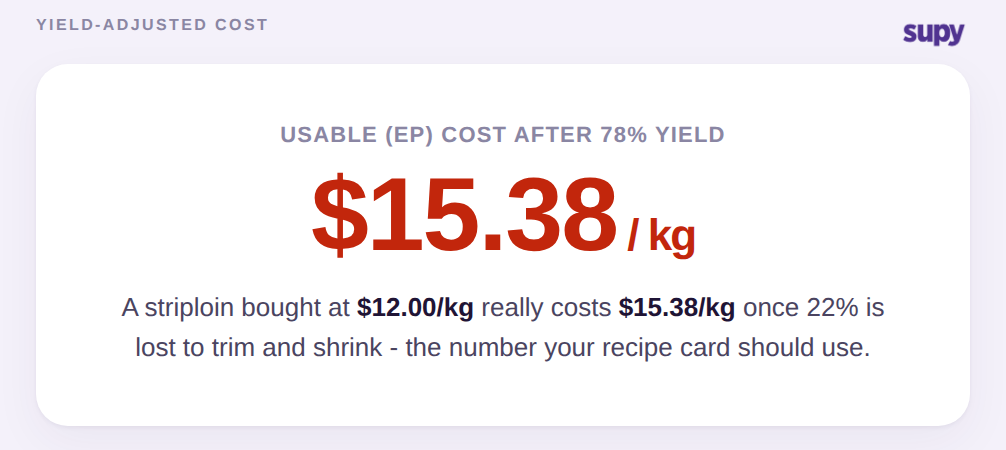
هذا هو السبب في تباعد تكلفة الوصفة الثابتة والربحية الفعلية على مدار الخدمة. البطاقة تفترض أن 100% مما تشتريه يصل إلى الطبق؛ المطبخ يعلم أن ذلك لا يحدث أبداً. تبني Supy العائد الصالح للاستخدام في تكلفة الوصفة ذاتها، فيكون الرقم على البطاقة هو الرقم الفعلي الذي يكلفه الطبق.
أين يتباعد العائد النظري عن العائد الفعلي في خط الإنتاج
الاستخدام النظري هو ما تقول وصفاتك إنك كان يجب أن تستهلكه للأغطية التي بِعتَها. الاستخدام الفعلي هو ما غادر المخزن. حين تُبنى وصفاتك على معدلات غلة محددة أكثر سخاءً من الواقع، فإن الاثنين لا يتوافقان أبداً — ويظهر الفارق في مكوّنات تختفي بسرعة أكبر مما تُفسّره الوصفة.
الجدول أدناه يُجسّد النمط الذي يتعرّف عليه معظم مشغّلي متعدد المواقع حين يقيسونه: الاستخدام النظري محسوباً من بطاقة الوصفة، والاستخدام الفعلي مستخرجاً من حركة المخزون، والتباين الذي يمثّل أموالاً حقيقية على أعلى بروتيناتك قيمة. لا شيء من ذلك سرقة أو خطأ في العد. هو عائد لم تأخذه الوصفة في الحسبان.
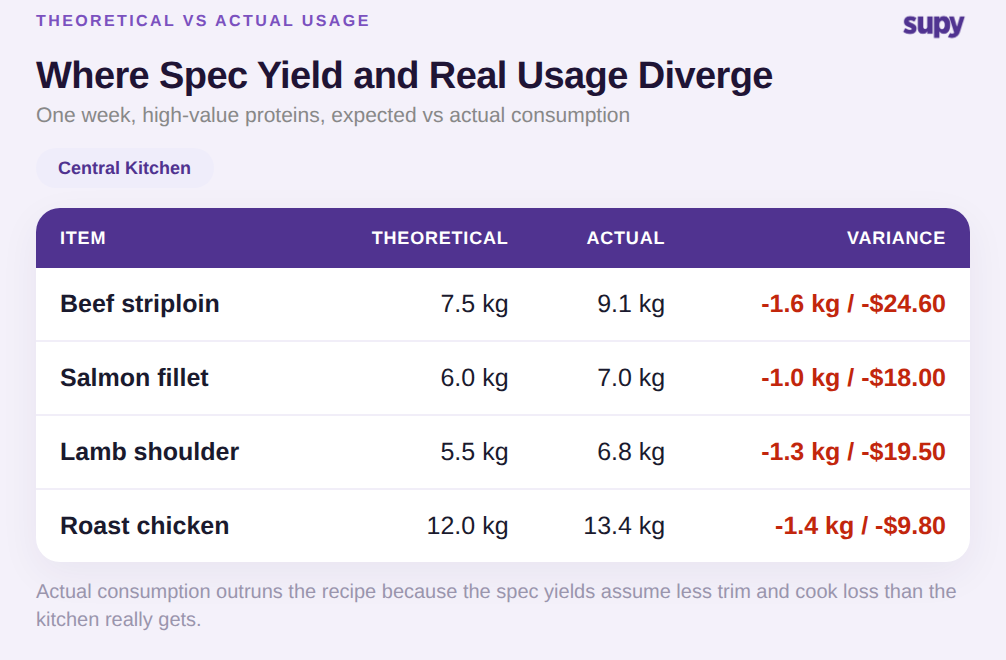
التكلفة على أساس العائد الفعلي تسدّ هذه الفجوة من المنبع. بدلاً من تتبّع التباين لاحقاً في الجرد الشهري، تُسجّل العائد الفعلي مرة واحدة وترث كل وصفة تستخدم ذلك المكوّن التكلفة المصحَّحة. للصورة الكاملة عن كيفية تراكم هذا التباين وقراءته، اطّلع على دليلنا حول التباين بين تكلفة الغذاء النظرية والفعلية.
لماذا لا تملك العناصر القابلة للتفكيك تكلفةً حقيقية للحصة حتى تُقسّمها وفق العائد
بعض أكثر مكوّناتك ثمناً لا تصل كحصص أصلاً. السمكة الكاملة أو قطعة اللحم الكبيرة أو عجلة الجبن هي عملية شراء واحدة تتحوّل إلى عدة أصناف صالحة للاستخدام، لكل منها قيمة مختلفة. ما لم تُوزَّع تكلفة الشراء الإجمالية على المكوّنات وفق عائدها الفعلي، فلا أيٌّ منها يملك تكلفة حصة يمكن الوثوق بها.
خذ سمكة سلمون كاملة: 4.0 كغ بسعر $9.00/كغ، أي $36.00 تكلفة خام. الفيليه يُعطي 2.3 كغ، والـ1.7 كغ المتبقية رأس وعظام وقصاصات. تقدير تكلفة الفيليه بـ$9.00/كغ كما لو لم يتغيّر سعره يعني التفريط في الهامش، لأن تكلفة السمكة الكاملة الخام باتت داخل وزن صالح للاستخدام أقل. عند التوزيع الصحيح، يحمل هذا الفيليه تكلفة فعلية قدرها $15.65/كغ — وعندها فقط يمكن تقدير تكلفة الطبق المبني عليه بصدق.
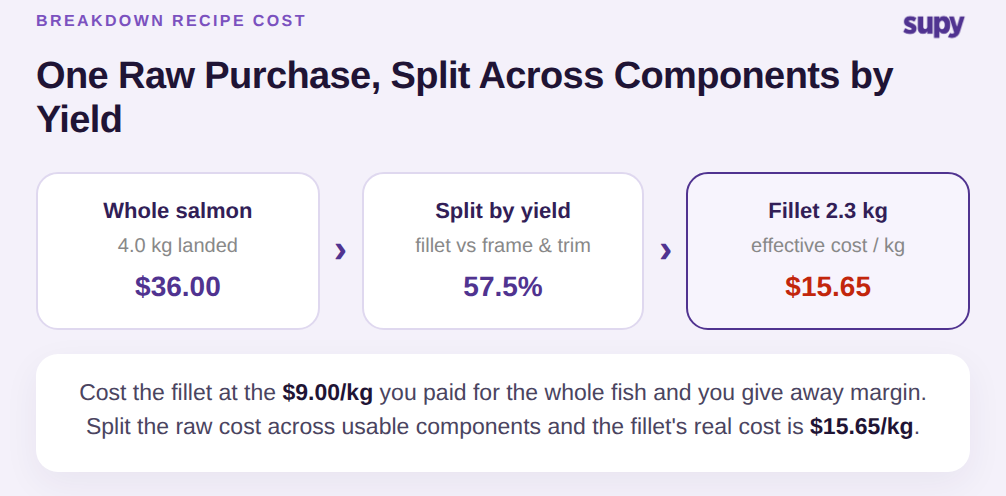
تُعالج Supy هذا عبر وصفات التفكيك: مكوّن خام واحد يُقسَّم إلى عدة أصناف، وكل صنف يحمل نصيبه من التكلفة الخام وفق العائد. تتوقف أقسام الجزارة والأسماك والتحضير عن التخمين في تكلفة كيلوغرام المنتجات الصالحة للاستخدام من القطعة الكبيرة.
تسجيل العائد الفعلي عند الإنتاج، لا ما تفترضه الوصفة
معدل الغلة على بطاقة الوصفة هو خطة. ما يحصل عليه القسم فعلياً في يوم معين، من توريدة معينة، هو الحقيقة التي يجب أن تُقدَّر التكلفة وفقها. قطعة أصلب أو يد تحضير أقل خبرة أو ثلاجة أكثر برودة تُحرّك العائد الفعلي عن المحدد — وإن لم تُقدِّر تكلفتك إلا وفق المحدد فلن تراه.
الحل هو التقاط العائد الفعلي لحظة الإنتاج. اشترِ 100 كغ من صنف خام وقلّمه حتى تحصل على 82 كغ من المنتج الصالح للاستخدام، وتكلفة الوحدة الفعلية من هذا المنتج ليست سعر الشراء. خسارة تحضير بنسبة 18% ترفع التكلفة الفعلية لكل غرام تُقدّمه في الطبق بنسبة 22%. سجِّل ذلك مرة واحدة عند حدث الإنتاج، وستتدفق التكلفة تلقائياً عبر كل وصفة في مستوى أدنى.
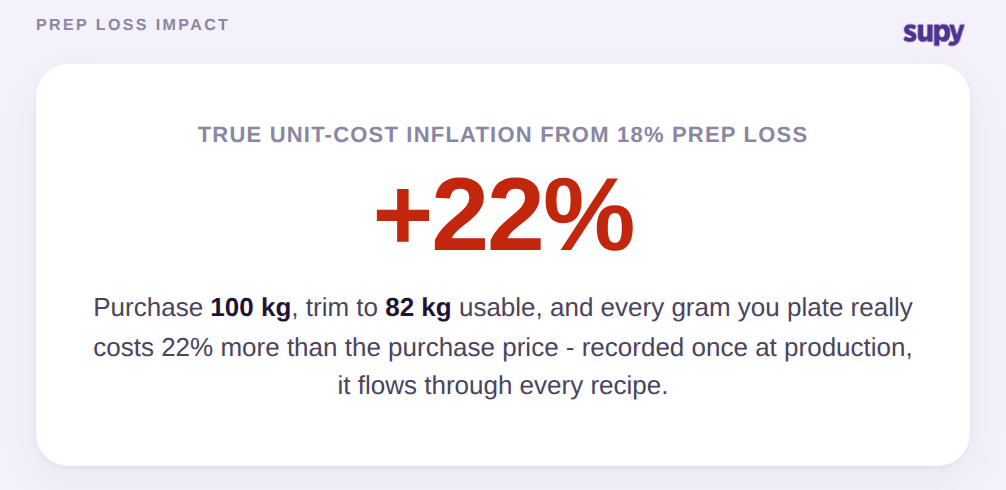
في Supy، يتجاوز المشغّلون العائد المتوقع في الوصفة بالعائد الفعلي الذي أنتجوه، وتُحتسب خسائر الهدر في التحضير لكل مكوّن، فيعكس المخزون الكمية الصافية الصالحة للاستخدام بعد التقليم، لا الوزن الخام المشترى. تتوقف تكلفة الوصفة عن كونها افتراضاً وتصبح قياساً.
لماذا يُسعِّر عائد ثابت واحد الطبق ذاته بشكل خاطئ عبر مواقعك
حتى لو كانت الوصفة متطابقة، فإن الطبق ذاته لا يكلف نفس الشيء في كل موقع. يتحرك العائد بحسب المعدات ومهارة التحضير والتوريدة التي يتلقاها كل موقع، وتتحرك تكلفة المكوّن بحسب آخر سعر دفعه كل فرع. عائد ثابت واحد وتكلفة مدمجة واحدة مطبَّقان على المجموعة يُسعِّران الطبق بشكل خاطئ في كل مكان إلا الموقع الوحيد الذي صادفت المعدلات أن تناسبه.
المخطط أدناه يُسعِّر الطبق ذاته من شرائح اللحم على أربعة فروع. البطاقة تقول $6.40. التكلفة الفعلية المعدَّلة وفق العائد تتراوح من $7.10 في الموقع الأشد انضباطاً إلى $8.30 في الأقل انضباطاً، فارق 17% على طبق واحد عبر مجموعة واحدة. تسعير القائمة وفق تكلفة المواصفات يعني أن أكثر الفروع انحرافاً تبيع بهامش لم توافق عليه.
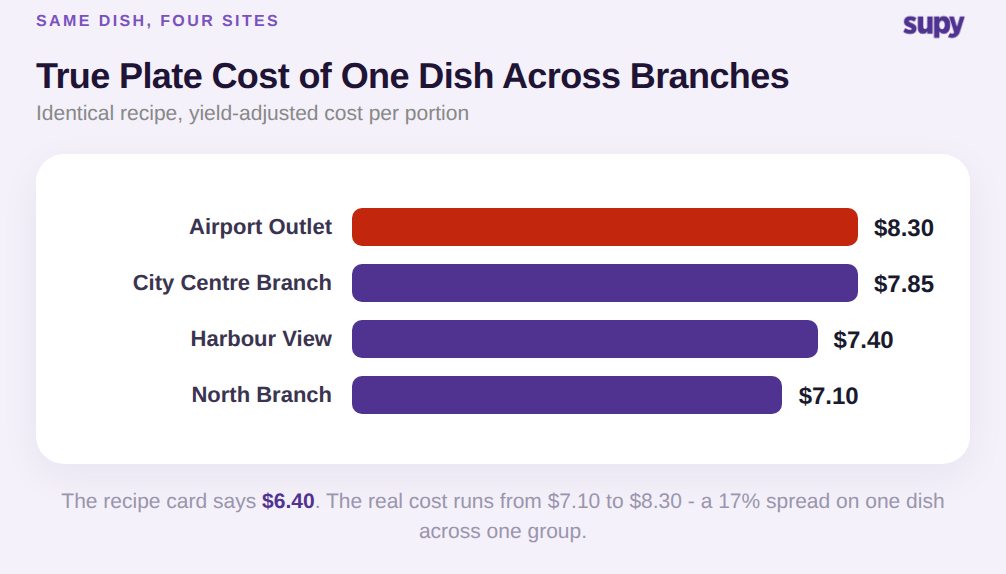
لأن Supy تحسب تكلفة الوصفة لكل موقع ولكل تاريخ — باستخدام متوسط التكلفة أو آخر سعر شراء — يمكن للطبق ذاته أن يحمل تكلفته الحقيقية الخاصة في كل موقع. هذا ما يجعل التسعير على مستوى المجموعة قابلاً للدفاع بدلاً من كونه معدلاً خاطئاً في كل مكان تقريباً. وهي الطبقة التشغيلية خلف الأرقام في نظرتنا العامة على برنامج تكلفة الوصفات.
كيف يظهر العائد غير المسجَّل على هيئة تباين تُلقي لومه على الجرد
حين لا يُسجَّل العائد أبداً، لا تختفي تكلفته. يعود في نهاية الشهر على شكل فجوة بين تكلفة الغذاء النظرية والفعلية يجب تفسيرها — والأسهل إلقاء لومها على الجرد. تُنسب مجموعات متعدد المواقع باستمرار تباين تكلفة الغذاء غير المفسَّر إلى أخطاء جرد المخزون عبر الفروع، في حين أن جزءاً كبيراً منه هو ببساطة عائد لم تلتقطه الوصفات.
فرِّق بين العوامل الدافعة لذلك التباين وستجد أن خسائر العائد غير المسجَّلة عادةً أكبر حصة منفردة، تسبق الانحراف في التقديم وأخطاء الجرد الحقيقية والهدر غير المسجَّل. السعي إلى جرد أكثر دقة بينما الوصفات لا تزال تعمل على معدلات الغلة المحددة يُصلح الجزء الأصغر من المشكلة ويترك الجزء الأكبر دون معالجة.
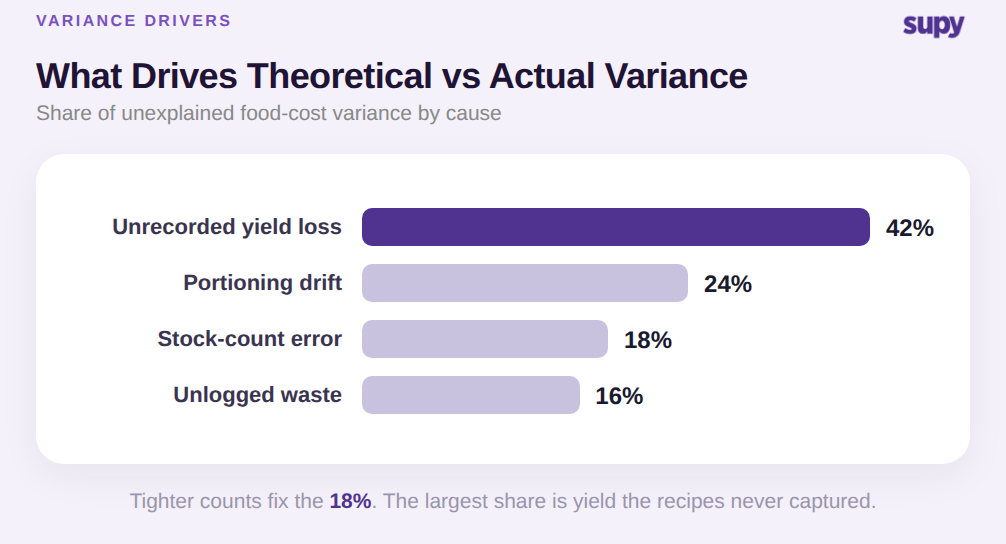
هذا هو الفحص في دقيقتين لعمليتك: اسحب التباين النظري-الفعلي على أغلى خمسة بروتينات لديك، ثم تحقق إذا كانت أي وصفة تستخدمها تُسجّل عائداً فعلياً أو نسبة هدر تحضير. إذا كان التباين جوهرياً وحقول العائد فارغة، فأنت لا تُخطئ في الجرد؛ بل تُكلِّف وفق معدل غلة محدد لا يصله مطبخك أبداً. الخطوة الأولى هي تسجيل العائد الفعلي لتلك البروتينات الخمسة ودع التكلفة المصحَّحة تتدفق — قبل أن تمسّ ورقة جرد واحدة.
التكاليف الثابتة للوصفات مريحة لأنها مستقرة. لكن التكلفة التي لا تتغير أبداً توقفت عن أن تكون صحيحة لحظة اختلف أول تسليم في التقليم عمّا افترضته البطاقة. احتساب التكلفة على أساس العائد هو كيف تجعل الرقم على البطاقة يتطابق مع المال في الصندوق — على كل طبق وفي كل موقع.