
تتبع الهدر في المطاعم: الإعداد خلف الأرقام التي يمكن الوثوق بها
لماذا تفشل أرقام الهدر في مرحلة الإعداد لا في مرحلة التسجيل
تفشل معظم أرقام الهدر قبل تسجيل أي حدث هدر. التقرير لا يكون أمينًا إلا بقدر ما يكون الإعداد خلفه أمينًا: الفئات التي يمكن للموظفين الاختيار منها، وحقول الوصفة التي تُكلِّف كل خسارة، وخيار التبديل الذي يحدد ما إذا كانت التكلفة تصل إلى خط تكلفة الغذاء لديك، والتحقق الذي تجريه قبل أن تثق بأي إجمالي. إذا أخطأت في هذه العناصر، فإن الرقم يكون دقيقًا في مظهره ولا معنى له في جوهره.
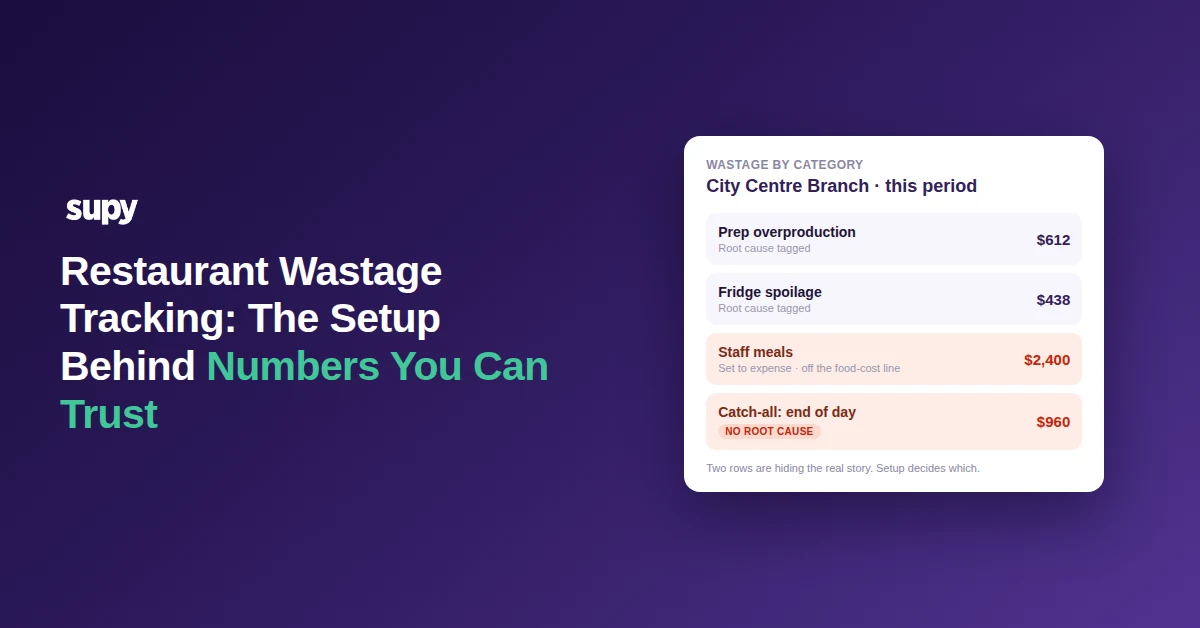
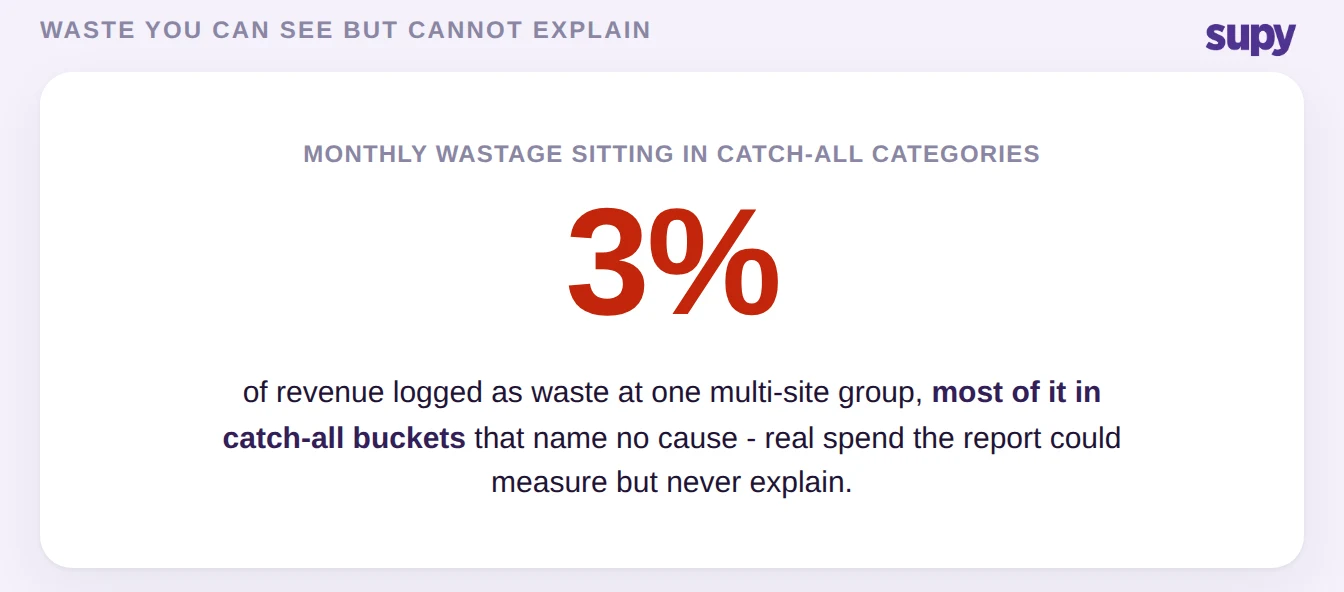
لهذا السبب يمكن لمجموعة متعددة المواقع أن تسجل الهدر بدقة في كل موقع ولا تزال لا تعرف أين يذهب المال. كان الهدر الشهري لأحد المشغلين يعادل نحو 3% من الإيرادات مع وجود معظمه في فئات شاملة عامة، مما يعني أن الرقم كان حقيقيًا لكنه لم يخبر أحدًا بالعملية التي يجب إصلاحها. القرارات الخمسة للإعداد المذكورة أدناه هي التي تحدد ما إذا كان يمكن الوثوق ببيانات الهدر لديك. كل قرار يقرن قرارًا تتخذه مرة واحدة وقت الإعداد بالحل الملموس. اعملوا على هذه القرارات قبل الإطلاق، أو خلال عملية تنظيف إذا كانت الأرقام تبدو مبهمة بالفعل.
حدِّد تصنيف الهدر وربطه بالحسابات أولًا
تصنيف الهدر هو المجموعة الثابتة من أنواع الخسائر التي يتعرف عليها منشأتك: التلف، وخسائر التحضير، ووجبات الموظفين، والعناصر المجانية، والخط في قائمة الأرباح والخسائر الذي يُفترض أن يُصنَّف فيه كل نوع. حدِّد ذلك قبل أن يسجل أحد الهدر، لأن الفئة التي لا تملك مكانًا محددًا في الحسابات هي نقطة توقف الإعداد وبداية انحراف الأرقام.
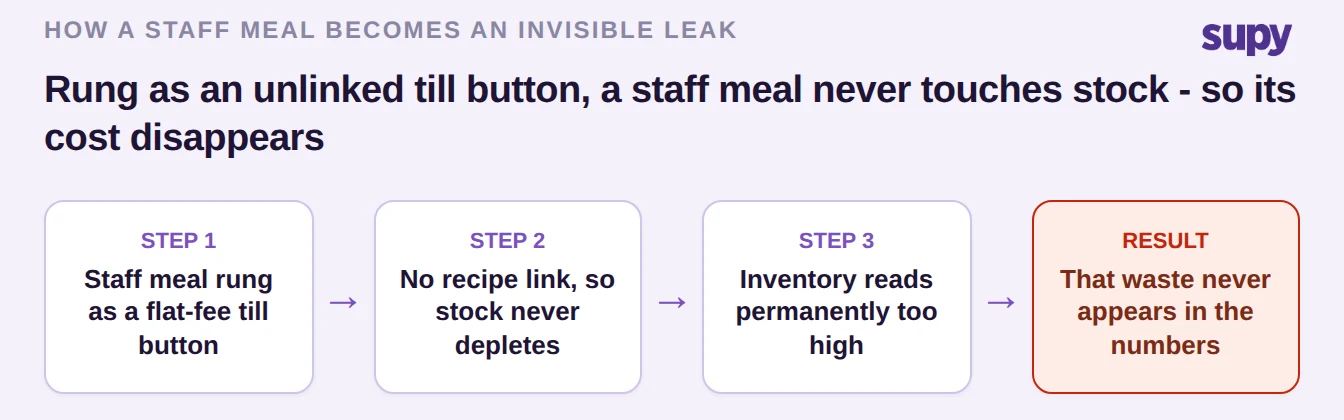
أكثر الثغرات تكلفةً هنا هي وجبة الموظف. عندما تُسجَّل وجبات الموظفين عبر نقطة البيع كزر رسوم ثابتة غير مرتبط، لا تُنقص أرصدة المخزون أبدًا، مما يجعل المخزون مرتفعًا بصورة دائمة والهدر الناتج عن هذه الوجبات غير مرئي. الحل هو تسجيل وجبات الموظفين كهدر حقيقي حتى يتحرك المخزون فعليًا، والتقرير مسبقًا بالحساب الذي ستنتقل إليه التكلفة. هنا تستحق برمجيات إدارة المخزون للمطاعم تكلفتها: في Supy تنشئ فئات هدر مخصصة في الإعدادات تتوافق مع هيكل مراكز التكلفة وقائمة الأرباح والخسائر الخاصة بك بدلًا من قائمة افتراضية ثابتة، وكل قيد مُسجَّل يخصم من المخزون ويُحتسب بسعر المكوّن ذلك اليوم. حدِّد تصنيفات «المجاني» و«وجبة الموظف» في الوقت نفسه، حتى لا تكون هناك فئة يمكن للموظفين الوصول إليها دون أن يستطيع المحاسب تصنيفها.
ابنِ الفئات للسبب الجذري لا لتجميع كل شيء في مكان واحد
الغرض من فئة الهدر هو إخبارك بالعملية التي أخفقت. الدلو الذي يُسمى «نهاية اليوم» أو دلو شامل واحد لـ«وجبة الموظف» لا يستطيع فعل ذلك، لذا فإن الهدر المُسجَّل فيه إنفاق تراه لكن لا تستطيع التصرف بناءً عليه. تصل الحسابات المكتسبة حديثًا في الغالب دون أي فئات هدر، أو مع الهدر المتتبَّع فقط كرمز خصم دون سبب مرفق، وكلاهما يتركك أعمى أمام السبب الجذري.
صمِّم الفئات حول السبب لا الراحة: افصل بين الإنتاج الزائد في التحضير وتلف الثلاجة ورفض العميل، لأن كلًا منها يشير إلى حل مختلف. ينبغي أن يتحلل هدر الوصفة حتى مستوى المكونات الفردية بدلًا من شطب واحد على مستوى الوصفة، حتى تظهر الدفعة المرمية بشكل صحيح مقابل كل مكوّن في التباين. عندما تتوافق فئاتك مع أسباب حقيقية، يُخبرك الرقم المتصاعد بما يجب تغييره؛ وعندما تتوافق مع فئات شاملة، يخبرك فقط أن المال ذهب.
| ما تقارنه | الفئة الشاملة | فئة السبب الجذري |
|---|---|---|
| ما يختاره الموظفون | «نهاية اليوم»، «وجبة الموظف»، رمز خصم مجرد | التلف، الإنتاج الزائد في التحضير، رفض العميل |
| ما يخبرك به الرقم | ذهب المال؛ السبب مجهول | بالضبط أي عملية تحتاج إصلاحًا |
| على نطاق متعدد المواقع | نقطة عمياء مشتركة في كل موقع | مقارنة متماثلة حسب السبب |
| الحل | إيقاف الدلو وتقسيمه حسب السبب | ربط الفئات بمراكز التكلفة الخاصة بك |
احتفظ بهدر التحضير وعائد الحصة في مسارين منفصلين
هذا هو أكثر أخطاء مستوى الحقل شيوعًا في إعداد الهدر، وينتج عنه تكاليف وصفات ليست خاطئة قليلًا بل مستحيلة. يصف كل من هدر التحضير وعائد الحصة خسارةً، لكنهما يُنمذجان أشياء مختلفة، واستخدام أحدهما بدلًا من الآخر يُفسد كل تكلفة تلمسها تلك الوصفة وكل رقم تباين يعتمد عليها.
هدر التحضير مخصص لخسارة التقليم في مكوّن لا يزال يُستخدم جزئيًا: الأوراق الخارجية، القشر، الأطراف. عائد الحصة مخصص لحالة رمي الصنف بالكامل، أو عندما تعرف بالفعل وزن الدفعة النهائية. يلجأ المشغلون إلى هدر التحضير بنسبة 99% لنمذجة مكوّن يُرمى بالكامل تقريبًا، فيرفع محرك التكلفة الوصفة تبعًا لذلك: طبق يكلف حقًا 4.80$ قد يظهر بـ96$، وتجد مجموعة تسحب تقريرًا عاجلًا للتكلفة عدة أطباق بأرقام مستحيلة. تصحيح الحقل يُعيد تكلفة الوصفة والتباين إلى نطاق معقول.
| السؤال | هدر التحضير | عائد الحصة |
|---|---|---|
| ما الذي يُنمذجه | خسارة تقليم في مكوّن لا يزال يُستخدم جزئيًا | صنف يُرمى بالكامل أو وزن دفعة نهائية معروف |
| متى تستخدمه | القشر، الأوراق الخارجية، الأطراف المقطوعة | الدفعات المرمية، الحصص الفاسدة، العوائد المُختبرة |
| أعراض الاستخدام الخاطئ | تكاليف الوصفات ترتفع إلى أرقام مستحيلة | التكاليف مُقدَّرة بأقل من الواقع والتباين ينحرف بصمت |
اضبط خيار المصروف مقابل تكلفة البضائع المباعة قبل الإطلاق
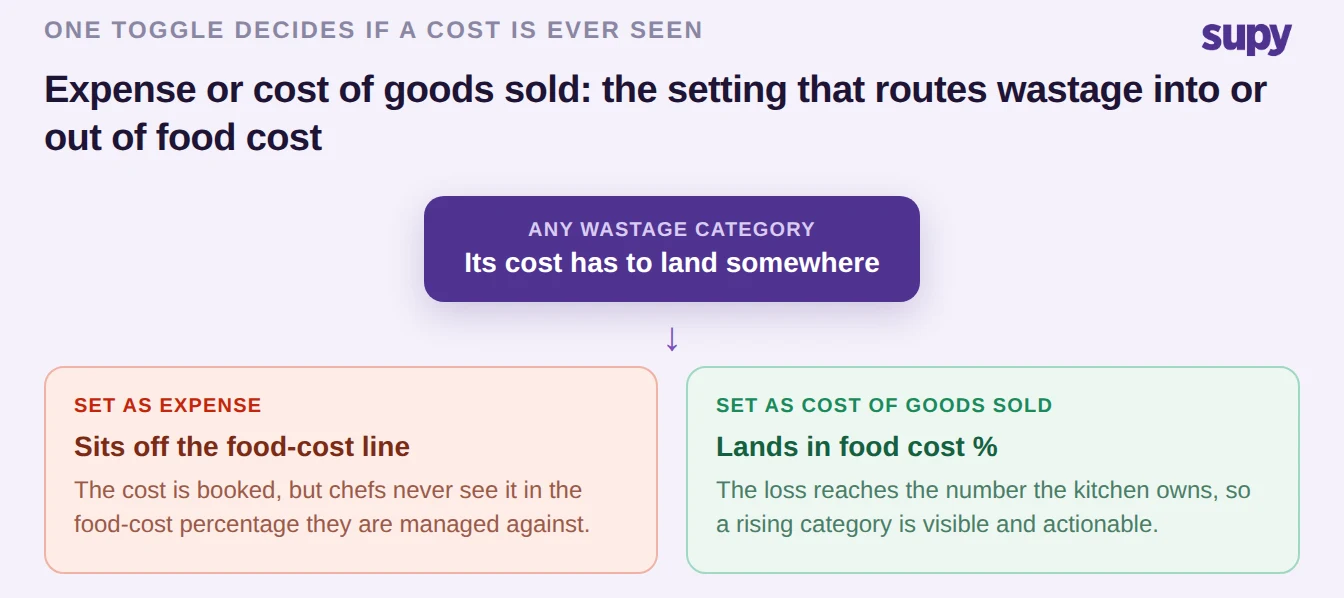
تحمل كل فئة هدر قرارًا محاسبيًا صامتًا: هل هذه الخسارة مصروف تشغيلي أم تكلفة بضائع مباعة؟ يُحدد هذا الخيار ما إذا كانت التكلفة تظهر في أرقام تكلفة الغذاء لديك، ويُضبط وقت الإعداد لا في مرحلة لاحقة. مدير المشتريات الذي لا يجد هدر وجبات الموظفين في لوحة معلومات عادةً لا ينظر إلى خطأ، بل إن الفئة كانت مضبوطة كمصروف فلم تصل أبدًا إلى عرض تكلفة الغذاء.
حدِّد طريقة معالجة كل فئة باختيار مقصود. الخسائر التي تريد أن تنعكس في تكلفة الغذاء، كالتلف وهدر التحضير ومعظم وجبات الموظفين، تنتمي إلى تكلفة البضائع المباعة. التكاليف التي تحتفظ بها عن قصد خارج نسبة تكلفة الغذاء للمطبخ تنتمي إلى المصروف. إذا أخطأت في الاتجاه نفسه عبر عدة فئات، فإن تكلفة حقيقية، كـ2,400$ شهريًا من وجبات الموظفين، تقع بالكامل خارج الرقم الذي يُدار طهاتك وفقه. في Supy تُحتسب كل قيد بسعر المكوّن في ذلك اليوم في عرض تأثير التكلفة المباشر حسب الفرع والفترة والفئة، فبمجرد ضبط الخيار بشكل صحيح تهبط التكلفة حيث تتوقع وتبقى هناك.
أجرِ ثلاثة فحوصات للنزاهة قبل الثقة بأي رقم
حتى التقرير المُعدّ جيدًا قد يحمل خطأً صامتًا، وعلى نطاق متعدد المواقع الإجمالي الخاطئ أسوأ من لا إجمالي لأن الناس يتصرفون بناءً عليه. ثلاثة فحوصات، كل منها مستمد من خطأ حقيقي في تقارير المؤسسات، تُمسك بتقريب كل شيء قبل أن يصل إلى قرار. يُساعد أن التذكرة الملغاة أو المُلغاة في نقطة البيع تتحول تلقائيًا إلى سجل هدر، وأن الهدر مُقيَّد بمنفذ واحد في تاريخ واحد مما يُقلل من الأماكن التي يمكن للتناقض الاختباء فيها، لكنك تُجري الفحوصات رغم ذلك.
أولًا: قارن إجمالي النظرة الشاملة مع مجموع البنود التفصيلية؛ كثيرًا ما يعود التباين إلى كميات ضئيلة أقل من 0.001 تُحذف من الملخص بينما تحتفظ بها التفاصيل. ثانيًا: تحقق من تحويل وحدة القياس لأي صنف يظهر بأكثر من وحدة، لأن التحويل الخاطئ هو النقطة التي يتوقف عندها ملفا التصدير عن التطابق. ثالثًا: قيِّد رموز الاستخدام التي يمكن للموظفين تحديدها فعليًا، فقد منع أحد المشغلين «المجاني» تحديدًا حتى لا تحول القائمة المفتوحة تقرير الهدر إلى مكب نفايات.
| الفحص | ما يكشفه | أين تبحث |
|---|---|---|
| النظرة الشاملة مقابل إجمالي البنود | كميات ضئيلة أقل من 0.001 تُحذف من الملخص | مقارنة إجمالي التقرير مع تفاصيله |
| تحويل وحدة القياس | ملفا تصدير يتوقفان عن التطابق | أي صنف مُسجَّل بأكثر من وحدة |
| رموز الاستخدام المقيَّدة | قائمة مفتوحة تصبح مكب نفايات | قفل الأسباب التي يمكن للموظفين اختيارها |
تدقيق إعداد الهدر في عشر دقائق
لا تحتاج إلى مشروع كامل لمعرفة ما إذا كانت أرقامك موثوقة، بل تحتاج عشر دقائق والأعراض الأربعة أدناه. اسحب تقرير الهدر للشهر الماضي، افتح إعدادات الوصفة والفئة جنبًا إلى جنب، وتحقق من كل منها. العرَض الأول الذي تراه هو القرار الذي يجب إصلاحه أولًا؛ يمكن للبقية أن تتبع.
| إذا رأيت هذا | فهو يشير إلى | أصلح أولًا |
|---|---|---|
| هدر متراكم في «نهاية اليوم» أو «وجبة الموظف» | لا توجد فئات بالسبب الجذري | إعادة بناء الفئات حول السبب |
| وصفة بتكلفة مستحيلة | هدر تحضير مُستخدَم بدلًا من عائد الحصة | فصل حقلَي الوصفة |
| تكلفة وجبات الموظفين غائبة من نسبة تكلفة الغذاء | خيار المصروف مقابل تكلفة البضائع المباعة خاطئ | إعادة ضبط معالجة الفئة |
| إجمالي التقرير لا يتطابق مع البنود | خطأ في النزاهة لا رقم حقيقي | المطابقة قبل الثقة به |