تكلفة الوصفة خاطئة أو صفر: كيف تعالج كل مشكلة
خطأ في تكلفة الوصفة مشكلة إعداد لا حسابات
تكلفة الوصفة في المطعم التي تعرض صفراً أو قيمة غير صحيحة تأتي في الغالب من طريقة إعداد المكوّن، لا من خلل في الحسابات. طبق يجب أن يكلّف 4.20 دولار يعرض 0.00 دولار حين لا يكون ثمة طلب شراء مستلم لأحد مكوناته. كيس طحين بـ25 كجم مُدخَل كـ1 كجم يفسد كل وصفة تستخدم هذا المكوّن. يعرض هذا المقال الأخطاء الستة في الإعداد التي تُخطئ تكلفة الوصفة، والتصحيح الملائم لكل منها.
يبدو العَرَض خطأً برمجياً فيبحث المشغّلون عنه. السبب يقع مستوىً أدنى: في المكوّن ذاته، أو وحداته، أو تعبئة مورّد. يمكنك فحص كل هذه الأسباب وتصحيحها بنفسك.
ستة أسباب لظهور تكلفة الوصفة خاطئة أو صفراً
تتبّع القائمة وأوجد التطابق بين كل سبب وما تراه على الشاشة.
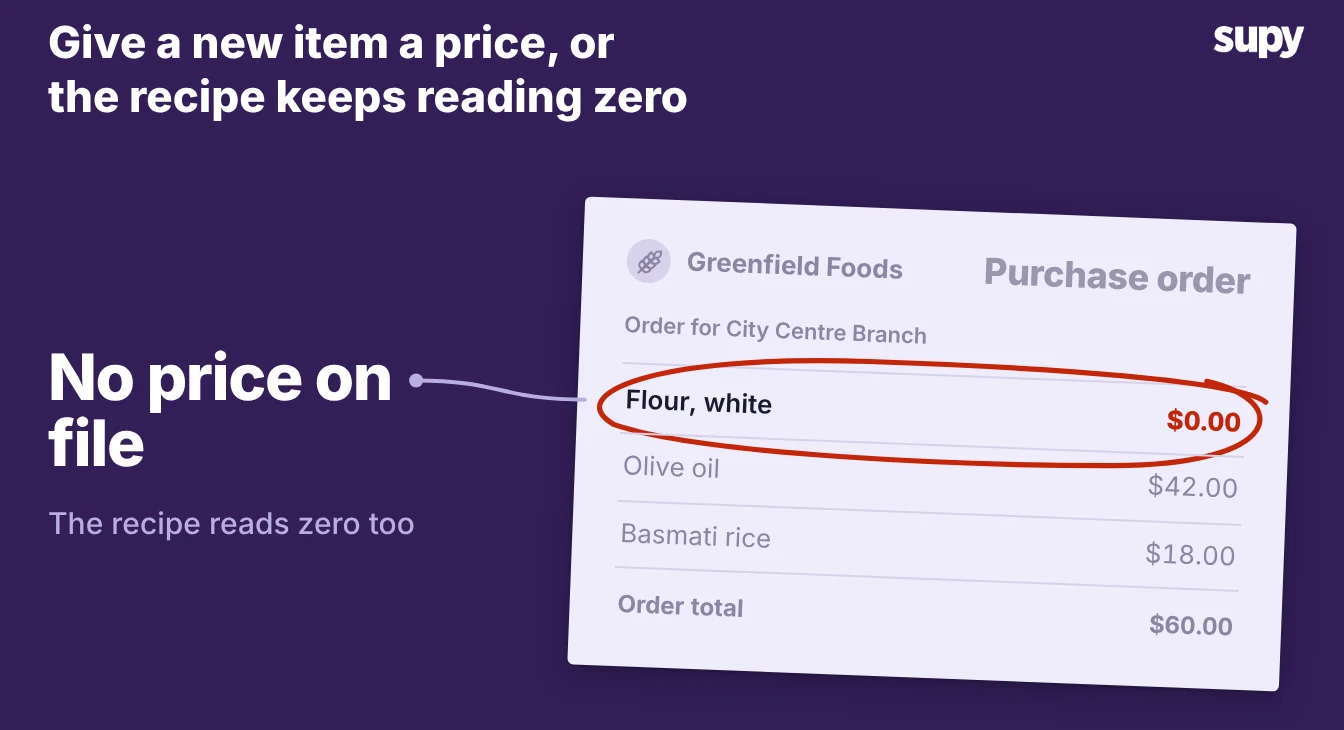
- تعرض التكلفة صفراً لعدم وجود سجل مشتريات للمكوّن. طبق يجب أن يكلّف 4.20 دولار يعرض 0.00 دولار. لم يُسعَّر المكوّن قط لأنه لم يُستلَم ولم يُطابَق أي طلب شراء له، فلا أساس للنظام كي يحسب منه. تحقق أولاً من استلام طلب الشراء ومطابقته لأن ذلك عادةً هو السبب الوحيد. إن لم تكن لديك أي مشتريات بعد، خصّص للمكوّن تكلفة ثابتة للوحدة في إعداد تكاليف الوصفات. يحل هذا السعر الثابت محل سعر طلب الشراء، فتعرض الوصفة رقماً حقيقياً منذ اليوم الأول.
- الوحدة الأساسية ووحدة الشراء مقلوبتان. كل وصفة تستخدم المكوّن تنحرف بالعامل ذاته. الوحدة الأساسية هي الوحدة التي تحصي وتكلّف بها المكوّن، كالغرامات أو الملليلترات. وحدة الشراء هي التعبئة التي تطلبها من المورّد، كعلبة أو كيس. أدخل إحداهما مكان الأخرى وترث كل التكاليف المبنية عليها الخطأ. اضبط الوحدة الأساسية بحسب استخدامك للمكوّن في الوصفات، ووحدة الشراء بحسب ما يبيعه المورّد، ودع التحويل بينهما يتولى الحسابات.
- نسبة تحويل التعبئة إلى الوحدة الأساسية خاطئة. مكوّن واحد يكلّف أكثر أو أقل بكثير بينما الباقي يبدو سليماً. النسبة بين وحدة الشراء والوحدة الأساسية خاطئة. كيس طحين بـ25 كجم مُدخَل كـ1 كجم يُضخّم كل وصفة تحتوي طحيناً. رغيف يُعطي 20 شريحة مُدخَل كـ1 شريحة يُعطي تكلفة خبز خاطئة. افتح المكوّن وصحّح التحويل حتى تعادل وحدة الشراء الواحدة العدد الحقيقي من الوحدات الأساسية.
- المكوّن ذاته موجود مرتين أو ثلاثاً، مرة لكل حجم تعبئة. التكلفة تتذبذب بحسب المورّد الذي أتى آخر توريد. زيت الزيتون ذاته قد يصل في علبة 5 لترات من مورّد وبزجاجة 1 لتر من مورّد آخر. يلجأ المشغّلون أحياناً إلى إنشاء مكوّن منفصل لكل تعبئة فيتوزع متوسط التكلفة المتحرك على النسخ المكررة. احتفظ بسجل مكوّن رئيسي واربط به كل ما يُعرضه المُوردون من المنتجات وأحجام التعبئة، فتُغذي جميع المشتريات متوسطاً واحداً وتقرأ الوصفات تكلفة مدمجة واحدة.
- السعر قديم ولا يطابق ما تدفعه. تكلفة الغذاء على الورق تقع ضمن هدفك البالغ 28% إلى 32% بينما يُعارض رصيد الحساب البنكي ذلك. صُممت الوصفة مرة ولم تُحدَّث قط فما زالت تحمل أسعار الأمس. دع تحديثات أسعار المُوردون تتسرب إلى متوسط تكلفة المكوّن، أو سجّل مشتريات حديثة كي يلتحق السعر. في كلا الحالين تتحرك الوصفات والتقارير مع الأسعار التي تدفعها فعلاً.
- وصفة فرعية مُعدَّة تعرض صفراً رغم تكلفة المكونات. صلصة أو تحضير دُفعي لا تعرض قيمة في طبق أو جردية. للوصفة الفرعية تكاليف مكونات لكن لا ناتج محدد فلا أساس لتوزيع التكاليف عليه. كلّف الوصفة الفرعية كأي وصفة أخرى ثم حدد ما تُنتجه. كل حصة تحمل حينئذ حصتها من تكلفة الدفعة في الأطباق التي تستخدمها.
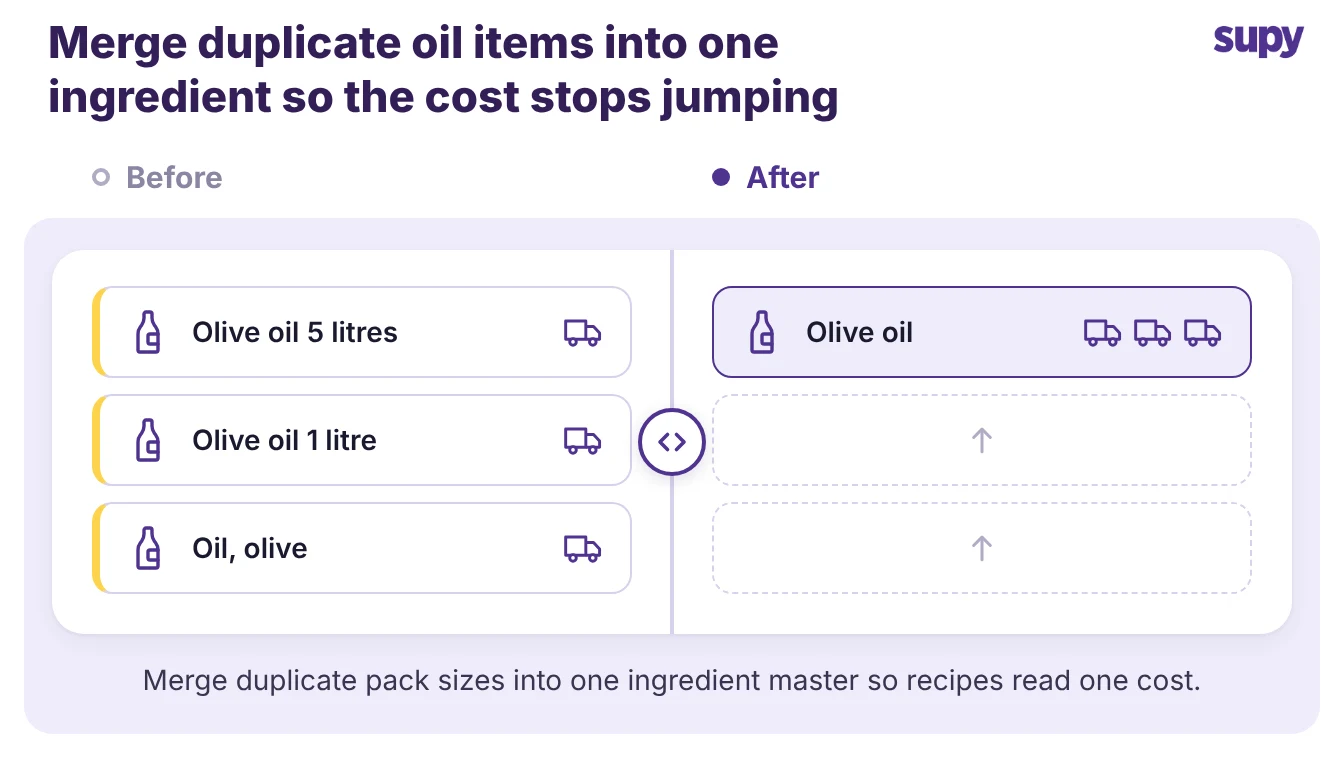
أي السباب يُفحص أولاً
ابدأ بالعَرَض على الشاشة لأن القراءة ذاتها تشير إلى السبب. طابق ما تراه مع السبب الأرجح أدناه ثم افحص ذلك الجزء من الإعداد أولاً.
| ما تراه | السبب الأرجح | افحص أولاً |
|---|---|---|
| التكلفة صفر تماماً | لا سجل مشتريات أو وصفة فرعية غير محددة التكلفة | استلام الصنف وناتج الوصفة الفرعية |
| التكلفة خاطئة لكن ليست صفراً | الوحدة الأساسية ووحدة الشراء مقلوبتان أو تحويل خاطئ | وحدات الصنف ونسبة تحويل التعبئة إلى الوحدة الأساسية |
| التكلفة لا تطابق ما تدفعه | أصناف مكررة أو أسعار لم تُحدَّث قط | سجل مكوّن رئيسي لكل صنف والمشتريات الحديثة |
صحّح السبب المطابق لما تراه، أعد تكلفة الوصفات المتأثرة، وسيبدأ نسبة تكلفة الغذاء الذي تُبلّغ عنه في التوافق مع المال الذي تنفقه فعلاً.