تكلفة الغذاء

نسبة الإنتاجية الغذائية في المطاعم: أين تنحرف تكاليف الوصفات في المواقع المتعددة
تُعدّ نسبة الإنتاجية الغذائية واحدة من القليل من أرقام تكلفة الغذاء التي يمكنك قياسها ورسمها والتصرف بناءً عليها في الأسبوع ذاته. احرص على صحتها وستعكس كل تكلفة طبق تحملها ما تسحبه المطبخ فعلياً من المخزون. احرص على اتساقها عبر المواقع وستتوقف تكاليف مجموعتك عن التباعد لأسباب لا يستطيع أحد تسميتها.

يتناول هذا الدليل الحساب، ثم الجزء الذي تتخطاه الآلات الحاسبة العامة: أين تنحرف تلك النسبة بصمت فور إدارتك أكثر من مطبخ واحد.

كيفية حساب نسبة الإنتاجية الغذائية

نسبة الإنتاجية الغذائية هي حصة المكوّن الخام الذي يصمد أمام التحضير ويصل إلى الطبق أو دفعة إنتاج منتهية. تزن ما تبدأ به، وتزن ما هو صالح للاستخدام بعد التقليم والتقسيم، ثم تقسم. الصيغة هي: نسبة الإنتاجية % = (الوزن الصالح / الوزن الابتدائي) × 100.

خذ قطعة بقر ستريبلوين كاملة. تبدأ بـ 5.0 كجم. بعد إزالة الدهن والأوتار تحصل على 3.9 كجم من اللحم الصالح. هذه نسبة إنتاجية 78%، وهو الرقم الذي يجب أن تُبنى عليه تكلفة وصفتك، لا الـ 5.0 كجم التي دفعت ثمنها.
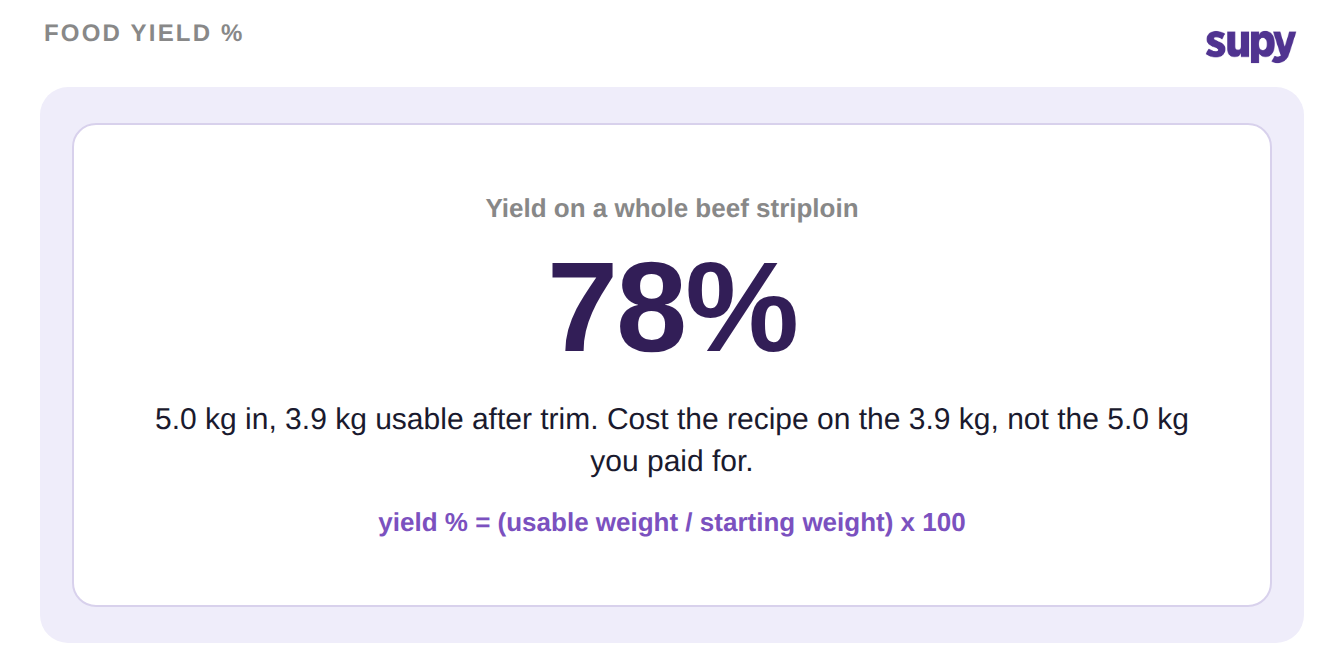
Food yield percentage worked example: 5.0 kg beef striploin trims to 3.9 kg usable, a 78 percent yield

آليات تحويل هذه الإنتاجية إلى تكلفة وصفة موضوع مستقل بذاته. يشرح دليلنا حول حساب إنتاجية المطعم خطوة بخطوة كيفية تحديد تكلفة وصفة من الإنتاجية، ويمكنك اختبار عنصر واحد في حاسبة تكلفة الغذاء. يتناول هذا المقال النسبة المئوية نفسها، لأنها ما يتغير بمجرد توسعك.

أين تنحرف نسبة الإنتاجية عبر المواقع والوصفات

هذا هو الجزء الذي لا تُظهره لك أبداً آلة حاسبة لمطبخ واحد. نسبة الإنتاجية ليست رقماً ثابتاً واحداً. تتغير حسب المورّد والقطع والمحطة والموقع. رقم نظري ثابت يخفي كل ذلك.

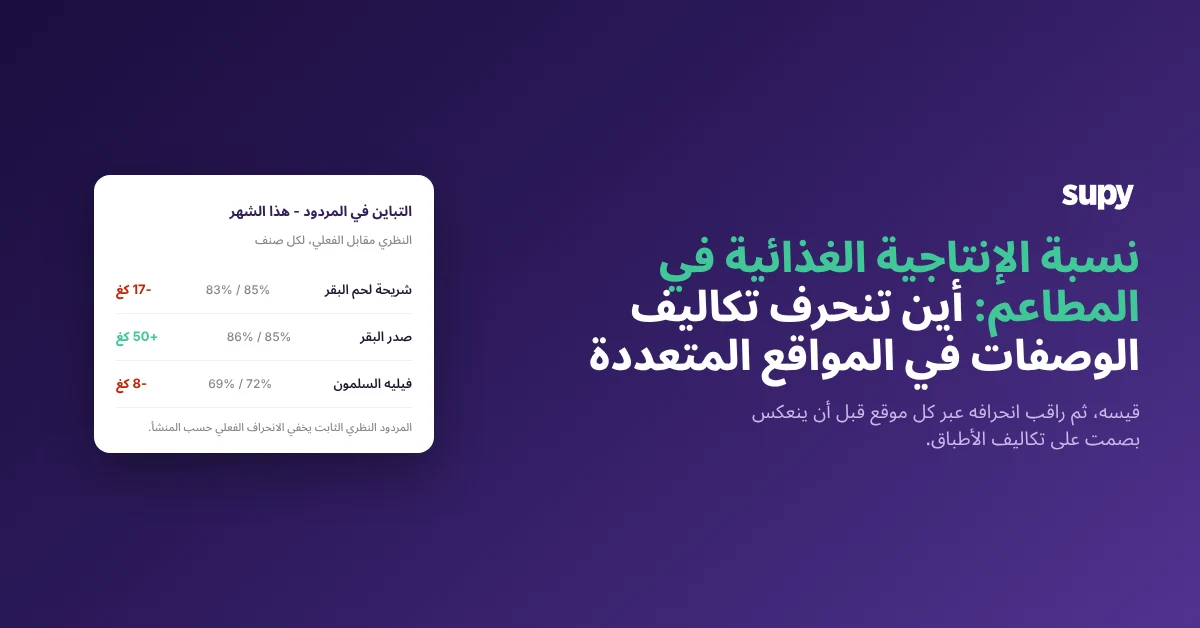
كان المطبخ المركزي يحمل نسبة إنتاجية نظرية ثابتة 85% على اللحم البقري شبه المُصنَّع. تراوحت نسبة الإنتاجية اليومية الفعلية بين 83% و86%. على مدار شهر واحد، أضاف هذا الفارق تبايناً حقيقياً في التكلفة على مصدرَي لحم بقري مشترَيَين بموجب الوصفة ذاتها.

العنصرالنظريالفعليالتباين
ستريبلوين بقري (المصدر 1)85%83%-17 كجم / -204$
صدر بقري (المصدر 2)85%86%+50 كجم / +450$
شريحة سلمون72%69%-8 كجم / -152$

النمط أهم من أي صف بعينه. حين لا يتغير الرقم النظري المحتسب بينما ينحرف الرقم الفعلي بضع نقاط لكل موقع، تتجه تكاليف الطبق في الاتجاه الخطأ بصمت. لا شيء يبدو معطوباً. تتآكل الهامش فحسب. رؤية ذلك تستلزم قياس الإنتاجية الفعلية مقابل النظرية لكل عنصر ولكل موقع، وهو ما يؤديه التقرير الفوري للتباين عبر المجموعة. إن كنت تسجّل أيضاً الكميات الفعلية للإنتاج لكل دفعة، يتناول دليلنا حول تتبع إنتاجية وصفة التحضير وإنتاج الدفعات هذا الجانب.

الهدر في التحضير مقابل إنتاجية الحصة: الحقول التي يخلط فيها المشغلون

يُعدّل حقلان من حقول الوصفة كلاهما الفاقد، والخلط بينهما أسرع طريق إلى تكلفة خاطئة. القاعدة مختصرة. الهدر في التحضير مخصص لفاقد التقليم على مكوّن لا تزال تستخدم معظمه. إنتاجية الحصة تُطبَّق حين يُتخلص من العنصر كلياً، أو حين تعرف وزن الدفعة المنتهية وتحتسب التكلفة منه.

اضبط الهدر في التحضير على 99% أو 100% لنمذجة مكوّن يُتخلص منه إلى حد بعيد وستحصل على تكاليف وصفة مستحيلة، لأن الحقل لم يُصمَّم لهذه الحالة قط. يكمن الخلط ذاته في المكوّنات المنفصلة. احتسب صفار البيضة بسعر البيضة الكاملة البالغ 0.22$ دون تعديل إنتاجية، وستبلغ التكلفة الحقيقية لصفار البيضة قرابة 0.73$، أي نحو ثلاثة أضعاف ما تُظهره الوصفة.
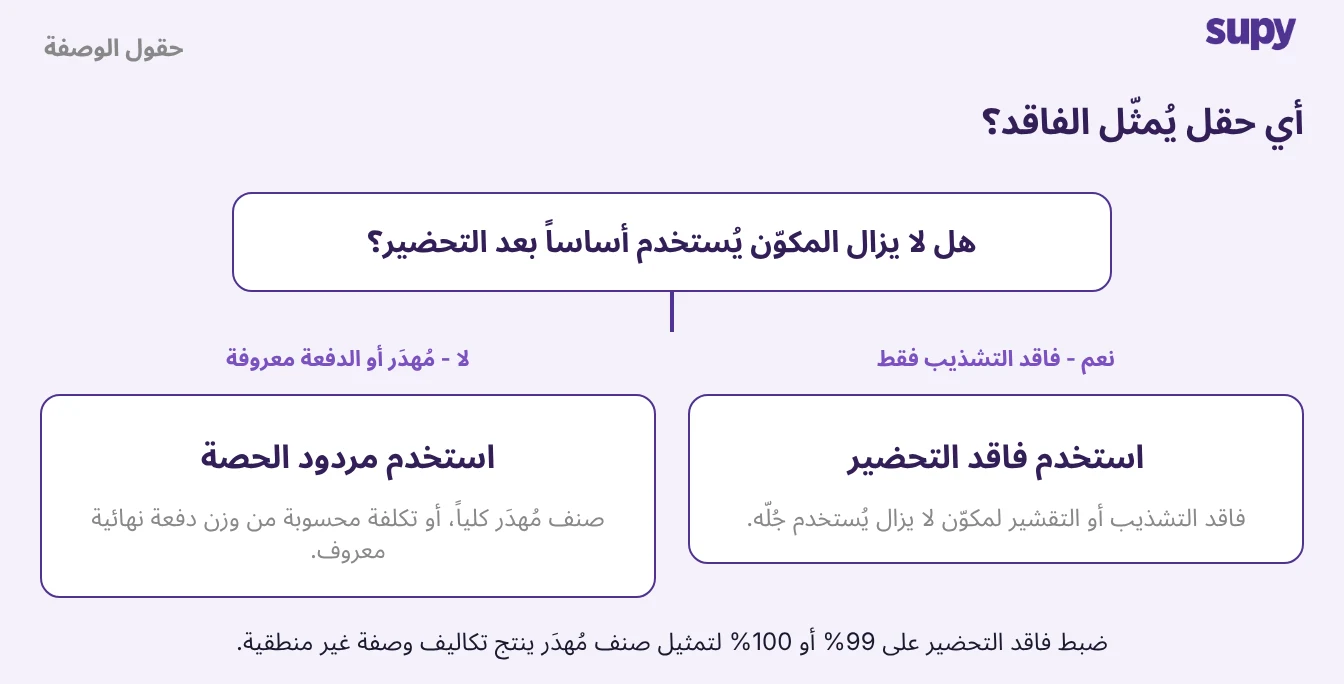
Decision guide: use prep wastage for trim loss on an ingredient still mostly used, use portion yield when the item is discarded or the batch weight is known

ضبط هذين الحقلين بشكل صحيح انضباط لكل مكوّن، والنسب القديمة أو المستخدمة بشكل خاطئ تستحق مراجعة مستقلة. يتعمق دليلنا حول نسب الهدر القديمة والتباين في التحضير أكثر مما سنتناوله هنا.

الحفاظ على دقة التكلفة النظرية أثناء التوسع

لا تُصلح الانحراف بإعادة وزن كل شحنة يدوياً. تُصلحه بجعل الرقم المحتسب يعكس الفاقد الفعلي ثم مراقبة أين تبتعد الأرقام الفعلية عنه.

تُضخّم Supy كل مكوّن في الوصفة بمعدل الهدر الخاص به في التحضير، بحيث تعكس التكلفة النظرية ما تسحبه المطبخ فعلياً من المخزون، لا مجرد ما يصل إلى الطبق. مكوّن مضبوط على هدر تحضير 8% يُضخَّم ليسحب الوصفة حوالي 1.09 ضعف الكمية المُقدَّمة. يحمل كل مكوّن معدله الخاص، مُهيَّأً مرة واحدة ومندمجاً في كل وصفة تستخدمه.
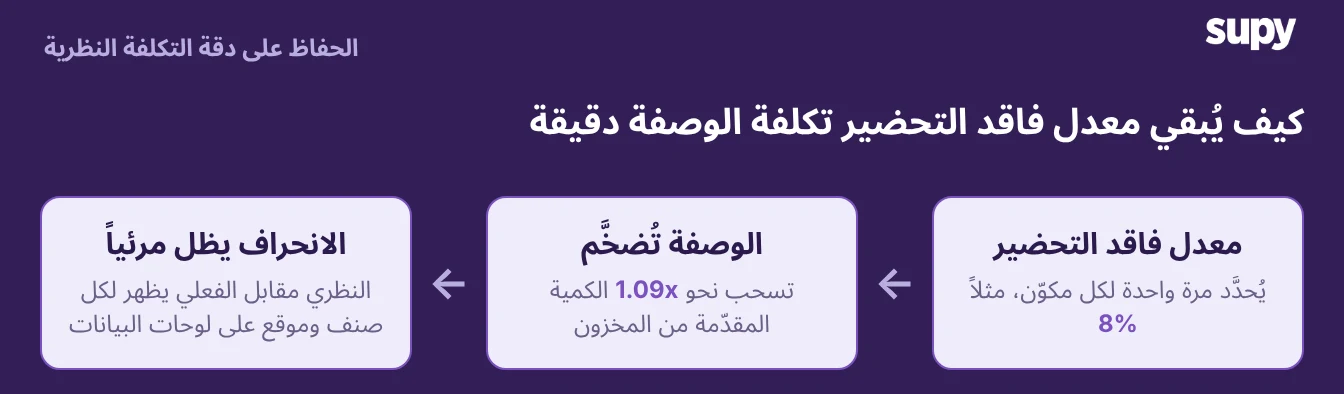
How a per-ingredient prep-wastage rate keeps recipe cost honest: rate set once, recipe grosses up about 1.09x, drift stays visible on dashboards

من هنا، تظهر الاستهلاكات النظرية والفعلية والتباين لكل عنصر ولكل فئة ولكل موقع على لوحات المعلومات لديك. يصبح انحراف نقطتين في فرع واحد مرئياً بدلاً من أن يبقى مدفوناً. يمكنك الاطلاع على الآليات في صفحة الوصفات ووصفات التحضير، وعرض التباين على مستوى المجموعة في تحليلات المطعم.

ضع أرقام إنتاجيتك في العمل هذا الأسبوع. ابدأ ببروتين مرتفع القيمة. زنه عند الدخول وزن الناتج الصالح لأسبوع، ثم قارن الإنتاجية الفعلية بالرقم النظري في وصفتك. إن بقيت الإنتاجية الفعلية أدنى من النظرية بـ 2 نقطة أو أكثر لشهر كامل، أعد احتساب تكلفة الوصفة على أساس الرقم الفعلي.

ثم كرّر ذلك مع المكوّن الأغلى تالياً، وتحقق من العنصر ذاته في كل موقع بدلاً من افتراض أن مطبخاً واحداً يمثّل الجميع. الصغير والمقيس والمحلّي يتفوق على حسابة ذكية واحدة لن تراجعها أبداً.

Book a Demo with Supy - keep restaurant plate costs honest as you scale

Ready to optimize your restaurant operations?

مدونة

رؤيتنا التشغيلية

Track kitchen waste in variable prep - one input broken into portions, trim and waste
تكلفة الغذاء
المخزون

تتبُّع الهدر في المطبخ عند تقطيع المواد بعائد متغير: وقف ضياع القطع غير المُتتبَّعة

Your questions 
answered

Everything you need to know about Supy — from setup to integrations, pricing, and daily use. If it’s not covered here, just ask.

ما هي نسبة العائد الغذائي في المطاعم؟
+

نسبة العائد الغذائي في المطاعم هي حصة المكوّن الخام التي تنجو من التحضير وتصل إلى الطبق أو الدُّفعة المُنجزة. تزنون ما تبدؤون به، ثم تزنون ما هو صالح للاستخدام بعد التقليم والتقسيم إلى حصص، ثم تقسمون الوزن الصالح على الوزن الابتدائي وتضربون في 100. هذا مهم لأن تكلفة الوصفة ينبغي أن تُبنى على الوزن الذي يصل فعلاً إلى الطبق وليس على الوزن الذي دفعتم ثمنه. في البروتينات عالية القيمة، الفجوة بين الاثنين هي حيث تتعثر تكاليف الطبق بصمت على مستوى المجموعة.

كيف تحسبون نسبة العائد الغذائي؟
+

الحساب بسيط: نسبة العائد = الوزن القابل للاستخدام ÷ الوزن الابتدائي × 100. خذوا شرائح بقرية كاملة بوزن 5.0 كيلو. بعد تقليم الدهون والغشاء الفضي يتبقى لديكم 3.9 كيلو من الستيك القابل للاستخدام، وهو ما يُعادل عائداً بنسبة 78 بالمئة. ابنوا تكلفة الوصفة على هذه الـ3.9 كيلو وليس الـ5.0 كيلو التي اشتريتموها. زنوا المدخلات الخام والمخرجات القابلة للاستخدام بالطريقة ذاتها في كل مرة حتى يكون الرقم قابلاً للمقارنة، وسجّلوه لكل مكوّن كي يعكس العائد الذي تُكلِّفون به العائد الفعلي لمطبخكم.

لماذا تتذبذب نسبة العائد الغذائي بين المواقع؟
+

يتذبذب العائد لأن نسبة العائد قياس حقيقي وليست ثابتاً مقرراً، وتتحرك بحسب المورّد والتقطيع والمحطة والموقع. المطبخ المركزي الذي يحمل نسبة عائد نظرية موحدة تبلغ 85 بالمئة على اللحم البقري شبه المُصنَّع قد يرى عائده اليومي الفعلي يتراوح بين 83 و86 بالمئة. على مدار شهر، يتراكم هذا الفارق ليُشكِّل التباين الحقيقي في التكاليف بين مصدرَين من مصادر اللحم البقري المشتراة بموجب الوصفة ذاتها. حين لا يتغير الرقم النظري المُكلَّف أبداً لكن الرقم الحقيقي يتحرك بضع نقاط في كل موقع، تتآكل تكاليف الطبق بصمت ولا شيء يبدو خاطئاً حتى تقيسوا الفعلي مقابل النظري.

ما الفرق بين هدر التحضير وعائد الحصة؟
+

ما يُفرِّق بينهما هو نوع الخسارة التي يُنمذجانها. الهدر في التحضير مخصص لخسارة التقطيع أو التقشير على مكوّن لا يزال يُستخدَم معظمه. أما عائد الحصة فيخص الحالات التي يُرمى فيها الصنف كلياً، أو حين تعرفون وزن الدُّفعة المُنجزة وتُعيدون منه احتساب التكلفة. الخلط بينهما مصدر شائع لتكاليف الوصفة الخاطئة. اضبطوا الهدر في التحضير على 99 أو 100 بالمئة لنمذجة مكوّن يُرمى إلى حد كبير فستحصلون على تكاليف مستحيلة، لأن هذا الحقل لم يُصمَّم قط لتغطية هذه الحالة. اختاروا الحقل الذي يتطابق مع طريقة استخدام المكوّن فعلياً.

كيف تؤثر نسبة العائد الغذائي على تكلفة الوصفة والطبق؟
+

تُحدِّد نسبة العائد تكلفة الوحدة الحقيقية لكل مكوّن يفقد وزنه خلال التحضير. احسبوا تكلفة الوصفة على أساس وزن الشراء الخام وستقللوا من تقدير ما تستهلكه كل حصة فعلياً، فتصبح تكلفة الطبق التي تحملونها خاطئة. يكون الأثر أكبر ما يكون في المكوّنات المفصولة أو شبه المُصنَّعة. إن احتُسب صفار البيضة بسعر البيضة الكاملة وهو 0.22 دولار ولا يُطبَّق أي خصم للعائد، تقترب التكلفة الحقيقية للصفار من 0.73 دولار، أي نحو ثلاثة أضعاف ما تحمله الوصفة. تطبيق العائد الصحيح لكل مكوّن هو ما يُبقي تكلفة الطبق المُبلَّغ عنها دقيقة.

ما هي نسبة العائد الغذائي الجيدة؟
+

ما يُعدّ جيداً يتوقف كلياً على المنتجات وطريقة التقطيع، لذا لا يوجد هدف واحد يناسب كل مكوّن. السمكة الكاملة وقطعة اللحم الأولية من البقر وحقيبة الخضار الورقية تنتج نسب عائد مختلفة جداً، ومقارنتها برقم واحد لا يُخبركم بشيء. المرجع المفيد هو مرجعكم الخاص: تتبعوا العائد الفعلي مقابل الرقم النظري الذي تحمله الوصفة، لكل صنف وكل موقع. إن كان الفعلي أقل بنقطتين أو أكثر من النظري لمدة شهر، فهذا الصنف يستحق إعادة حساب تكلفته وفق الرقم الحقيقي بدلاً من مطاردة رقم صناعي عام.

كيف يحافظ Supy على دقة التكاليف المعدَّلة بنسبة العائد؟
+

يُضاعف Supy كل مكوّن في الوصفة بمعدل الهدر في التحضير الخاص به، كي تعكس التكلفة النظرية ما تسحبه المطبخ فعلياً من المخزون، وليس فقط ما يصل إلى الطبق. يُضاعَف مكوّن بنسبة هدر 8 بالمئة في التحضير حتى تسحب الوصفة نحو 1.09 ضعف الكمية المُقدَّمة. يحمل كل مكوّن معدله الخاص، الذي يُضبط مرة واحدة ويسري على كل وصفة تستخدمه. ومن هناك، يظهر الاستخدام النظري مقابل الفعلي والتباين لكل صنف وكل فئة وكل موقع على لوحة معلومات خاصة بكم، فيصبح انحراف نقطتين في أحد الفروع مرئياً بدلاً من أن يظل طيّ الكتمان.

هل أنت مستعد لتطوير عملياتك؟

انضم إلى أكثر من 3500 مُشغلي مطاعم يخفضون التكاليف، ويبسطون العمليات، ويتخذون قرارات أكثر ذكاءً مع Supy