التباين في مخزون المطاعم: كيف يُفسّره تسجيل الهدر
كيف يُفسِّر الهدر المُسجَّل نتائج الجرد
يُفسِّر الهدر المُسجَّل نتائج الجرد من خلال محاسبة المخزون الذي غادر الرف دون أن يُولِّد بيعًا. تباين الجرد هو الفرق بين ما توقَّعه النظام وما وجده مشغِّل الجرد فعليًا. كل بند فاسد وكل نُفاية تقطيع وكل طبق مُقدَّم مجانًا تمثِّل مخزونًا حقيقيًا ضاع؛ وتسجيلها يحوِّل العجزَ غير المُبرَّر إلى خسارة موثَّقة.
حين لا يُسجَّل الهدر فهو لا يختفي. يعود للظهور عند الجرد التالي في هيئة عجز لا يستطيع أحد تسميته. اكتشف أحد مشغِّلي المواقع المتعددة أن الهدر لم يكن يُدوَّن وأن أرصدة المكوّن الدائنة كانت تُدخَل بصورة غير متسقة. فظهرت الخسائر الحقيقية بوصفها تباين في الجرد لا خسائر سبق أن حسبها الفريق. الحل ليس إجراء جرد أكثر دقة بل تسجيل الخسارة لحظة حدوثها كي لا يبقى للجرد ما يُفسِّره.
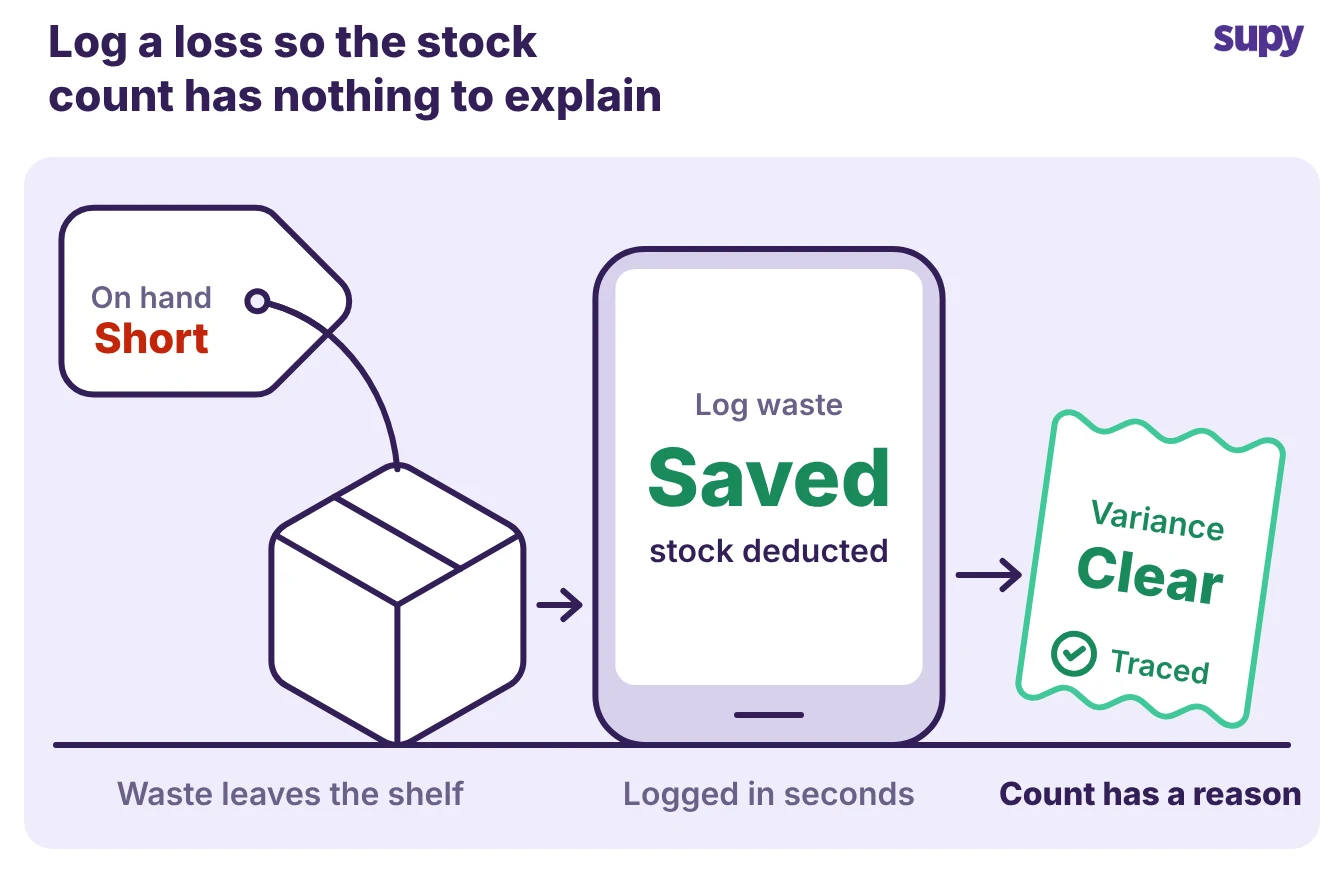
في Supy يُكتب كل حدث يؤثِّر في المخزون في دفتر أستاذ قابل للتدقيق: مستلمات البضاعة والإنتاج والتحويلات والجرد والهدر. ولأن إدخال الهدر المُسجَّل يخصم من المخزون فور الحفظ فإن الكمية المُتوقَّعة التي يُقاس الجرد في مقابلها تعكس الخسارة مسبقًا. والتباين المتبقِّي هو الجزء الذي يستحق التحقيق.
تسجيل الهدر في لحظة حدوثه
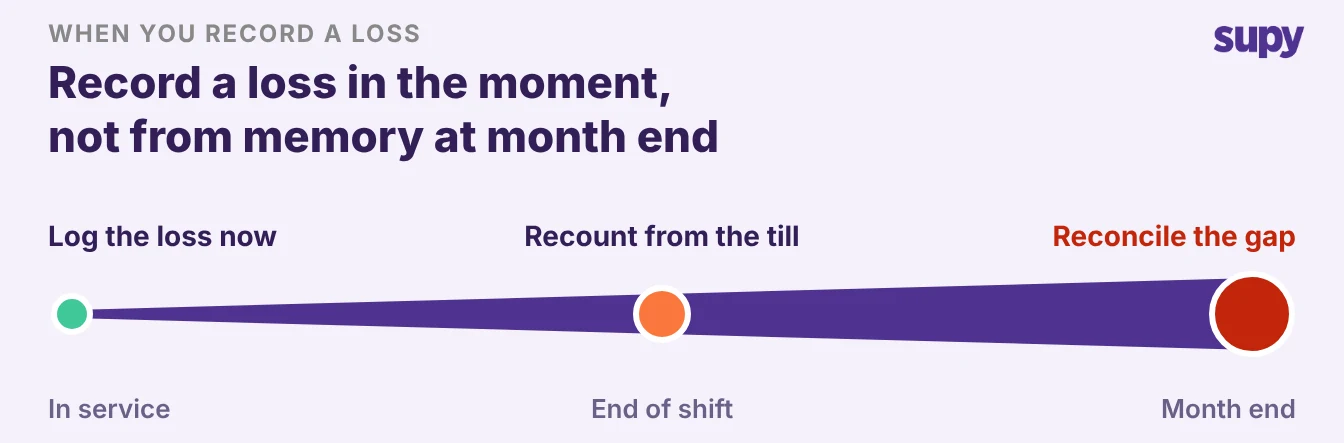
أصعب هدر في التسجيل هو الهدر الصغير الذي يقع خلال الخدمة في نوبة العمل. وصف مشغِّل خدمة سريعة هدرًا يحدث في منتصف النوبة كالخبز الإضافي المُقدَّم والمنتجات المستخدمة للإضافات. لم يصل هذا الهدر قطُّ إلى الدفاتر لأن التوقُّف لتسجيله كان يستغرق وقتًا طويلًا. الهدر الذي لا يمكن تسجيله في ثوانٍ لن يُسجَّل أصلًا.
يتيح Supy للموظفين تسجيل الهدر حسب البند والكمية والسبب في ثوانٍ عبر الجوّال أو سطح المكتب. كل إدخال يخصم من المخزون ويُقيِّم الخسارة بسعر المكوّن لذلك اليوم بحيث يتضمَّن السجلُّ الكميةَ والقيمةَ المالية معًا. يستطيع طاهٍ على الخط تسجيل صينية أُسقطت عند التقديم دون مغادرة محطته ومسؤول التحضير يمكنه تسجيل نُفايات التقطيع والتلف عند نهاية النوبة.
اجعله روتينًا. ضع أداة التسجيل في مكان حدوث الهدر لا في طرفية مكتب خلفي وسجِّله حين يقع بدلًا من إعادة بنائه في نهاية الشهر. في مجموعة مكوَّنة من 6 مواقع تظل عادة التسجيل في نوبة العمل ذاتها هي ما يحفظ دقة جرد كل فرع لأن الخسائر مُقيَّدة بالفعل في الدفتر قبل أن يعدَّ أحدٌ الرف.
إعطاء كل خسارة سببًا يمكن إعداد التقارير عنه
الكمية وحدها تخبرك أن المخزون نقص. السبب يخبرك لماذا وهذا ما يحوِّل بيانات الهدر إلى قرارات. يُوفِّر Supy فئتَي سبب ثابتتين هما المبيعات والمجاني ويتيح لك تحديد فئات خاصة بك فوقهما بحيث تتطابق الرموز التي يختارها الموظفون مع مصادر الخسائر الفعلية في مطبخك. يمكن أيضًا لـ Supy تحويل معاملات نقطة البيع الملغاة أو الباطلة إلى سجلات هدر تلقائيًا. فالبيع الملغى الذي غادر المطبخ بالفعل يصبح خسارة مُقيَّدة لا عجزًا غير مُبرَّر في جرد التباين التالي.
بمجرد أن تحمل كل خسارة سببًا يشير التقرير ذاته الذي يُفسِّر التباين إلى الحل أيضًا:
| رمز السبب | ما يشير إليه التباين | أين تبحث أولًا |
|---|---|---|
| التلف | مخزون انتهت صلاحيته قبل الاستخدام | حجم الطلبات ومستويات الحدّ الأدنى للمخزون |
| نُفاية التقطيع | المردود أقل مما تفترضه الوصفة | طريقة التحضير ومردود الوصفة |
| الإنتاج الزائد | التحضير تجاوز الطلب | خطة الإنتاج والتوقعات |
| الإلغاء | طُلب بيع فغادر المطبخ ثم أُلغي | ربط نظام نقطة البيع وسياسة الإلغاء |
| الطبق المجاني أو وجبة الموظف | مخزون قُدِّم بدون إيصال | سياسة المجانيات والموافقات |
إعطاء كل خسارة سببًا هو ما يتيح لك التمييز بين هذه الحالات بدلًا من معاملة كل التباين رقمًا واحدًا غير مُفصَّل.
تتبُّع كل سطر تباين حتى الخسارة المُسجَّلة
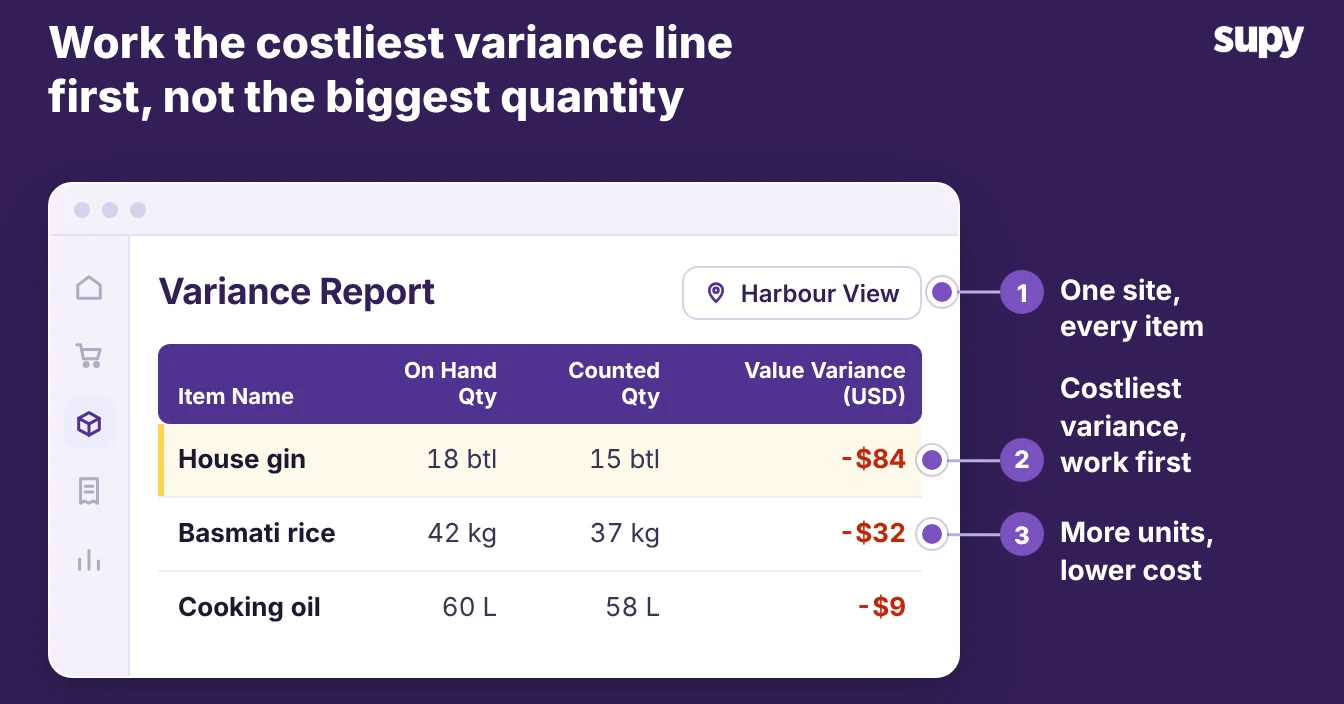
فور تقديم الجرد يُنتج Supy تقرير تباين يوضِّح لكل بند الفرق بين الجرد الفعلي والكمية المُتوقَّعة. ولأن الهدر المُسجَّل خُصم ووُثِّقت قيمته مسبقًا يُقرَأ كل سطر في ضوء الخسائر المُسجَّلة لذلك البند خلال الفترة. السطر الذي تقابله إدخالات هدر مطابقة سطرٌ مُفسَّر. والسطر الخالي من إدخالات هو الذي يستدعي التدقيق.
اعمل على التقرير بهذا الترتيب. ابدأ بالبنود التي لا يوجد وراء تباينها هدر مُسجَّل فثمَّة يكمن العجز الحقيقي أو خطأ العدّ أو الإدخال الفائت. يحمل كل سطر أيضًا تكلفة تباينه لذا قد يتجاوز سطر مُكلِف سطرًا حرَّك وحدات أكثر: بضع زجاجات مُسكِرات قد تفوق كيسًا من الدقيق. يتيح لك دفتر الأستاذ القابل للتدقيق فتح أي بند وتتبُّع حركة مخزونه بدقة من الاستلام إلى الهدر إلى الجرد لتتحقق من مسار موثَّق لا أن تخمِّن. يمكنك أيضًا تسجيل الدخول إلى المنصة ومراجعة التقارير التاريخية لأي فترة.
خذ موقعًا واحدًا وفترة زمنية واحدة لترى ذلك في التطبيق. افترض أن فرعًا سجَّل 180 دولارًا من الهدر في يوم واحد لكنه لا يزال يُظهر تباينًا بنسبة 4 % غير مُبرَّر على بند مُتتبَّع. بمجرد خصم ذلك الهدر المُسجَّل ينخفض التباين المتبقِّي نحو 1 %. هذه الفجوة الصغيرة هي الجزء الوحيد الذي تحتاج إلى التحقيق فيه. الهدف العملي الشائع لبند مستقر هو تباين أقل من 2 % لذا فأي فرع يتجاوز هذا الحد مع هدر مُسجَّل ضئيل أو معدوم يُسجِّل أقل من اللازم في الغالب لا ينفق أكثر من اللازم. فعِّل التسجيل في نوبة العمل ذاتها واتفق على رموز الأسباب واترك المبيعات الملغاة تتحوَّل تلقائيًا. في غضون دورة جرد واحدة سيخبرك التقرير أي تباين كان هدرًا وأيٌّها كان شيئًا آخر. تصفَّح مدونة Supy للاطلاع على المزيد من مقالات إدارة المطاعم.