Die 4 Stellen, an denen Lieferantengutschriften in Multi-Standort-Restaurantgruppen verloren gehen
Wo gehen Lieferantengutschriften wirklich verloren?
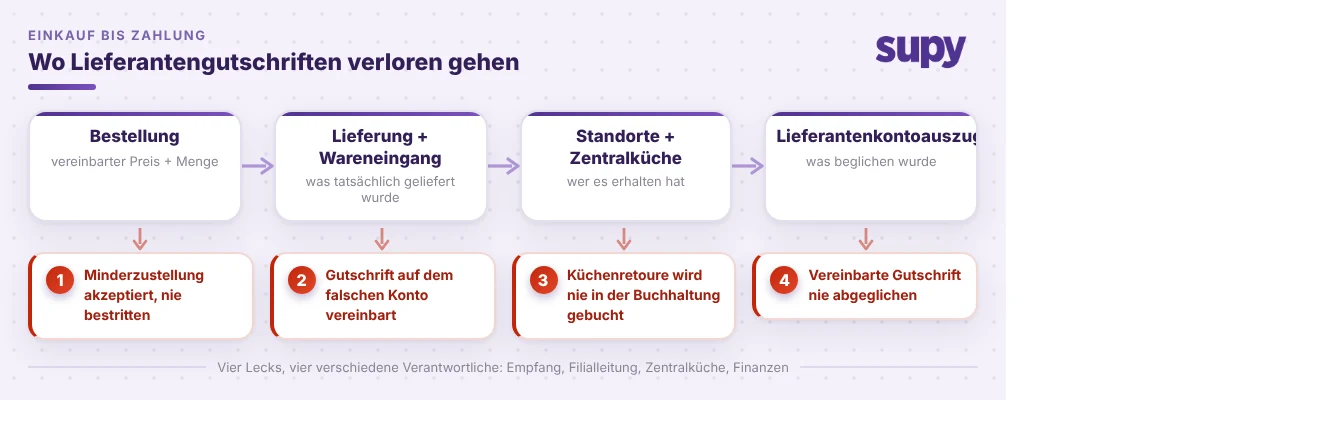
Lieferantengutschriften versickern an vier Stellen: beim Wareneingang, wenn eine Unterlieferung oder Ersatzlieferung ohne Reklamation akzeptiert wird; zwischen Standorten, wenn eine Gutschrift gegen das falsche Lieferantenkonto eines Standorts vereinbart wird; in der Zentralküche, wenn Lieferantenrückgaben nie das Buchhaltungssystem erreichen; und bei der Kontoabstimmung, wenn eine vereinbarte Gutschrift nie gegen das abgeglichen wird, was der Lieferant tatsächlich gebucht hat.
Jedes Leck hat einen anderen Verantwortlichen, weshalb die Suche nach „fehlenden Gutschriften“ als Einzelproblem scheitert. Das Ausmaß des Schadens ist leicht zu unterschätzen, weil jede einzelne Gutschrift klein ist. Bei einer Systemprüfung listete eine Multi-Standort-Betriebsleitung in einer einzigen Sitzung sieben verschiedene Lücken bei Wareneingang und Gutschriften auf. Ein Finanzverantwortlicher einer Multi-Standort-Gruppe beschrieb den Umgang mit Lieferantengutschriften als praktisch absent aus dem Beschaffungs-Workflow: Gutschriften lebten in E-Mail-Threads und Lieferschein-Randnotizen, nicht in einem System, das die Finanzbuchhaltung abstimmen konnte. Das ist keine Nachlässigkeit. Die vier Stellen liegen in den blinden Flecken von vier verschiedenen Teams, und kein Einzelner sieht den vollständigen Weg von einer Unterlieferung bis zur beglichenen Kontoabrechnung.
Beim Wareneingang: die Unterlieferung, die nie zur Reklamation wird
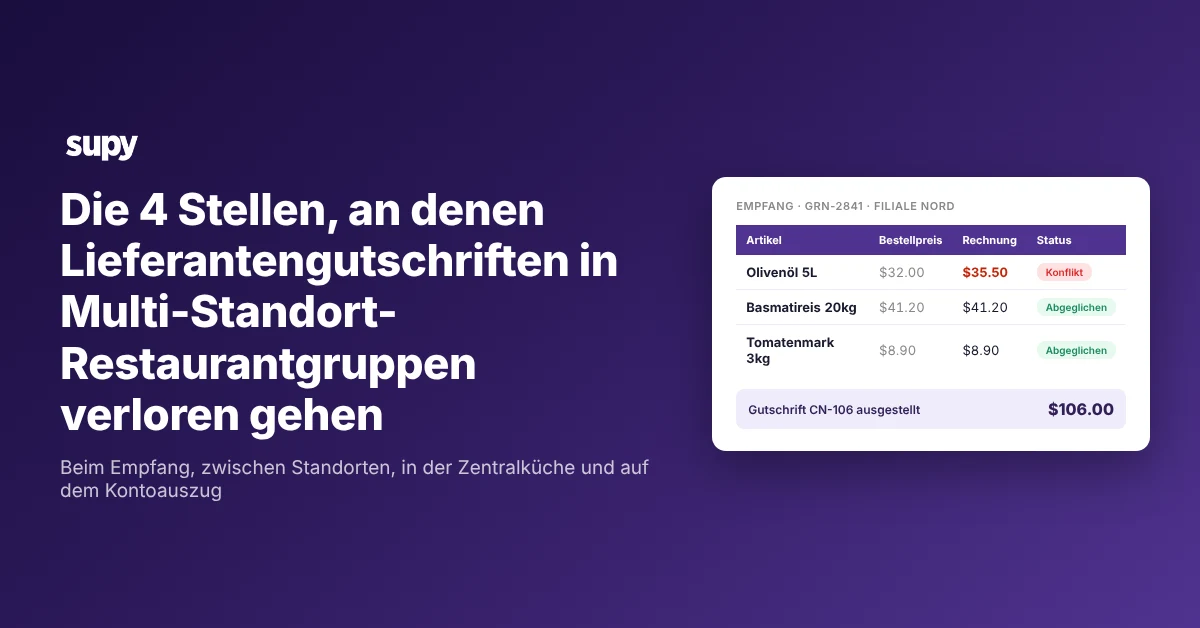
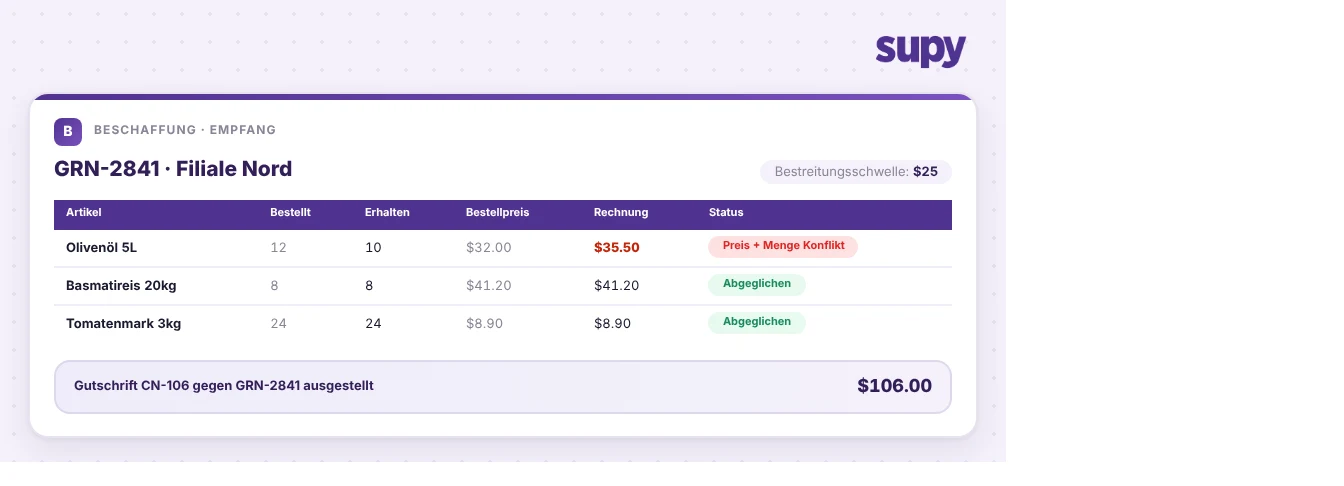
Eine Gutschrift entsteht beim Wareneingang, oder sie entsteht in der Regel überhaupt nicht. Wenn der Wareneingangsschein (GRN, die Aufzeichnung dessen, was physisch eingetroffen ist) die Lücke zwischen dem Bestellten und dem tatsächlich Gelieferten nicht erfasst, wird die Rechnung des Lieferanten zum einzigen Nachweis, und die Gutschrift existiert nie.
Die Bedingungen beim Wareneingang arbeiten gegen Genauigkeit: frühmorgen Lieferungen, gewichtsvariables Obst und Gemüse, eine Person prüft vierzig Positionen, während der Fahrer wartet. Die Arithmetik summiert sich trotzdem. Als rein illustratives Beispiel: Nehmen wir einen Standort, der 200 Lieferungen pro Monat empfängt. Wenn 4 Prozent mit einer durchschnittlichen Unterlieferung von $18 ankommen, versickern $144 pro Monat an einem Standort, $1,728 pro Jahr, und bei einer 12-Standort-Gruppe über $20,000 an Gutschriften, die nie geltend gemacht wurden. Jede Zahl ist ein Rechenbeispiel, kein Richtwert; der Punkt ist, dass pro-Lieferung-Beträge, die einzeln zu klein zum Verfolgen sind, zu echtem Geld aufaddieren.
Dieses Leck zu schließen ist eine Workflow-Frage, keine Anstrengungsfrage. Ein Wareneingangsprozess, der standhält, leistet vier Dinge: Er wandelt die Bestellung in einem Schritt in einen GRN um, sodass immer eine Ausgangsbasis zum Vergleich vorhanden ist; er ermöglicht dem Warenannehmer, Menge und Preis an der Tür zu bearbeiten, solange die Beweise noch auf der Waage sind; er markiert Preis- und Mengenkonflikte gegen die Bestellung automatisch, anstatt auf das Gedächtnis zu vertrauen; und er erstellt die Gutschrift direkt gegen den GRN selbst, sodass Reklamation und Lieferdatensatz ein einziges Objekt sind. Zwei Leitplanken verhindern, dass das Rauschen das Signal übertönt: ein Reklamationsschwellenwert, sodass Gutschriften bei $80-Lücken und nicht bei $0.40-Rundungsdifferenzen ausgelöst werden, und eine Obergrenze für Zusätzgebühren pro GRN, sodass eine Liefergebühr eine Positionsdiskrepanz nicht stillschweigend absorbieren kann. Für gewichtsvariables Obst und Gemüse leisten positionsbezogene Toleranzen dieselbe Arbeit: Ein praktikabler Ausgangspunkt ist eine enge Toleranz für verpackte Waren und eine lockere für frische Artikel, angepasst, sobald Sie Ihre eigene Reklamationshistorie einsehen können.
Zwischen Standorten und der Zentralküche: Gutschriften auf dem falschen Konto
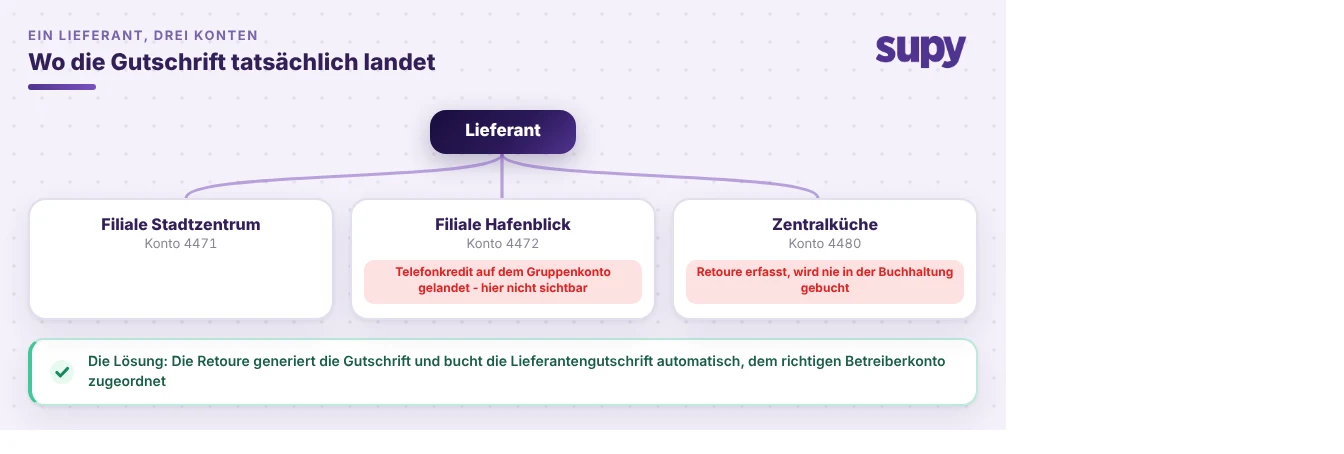
In einer Gruppe lautet die Frage nie nur „Haben wir die Gutschrift erhalten?“, sondern „Hat die richtige Einheit sie erhalten?“. Multi-Standort-Gruppen führen in der Regel eine andere Lieferantenkontonummer pro Standort, und eine Zentralküche empfängt sowohl von Lieferanten als auch beliefert ihre eigenen Standorte, sodass eine Gutschrift, die am falschen Ort erstellt wird, in den falschen Büchern landet und aus dem Blickfeld der Person verschwindet, die sie verfolgt.
Zwei Fehlermodi dominieren. Der erste ist die telefonische Gutschrift: Ein Filialleiter vereinbart eine Gutschrift mit dem Fahrer oder Vertreter des Lieferanten; der Lieferant bucht sie auf das Konto, das sein System standardmäßig verwendet; und die Filiale, die den Mangel erlitten hat, sieht sie nie. Der zweite ist der blinde Fleck der Zentralküche: Eine Zentralküchen-Betriebsleitung beschrieb Lieferantenrückgaben, die in der Küche erfasst wurden, aber nie das Buchhaltungssystem erreichten; die Finanzabteilung entdeckte die Lücke erst Wochen später, bei der Kontoauszugsabstimmung, als das Lieferantensaldo und die Bücher der Gruppe nicht übereinstimmten.
Die Lösung ist strukturell. Wenn eine Lieferantenrückgabe in einem für Gruppenoperationen konzipierten System erfasst wird, erzeugt die Rückgabe selbst die Gutschrift und übermittelt sie als Lieferantengutschrift an das verbundene Buchhaltungssystem, sodass der Papiernachweis unabhängig davon existiert, ob sich jemand an die Nachverfolgung erinnert. Und Gutschriften sind auf ein einzelnes Betreiberkonto beschränkt, was bedeutet, dass die Lieferantengutschriften einer Marke nicht mit denen einer anderen vermischt werden können, selbst wenn derselbe Lieferant beide bedient. Zwischen diesen zwei Mechanismen hört „Wer hat unsere Gutschrift bekommen?“ auf, ein Forschungsprojekt zu sein.
Gutschrift, abgelehnte Position oder Rückgabe: In zehn Sekunden entscheiden
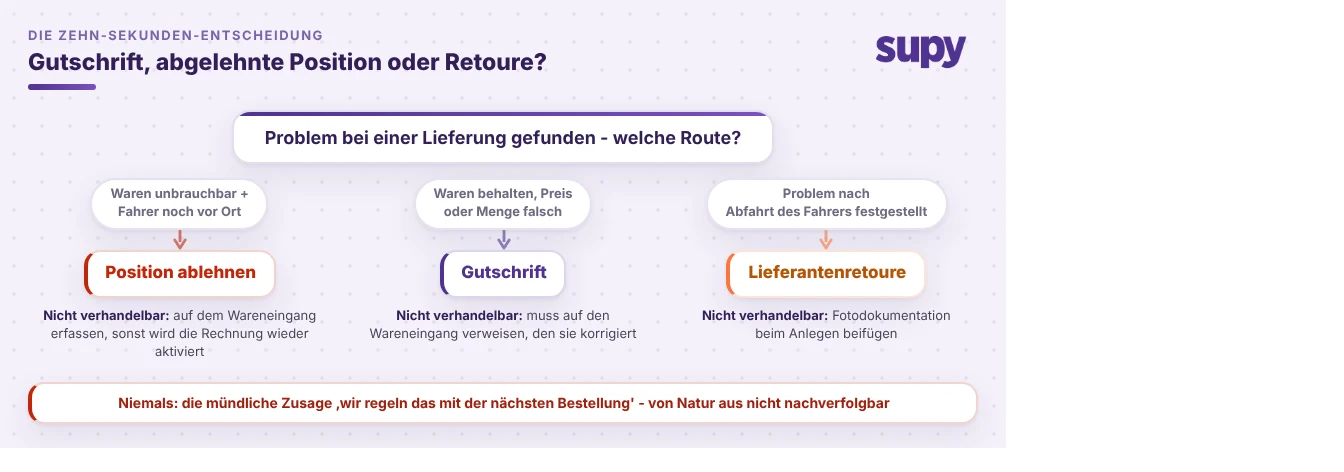
Die Entscheidung im Moment der Entdeckung ist einfacher, als die meisten Teams sie machen. Lehnen Sie die Position an der Tür ab, wenn die Waren unbrauchbar sind und der Fahrer noch anwesend ist: keine Gutschrift erforderlich, da die korrigierte Rechnung die Position nie enthalten sollte. Nehmen Sie eine Gutschrift, wenn Sie einige oder alle Waren behalten, aber Preis oder Menge falsch sind: Überpreisberechnungen, Untergewichte, vereinbarte Substitutionen zu einem anderen Preis. Leiten Sie eine Lieferantenrückgabe ein, wenn das Problem auftaucht, nachdem der Fahrer gegangen ist: versteckte Schäden, Qualitätsmängel in der Schachtel, falsches Produkt bei der Vorbereitung entdeckt.
Jede Route hat eine unveräußerliche Anforderung. Eine Ablehnung muss im GRN erfasst werden, nicht nur vom LKW abgewinkt werden, sonst wird die Rechnung sie wieder auferstehen lassen. Eine Gutschrift muss auf den GRN verweisen, den sie korrigiert, sonst gleicht die Finanzabteilung verwaiste Gutschriften am Monatsende ab. Eine Rückgabe benötigt ihren Nachweis, der im Moment der Erfassung beigefügt wird, weil ein um 7 Uhr morgens aufgenommenes Foto einen Streit löst, den eine E-Mail drei Tage später nicht kann. Die eine Route, die kategorisch verboten werden sollte, ist die mündliche Vereinbarung „Wir regeln das bei der nächsten Bestellung“, die das am schwierigsten nachverfolgbare Objekt in der Gastronomie-Beschaffung und der natürliche Feind jeder Zahl in diesem Artikel ist.
Alle vier Lecks schließen
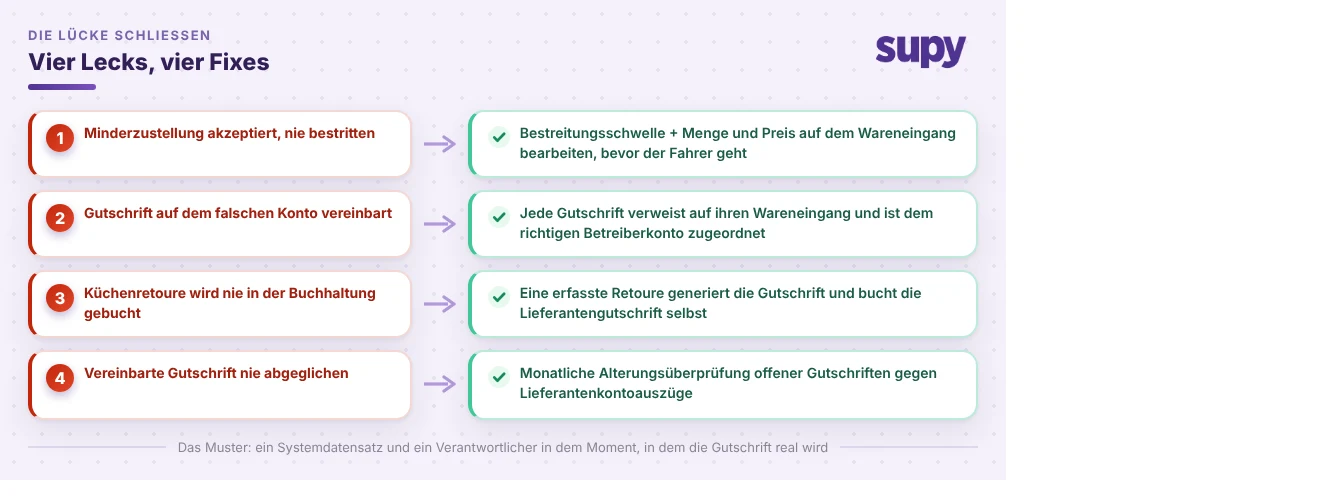
Das Muster hinter jeder Lösung ist dasselbe: Eine Gutschrift erhält einen Systemdatensatz und einen Verantwortlichen im Moment, in dem sie real wird, nicht am Monatsende. Den vier Stellen zugeordnet: Beim Wareneingang verwandelt ein Reklamationsschwellenwert zuzüglich der Möglichkeit, Menge und Preis im GRN zu bearbeiten, jede Lücke in eine erfasste Reklamation, bevor der Fahrer geht. Zwischen Standorten verweist jede Gutschrift auf den GRN, den sie korrigiert, und ist dem richtigen Betreiberkonto zugeordnet, sodass sie nie an einem Ort landen kann, den ihr Verantwortlicher nicht einsehen kann. In der Zentralküche erzeugt eine erfasste Rückgabe die Gutschrift und bucht die Lieferantengutschrift eigenständig in die Buchhaltung, was den manuellen Schritt beseitigt, der immer wieder fehlgeschlagen ist. Und bei der Kontoabstimmung fängt eine monatliche Überprüfung der fälligen offenen Gutschriften gegen Lieferantenkontoabrechnungen den Rest auf, weil eine Gutschrift, die niemand abstimmt, eine Gutschrift ist, die der Lieferant nie einlösen muss. Auf diese Weise betrieben hören Gutschriften auf, Gefälligkeiten zu sein, die man verfolgen muss, und werden zu Forderungen mit einem Fälligkeitsbericht.
Führen Sie diese Selbstdiagnose diese Woche durch: Holen Sie den Kontoauszug des letzten Monats von Ihren zwei umsatzstärksten Lieferanten für zwei Ihrer Standorte und zählen Sie, wie viele Gutschriften Sie von Anfang bis Ende nachverfolgen können – von einer beim Wareneingang erfassten Reklamation über eine Gutschrift in Ihrem System bis zu einer auf dem Kontoauszug angewendeten Gutschrift. Vereinbarte Gutschriften ohne Systemdatensatz bedeuten, das Leck liegt beim Wareneingang. Gutschriften auf der falschen Einheit bedeuten, das Leck liegt in Ihrer Kontostruktur. Beginnen Sie in jedem Fall mit einem Reklamationsschwellenwert beim Wareneingang, weil der Wareneingang der Ort ist, an dem Gutschriften entstehen oder verloren gehen.
Supys Beschaffungs-Suite schließt alle vier Lecks in einem Ablauf: Ein-Klick-Bestellung zu GRN-Wareneingang mit automatischen Preis- und Mengenkonflikts-Markierungen, Gutschriften direkt gegen den GRN für Überpreisberechnungen, fehlerhafte Gebühren und Rückgaben, konfigurierbare Reklamationsschwellenwerte und GRN-bezogene Gebührenobergrenzen sowie Lieferantenrückgaben, die die Lieferantengutschrift automatisch in Ihrem verbundenen Buchhaltungssystem erzeugen, dem richtigen Betreiberkonto zugeordnet. Sehen Sie auf der Restaurant-Beschaffungsplattform-Seite, wie es zu Ihrer Gruppe passt, oder beginnen Sie damit, wie GRN-Management über mehrere Standorte funktioniert.