Zentralküche: Kostenstelle oder eigenständiger Standort?
Kostenstelle oder eigenständiger Standort: Was jedes Modell verändert
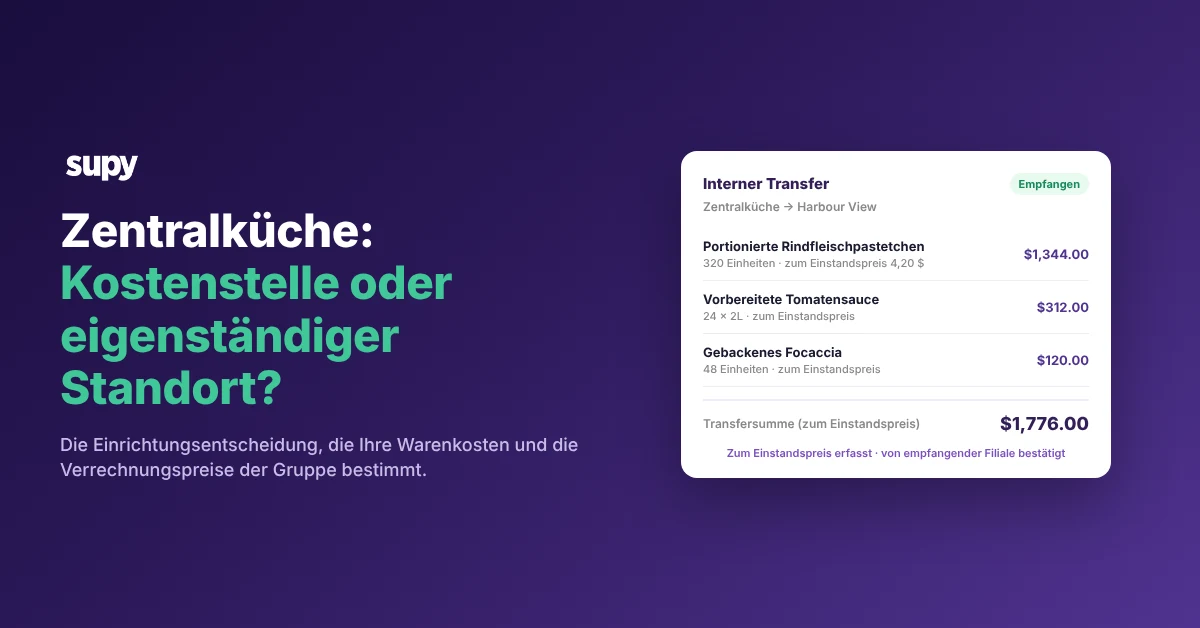
Wird eine Zentralküche als Kostenstelle geführt, ist sie einem übergeordneten Standort untergeordnet – Waren, die an eine Filiale abgegeben werden, gelten als interner Transfer zum Einstandspreis, ohne standortübergreifende Rechnung und mit einem konsolidierten Wareneinsatz. Als eigenständiger Standort betrieben ist sie ein selbstständiges Unternehmen, das auf der Grundlage einer Steuerrechnung zu einem definierten Verrechnungspreis liefert und eine eigene Gewinn- und Verlustrechnung führt. Dieselbe Küche, zwei verschiedene Zahlenwerke.
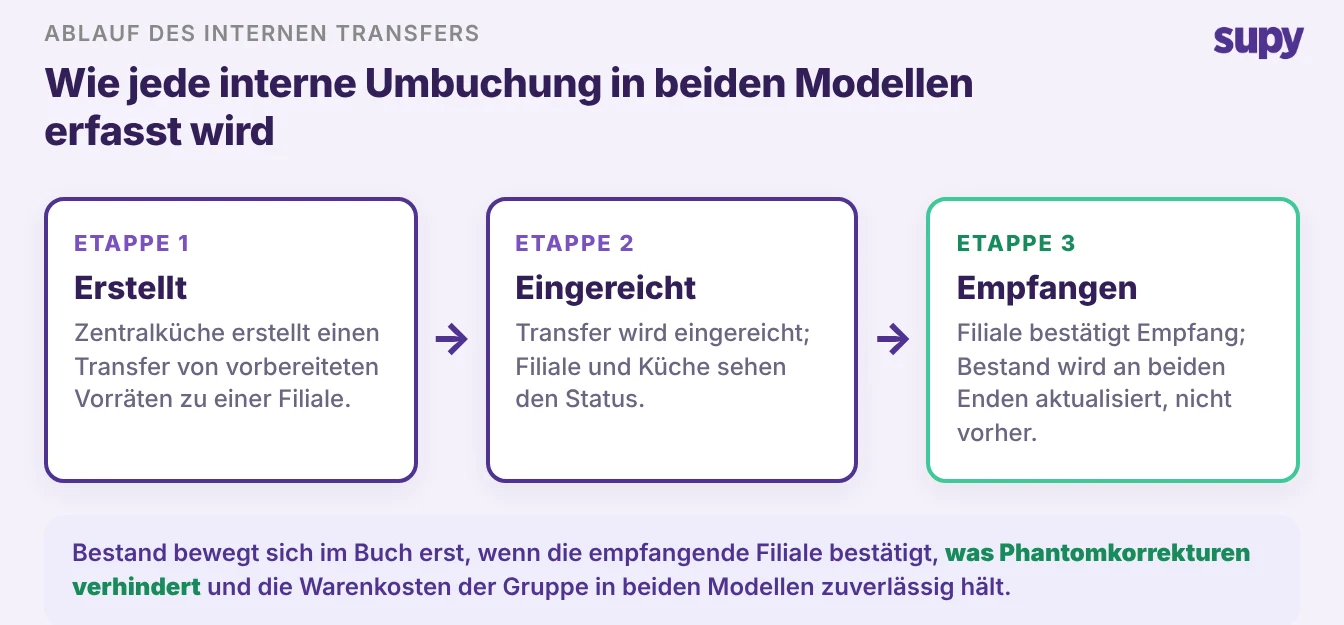
Was sich zwischen den beiden Modellen nicht verändert, ist die Art, wie die Bewegung selbst erfasst wird. In beiden Fällen durchläuft Ware, die die Zentralküche in Richtung Filiale verlässt, einen internen Transfer mit drei Phasen – angelegt, übermittelt, empfangen – und der Lagerbestand wird an beiden Enden erst dann aktualisiert, wenn der empfangende Standort den Eingang bestätigt. Sowohl der bestellende Standort als auch die Zentralküche sehen den Status in jeder Phase. Dieser Empfangsbestätigungsschritt verhindert Phantomkorrekturen und sorgt dafür, dass jede Struktur einen verlässlichen Gruppen-Wareneinsatz liefert. Das gewählte Modell entscheidet nicht darüber, ob die Bewegung erfasst wird. Es entscheidet darüber, was die Bewegung in den Büchern wert ist und ob ein Dokument zwischen den beiden Standorten ausgetauscht wird.
Wo der Gruppen-Wareneinsatz unsichtbar wird
Der Grund, warum diese Strukturentscheidung mehr Gewicht hat, als sie auf den ersten Blick vermuten lässt: Wird die interne Bewegung überhaupt nicht erfasst, ist die Abweichung im Gruppen-Wareneinsatz nicht nur nicht messbar – sie ist strukturell unsichtbar. Man stelle sich eine Multi-Standort-Gruppe vor, die auf Tabellenkalkulationen mit rund 40 % Wareneinsatz gegenüber einem Zielwert von 30 % arbeitet. Der erste Impuls ist, nach Schwund und Portionsabweichungen zu suchen, und ein kurzer Blick auf einen Food-Cost-Rechner zeigt, dass die Zahl zu hoch ist – aber nicht, wo das Problem liegt. Wenn nicht erfasst wird, wie viel die Zentralküche an jede Filiale geliefert hat, lässt sich die 10-Punkte-Lücke nicht lokalisieren – man kann nicht feststellen, ob sie in der Produktion, in einer Filiale oder in der Bewegung dazwischen steckt. Die Zahl stimmt nicht, und es gibt keinen Anhaltspunkt.
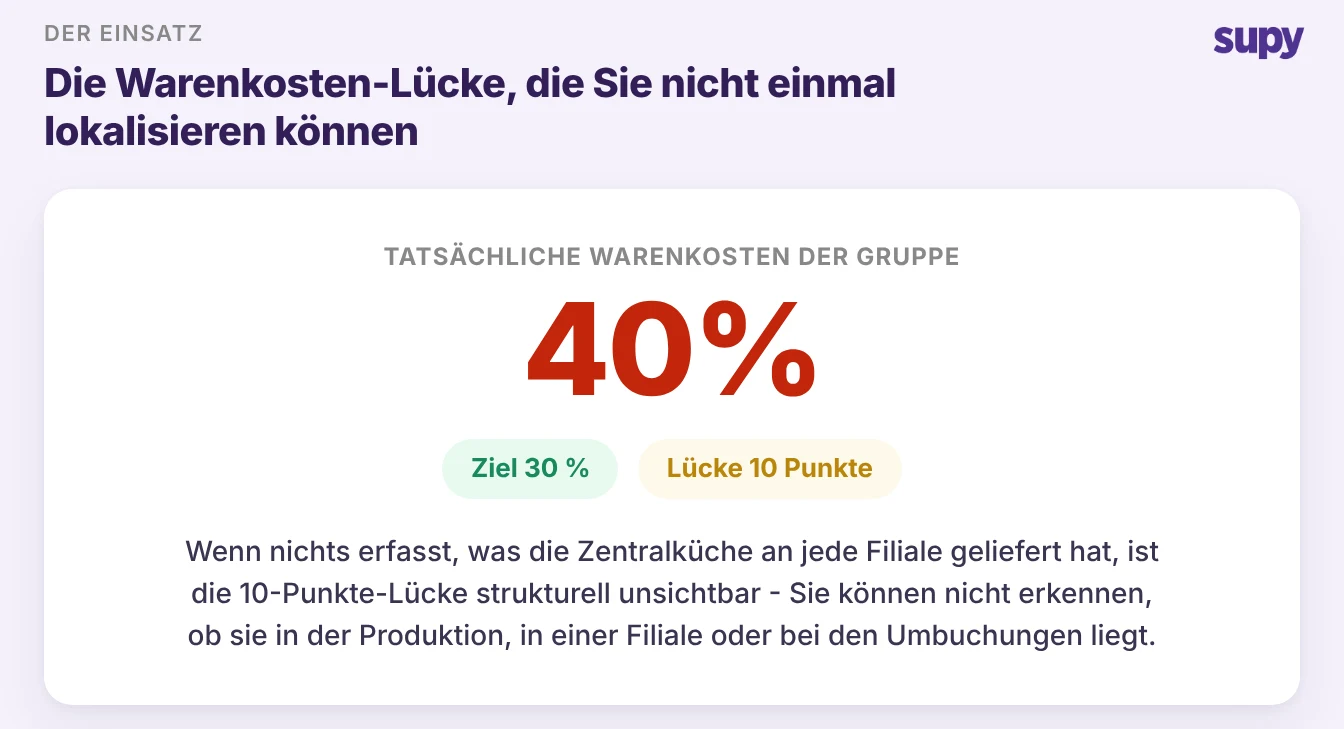
Sowohl eine Kostenstelle als auch ein eigenständiger Standort beheben die Unsichtbarkeit, weil beide die interne Bewegung zwingend erfassen lassen. Was sie verändern, ist der Preis, den diese Bewegung trägt – das ist die nächste Entscheidung.
Kostenstelle vs. eigenständiger Standort im Vergleich
Hier ist die Entscheidung anhand der Kriterien aufgeführt, die tatsächlich unterschiedlich sind. Keine der beiden Spalten ist für sich genommen die richtige Antwort – die richtige Antwort hängt davon ab, wie die Gruppe strukturiert ist und ob die Küche Leistungen außerhalb der Gruppe erbringt.
| Kriterium | Kostenstelle | Eigenständiger Standort |
|---|---|---|
| Interner Verrechnungspreis | Zum Einstandspreis, ohne Aufschlag | Verrechnungspreis mit Aufschlag |
| Standortübergreifendes Dokument | Keines ausgestellt | Steuerrechnung bei Lieferung |
| Gruppen-Wareneinsatz | Eine konsolidierte Zahl | Aufgeteilt auf standortbezogene GuVs |
| Am besten geeignet | Gleiche Eigentümer, kein externer Verkauf | Verkauf an externe Kunden oder eigene GuV pro Standort erforderlich |
| Monatsabschluss | Einfacher, eine Konsolidierung | Aufwendiger, Abstimmung standortübergreifender Rechnungen |
Die Kostenstellen-Spalte hält interne Bewegungen zum Einstandspreis: Zwischen gemeinsam geführten Standorten fließt kein Geld, daher würde ein Aufschlag einen nicht vorhandenen Gewinn erzeugen und die Zahlen jedes Standorts verfälschen. Die Spalte für den eigenständigen Standort ist für den umgekehrten Fall gedacht – eine Küche, die eine eigene GuV benötigt oder vorbereitete Waren an Drittanbieter verkauft. Wenn diese Standorte tatsächlich getrennte Steuersubjekte und keine gemeinsam betriebenen Filialen sind, sieht die Buchführung noch einmal anders aus – dann ist Multi-Entity-Zentralküchentransfers der richtige Lektürehalt.
Der Verrechnungspreis, den kein Standard richtig setzt
In der Mitte dieser Entscheidung liegt eine spezifische Falle, die Betreiber am häufigsten ansprechen: der interne Verrechnungspreis. Die meisten Systeme bieten für einen vorbereiteten Artikel zwei Zahlen – seinen Rezeptwert (Einstandspreis) und seinen Verkaufspreis – und keine davon ist die richtige Zahl für eine Bewegung zwischen den eigenen Standorten. Nehmen wir einen vorbereiteten Artikel, der 4,20 € in der Herstellung kostet und für 9,50 € verkauft wird. Ihn zu 9,50 € an eine Filiale zu liefern, bucht einen Einzelhandelsverkauf, der nie stattgefunden hat. Der Einstandspreis von 4,20 € ist für eine gemeinsam geführte Gruppe korrekt, bei der tatsächlich kein Geld fließt. Eine Gruppe jedoch, bei der jeder Standort eine eigenständige GuV führen muss, oder eine Zentralküche, die externe Kunden beliefert, braucht eine dritte, definierte Zahl – zum Beispiel Einstandspreis plus 20 % interner Aufschlag, also 5,04 € – die auf einer Steuerrechnung ausgewiesen wird.
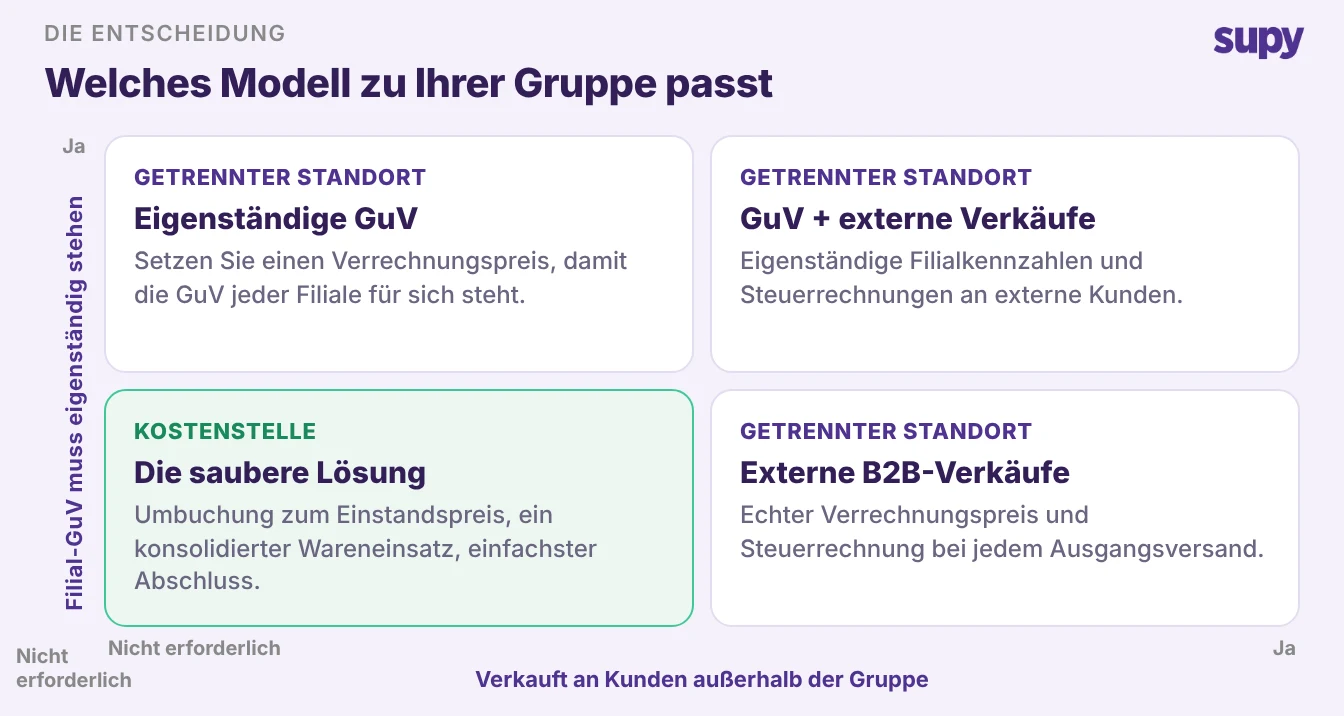
Die zwei Fragen, die entscheiden: Verkauft die Küche an jemanden außerhalb der Gruppe, und muss die GuV jedes Standorts für sich selbst stehen? Wenn beide Antworten nein sind, ist das Kostenstellen-Modell mit Einstandspreis-Transfers die saubere Wahl. Wenn eine der Antworten ja ist, befinden Sie sich im Bereich des eigenständigen Standorts – und müssen den Verrechnungspreis bewusst festlegen, bevor das Modell aufgebaut wird, und nicht erst am Monatsende feststellen, dass jede interne Bewegung zum falschen Preis gebucht wurde. Hier ist eine Zentralküchen- und Beschaffungsplattform, die jede Bewegung zu einem gewählten Preis erfasst und die Steuerrechnung bei Lieferung ausstellt, einem Tabellenkalkulationsansatz klar überlegen.
Die Konfigurationsfallen, die beide Modelle zum Scheitern bringen
Beide Modelle liefern nur dann verlässliche Zahlen, wenn die zugrunde liegende Einrichtung stimmt. Drei Fallen richten den größten Schaden an – und alle drei werden bei der Konfiguration gelegt, nicht erst am Monatsende.
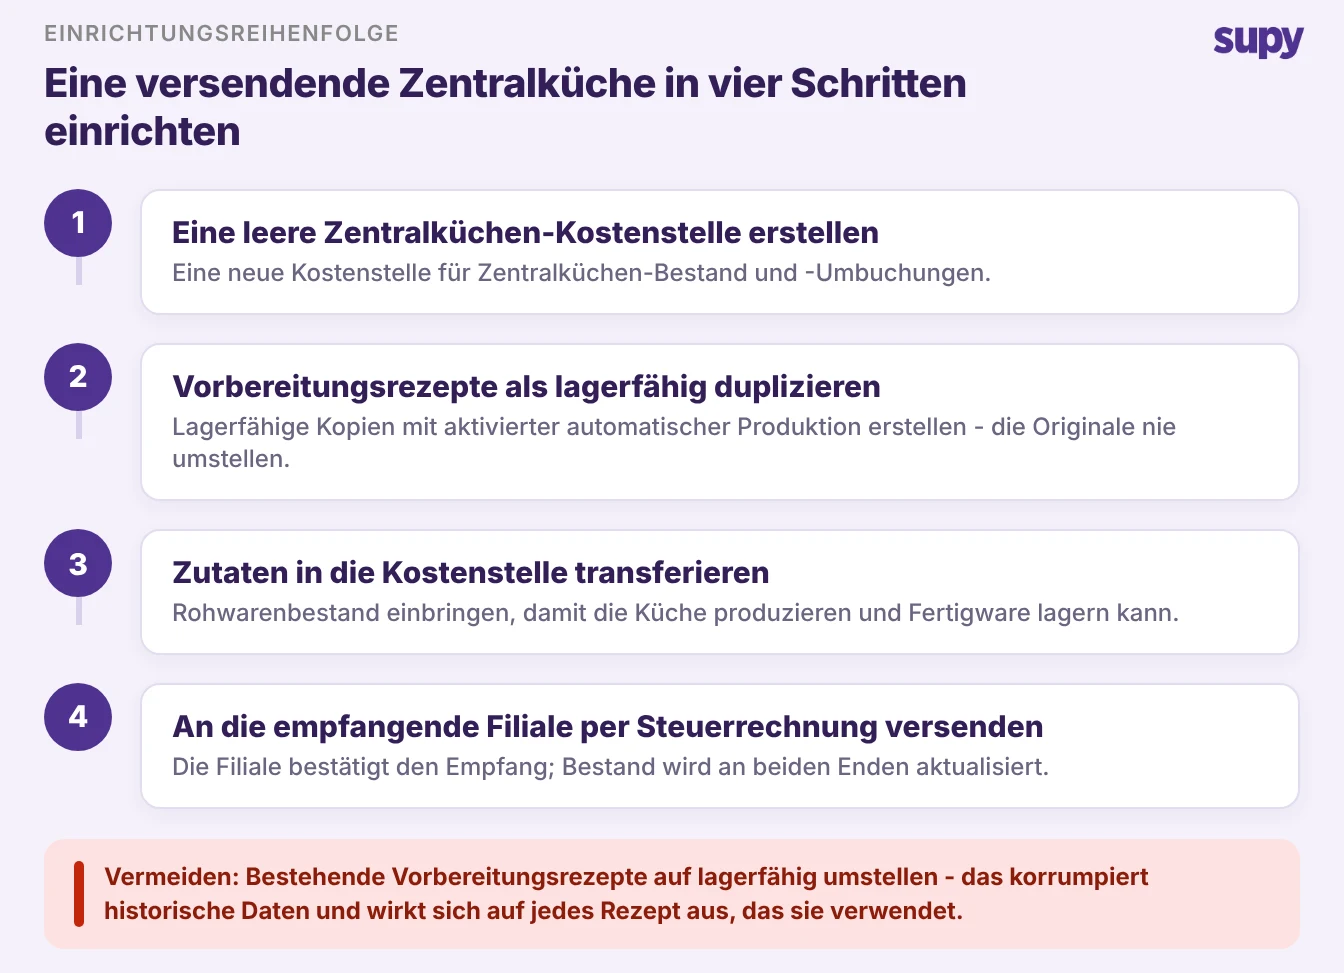
Erstens blockieren nicht lagerfähige Vorbereitungsrezepte Still-Transfer und Versand. Wenn eine Zentralküche eingerichtet wird, um interne Rechnungen auszustellen, können nicht lagerfähige Vorbereitungsrezepte nicht transferiert werden – und der naheliegende Fix, sie auf lagerfähig umzustellen, korrumpiert historische Daten und wirkt sich auf jedes Rezept aus, das sie verwendet. Die sicherere Vorgehensweise umfasst vier Schritte: eine leere Kostenstelle für die Zentralküche anlegen, doppelte lagerfähige Versionen der Vorbereitungsrezepte mit aktivierter Auto-Produktion erstellen, Zutaten in die Kostenstelle transferieren und dann auf einer Steuerrechnung versenden.
Zweitens gibt es Kostenstellen, die nicht der physischen Realität entsprechen. Eine Warenkostenstelle für Waren, die physisch an der Bar lagern, oder eine Produktionsküche, die als eigenständiger Standort behandelt wird, obwohl sie eigentlich einem Standort untergeordnet ist, bläht die Inventurdifferenz auf und verwirrt das Personal. Kostensstellen, die nicht der physischen Gegebenheit des Standorts entsprechen, sollten konsolidiert werden, anstatt das Personal darum herumzuschulen.
Drittens Transfers nach einer Inventur. Wird eine interne Bewegung nach einer bereits abgeschlossenen Inventur einer Filiale erfasst, stehen Inventur und Transfer im Widerspruch zueinander, und die daraus resultierende Abweichung ist bedeutungslos. Die Bewegung muss vor der Inventur sequenziert werden.
Dies sind Kontostruktur- und Konfigurationsentscheidungen. Der physische Aufbau der Küche – Layout, Kapazität, Stationen – ist ein separates Problem; die Gestaltung einer effizienten Zentralküche für Multi-Standort-Restaurants behandelt diese Seite. Ein strukturelles Kontoumbau wie dieser lässt sich am besten zu Beginn eines neuen Geschäftsjahrs durchführen, damit nicht zwei Strukturen mitten in einer Periode abgeglichen werden müssen.
Die Entscheidung bei der Einrichtung treffen, nicht am Monatsende
Welches Modell also? Das Kostenstellen-Modell wählen, wenn die Standorte gemeinsam geführt werden, kein Geld zwischen ihnen fließt und ein konsolidierter Wareneinsatz mit dem einfachsten Monatsabschluss gewünscht wird – Waren zum Einstandspreis transferieren und die standortübergreifende Rechnung komplett weglassen. Das Modell des eigenständigen Standorts wählen, wenn die Zentralküche an Drittanbieter verkauft oder wenn die Rentabilität jedes Standorts eigenständig ausgewiesen werden muss – dann einen bewussten Verrechnungspreis festlegen, eine Steuerrechnung bei jeder Lieferung ausstellen und einen aufwendigeren Abschluss zugunsten eigenständiger Standortzahlen in Kauf nehmen. Die Entscheidung bei der Einrichtung treffen, auf Basis dieser zwei Fragen, und jede interne Bewegung von Tag eins an erfassen. Die Gruppe, die das tut, wählt ihre Zahlen bewusst. Die Gruppe, die den Standard übernimmt, erbt was immer der Standard war – und erfährt das am Monatsende.