المطبخ المركزي: مركز التكلفة أم الموقع المنفصل؟
مركز التكلفة أم الموقع المنفصل: ما الذي يغيّره كل نموذج؟
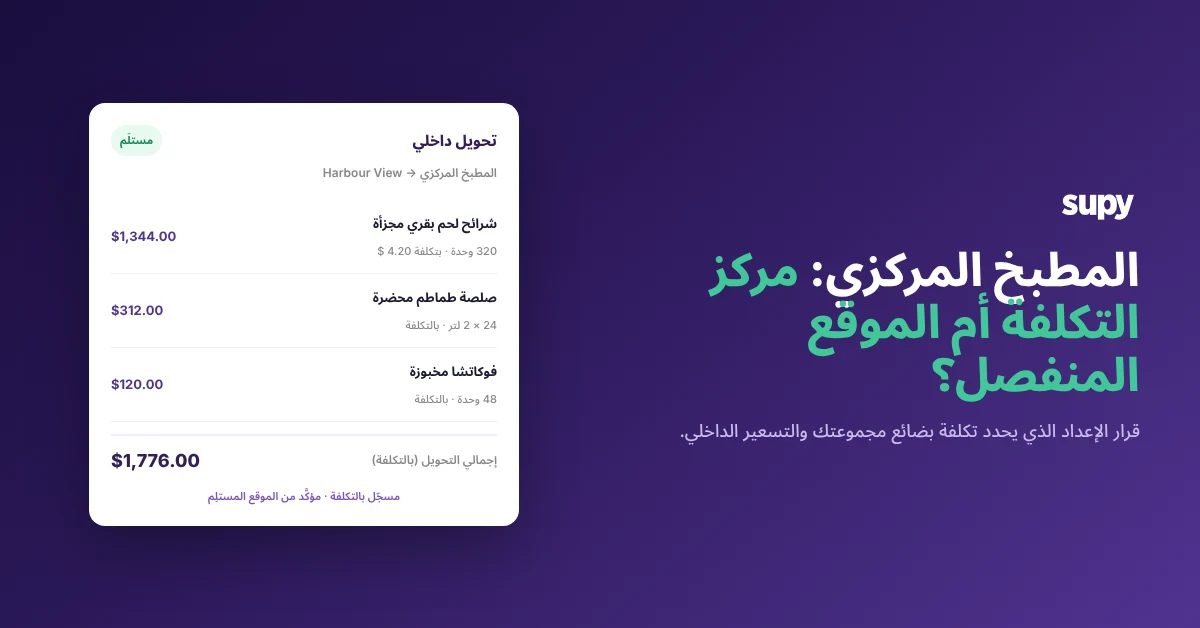
يؤدي نمذجة المطبخ المركزي بوصفه مركز تكلفة إلى إدراجه ضمن منشأة أم، بحيث يُسجَّل المخزون المنتقل إلى أي فرع بوصفه تحويلاً داخلياً بالتكلفة، دون إصدار أي فاتورة بين المواقع، مع رقم واحد موحّد لتكلفة البضاعة. أما نمذجته بوصفه موقعاً منفصلاً فتجعله موقعاً مستقلاً يُشحن على فاتورة ضريبية بسعر تحويل محدد وله أرباح وخسائر مستقلة. المطبخ نفسه، لكن مجموعتان مختلفتان من الأرقام.
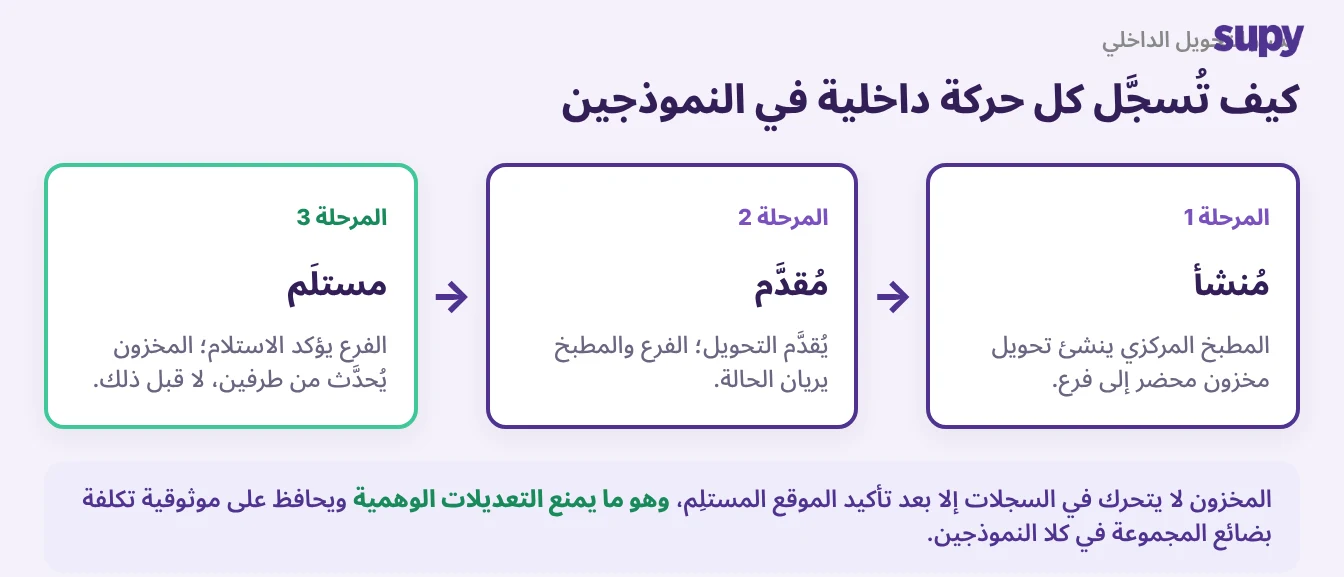
ما لا يتغيّر بين النموذجين هو طريقة تسجيل الحركة نفسها. في كلا النموذجين، يُعدّ المخزون الخارج من المطبخ المركزي إلى فرع ما تحويلاً داخلياً بين المواقع يمرّ بثلاث مراحل: مُحرَّر، ثم مُقدَّم، ثم مُستلَم - ولا يُحدَّث المخزون في أيٍّ من الطرفين إلا بعد تأكيد الموقع المستلِم. يرى كلٌّ من منفذ الطلب والمطبخ المركزي الحالة في كل مرحلة. خطوة تأكيد الاستلام هذه هي ما يمنع التسويات الوهمية، وهي ما يجعل أيَّ هيكل منهما يُنتج تكلفة بضاعة للمجموعة يمكن الوثوق بها. النموذج الذي تختاره لا يُحدد ما إذا كانت الحركة مُسجَّلة أم لا، بل يُحدد قيمة الحركة في الدفاتر وما إذا كانت وثيقة ما تعبر بين الموقعين.
أين تختفي تكلفة الغذاء للمجموعة؟
السبب في أن هذا الاختيار أهم مما يبدو: إذا لم تُسجَّل الحركة الداخلية على الإطلاق، فإن تباين تكلفة البضاعة للمجموعة لا يكون مجهولاً فحسب، بل يصبح غير مرئي هيكلياً. تخيّل مجموعة متعددة المواقع تعتمد على جداول البيانات وتبلغ تكلفة بضاعتها نحو 40% مقابل هدف 30%. يكون الحدس هو البحث عن الهدر وانحراف الحصص، وتُخبرك نظرة سريعة عبر حاسبة تكلفة الغذاء بأن الرقم مرتفع لكنها لا تُخبرك أين يقع. إذا لم يُسجِّل شيء كمية ما أرسله المطبخ المركزي إلى كل فرع، فلا يمكن تحديد موضع فجوة الـ10 نقاط - لا تعلم إن كانت في الإنتاج أم في أحد الفروع أم في الحركة بينهما. الرقم خاطئ وليس هناك خيط يمكن سحبه.
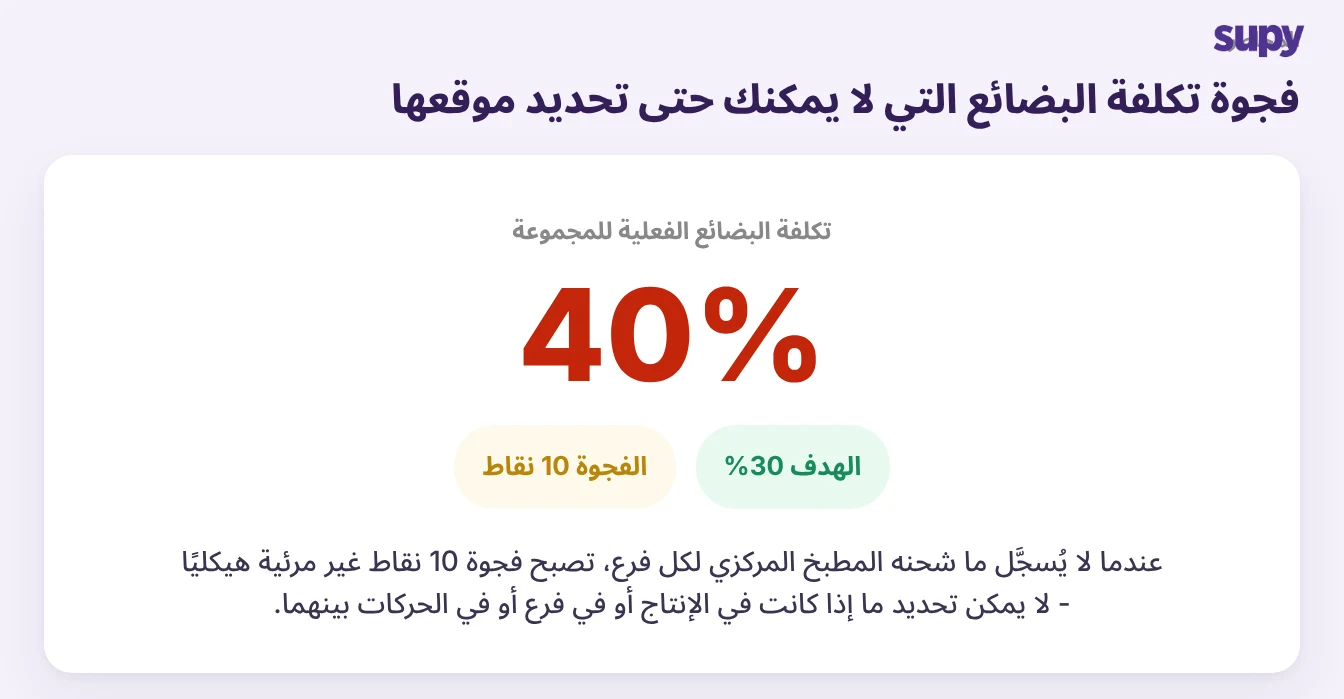
يعالج كلٌّ من مركز التكلفة والموقع المنفصل مشكلة غياب الرؤية، لأن كليهما يُلزم بتسجيل الحركة الداخلية. ما يغيّره أحدهما عن الآخر هو السعر الذي تحمله تلك الحركة، وهذا هو القرار التالي.
مركز التكلفة مقابل الموقع المنفصل: مقارنة جنباً إلى جنب
إليك القرار مرتباً وفق المعايير التي تختلف فعلياً. لا يمثل أيٌّ من العمودين الإجابة الصحيحة بمفرده - تعتمد الإجابة الصحيحة على هيكل ملكية مجموعتك وما إذا كان المطبخ يبيع خارجها.
| المعيار | مركز التكلفة | الموقع المنفصل |
|---|---|---|
| سعر التحويل الداخلي | بالتكلفة، بدون هامش ربح | سعر تحويل بهامش ربح مضاف |
| وثيقة بين المواقع | لا تُصدَر أي وثيقة | فاتورة ضريبية عند الشحن |
| تكلفة البضاعة للمجموعة | رقم واحد موحّد | موزَّع على أرباح وخسائر كل موقع |
| الأنسب عندما | ملكية مشتركة، بدون مبيعات خارجية | يبيع لعملاء خارجيين أو يجب أن تقف أرباح وخسائر كل موقع باستقلالية |
| إقفال نهاية الشهر | أبسط، توحيد واحد | أثقل، يُطابق الفواتير بين المواقع |
يحتفظ عمود مركز التكلفة بالتحويلات الداخلية بالتكلفة: لا تنتقل أموال بين مواقع ذات ملكية مشتركة، وبالتالي فإن أي هامش ربح سيخلق أرباحاً وهمية ويُشوّه أرقام كل موقع. عمود الموقع المنفصل مُصمَّم للحالة المعاكسة - مطبخ يحتاج إلى أرباح وخسائر مستقلة، أو يبيع بضاعة جاهزة لعملاء من أطراف ثالثة. إذا كانت تلك المواقع كيانات ضريبية مستقلة حقاً وليست فروعاً ذات ملكية مشتركة، فإن المحاسبة تختلف مرة أخرى، وتحويلات المطبخ المركزي متعددة الكيانات هي الحالة التي ينبغي قراءتها بعد ذلك.
سعر التحويل الذي لا يصله أي خيار افتراضي
ثمة فخ بعينه في وسط هذا القرار، وهو الأكثر إثارة بين المشغّلين: سعر التحويل الداخلي. تُقدّم معظم الأنظمة رقمين لعنصر جاهز - قيمة وصفته بالتكلفة وسعره بالتجزئة - ولا يُمثّل أيٌّ منهما الرقم الصحيح للتنقل بين مواقعك الخاصة. خذ عنصراً جاهزاً يكلف 4.20 دولار للتصنيع ويُباع بـ9.50 دولار. شحنه إلى فرع بـ9.50 دولار يُسجّل عملية بيع بالتجزئة لم تحدث قط. مبلغ 4.20 دولار بالتكلفة صحيح لمجموعة ذات ملكية مشتركة حيث لا تنتقل أموال فعلياً. لكن مجموعة تحتاج كل موقع فيها إلى حمل أرباح وخسائر مستقلة، أو مطبخ مركزي يصدر الفواتير لعملاء خارجيين، يحتاج إلى رقم ثالث محدد - لنقل التكلفة مضافاً إليها هامش داخلي بنسبة 20%، أي 5.04 دولار - يُصدَر على فاتورة ضريبية.
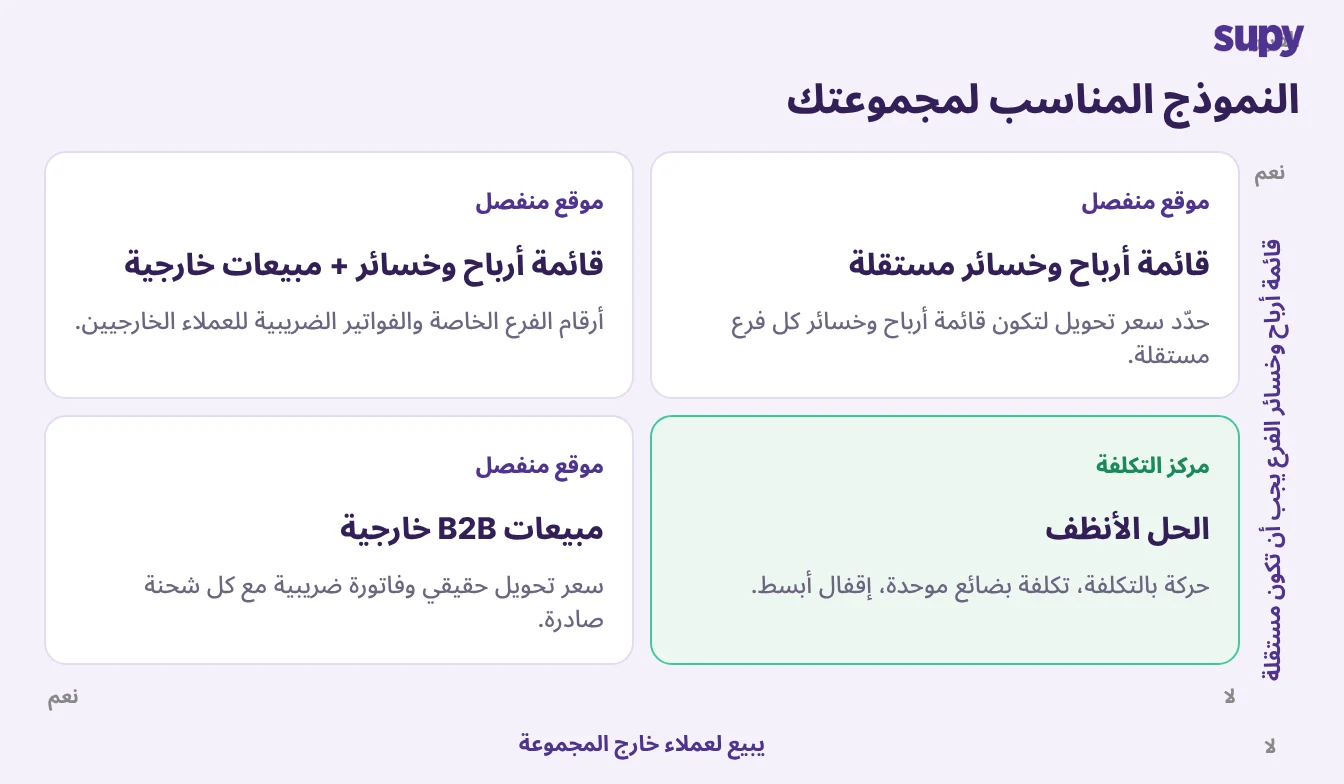
السؤالان اللذان يحسمان الأمر: هل يبيع المطبخ لأي جهة خارج المجموعة؟ وهل يجب أن تقف أرباح وخسائر كل موقع باستقلالية؟ إذا كانت الإجابة عن كليهما بالنفي، فإن نموذج مركز التكلفة مع التحويلات بالتكلفة هو الخيار الواضح. إذا كانت الإجابة عن أحدهما بالإيجاب، فأنت في نطاق الموقع المنفصل، وتحتاج إلى تحديد سعر التحويل بوعي قبل بناء النموذج - لا أن تكتشف في نهاية الشهر أن كل حركة داخلية سُجِّلت بالرقم الخاطئ. هنا تكتسب منصة المطبخ المركزي والمشتريات التي تُسجّل كل حركة بالسعر المختار وتُصدر الفاتورة الضريبية عند الشحن مكانتها الحقيقية بدلاً من جداول البيانات.
العوامل المفجِّرة عند الإعداد التي تُفسد أي نموذج
يُنتج كلا النموذجين أرقاماً يمكن الوثوق بها فقط إذا كان الإعداد الأساسي صحيحاً. ثلاثة عوامل تُحدث أكبر الضرر، وجميعها تُوضَع عند التهيئة، لا في نهاية الشهر.
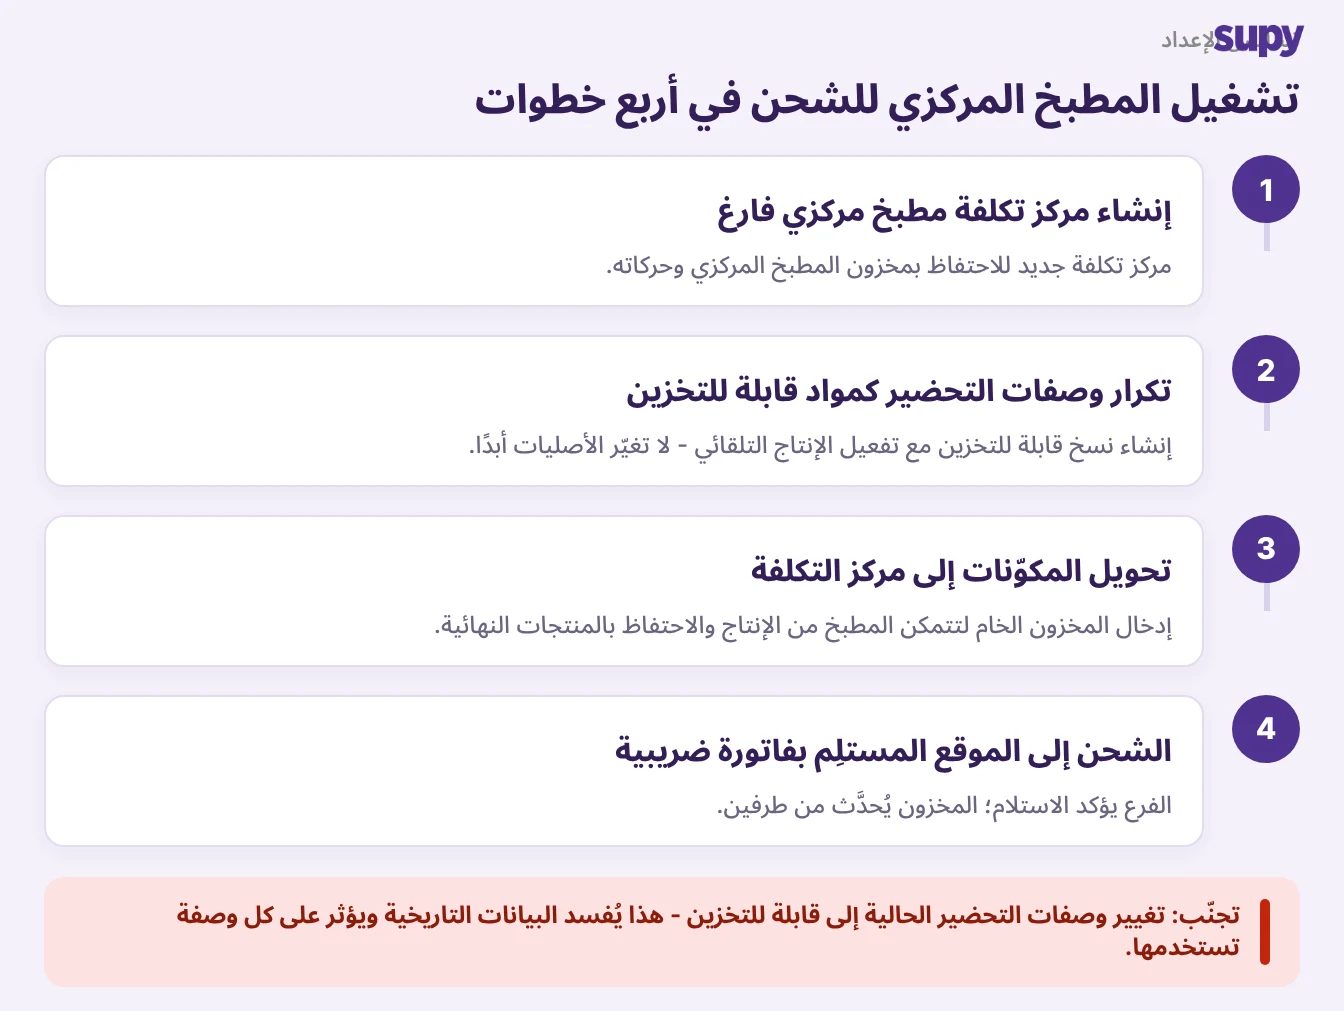
أولاً، وصفات التحضير غير القابلة للتخزين تحجب التحويل والشحن بصمت. عندما تُنشئ مطبخاً مركزياً لإصدار الفواتير الداخلية، لا يمكن نقل وصفات التحضير غير القابلة للتخزين، والحل الواضح - تحويلها إلى قابلة للتخزين - يُفسد البيانات التاريخية ويمتد أثره إلى كل وصفة تستخدمها. التسلسل الأكثر أماناً هو أربع خطوات: إنشاء مركز تكلفة فارغ للمطبخ المركزي، وإنشاء نسخ مكررة قابلة للتخزين من وصفات التحضير مع تفعيل الإنتاج التلقائي، ثم تحويل المكونات إلى مركز التكلفة، ثم الشحن منه على فاتورة ضريبية.
ثانياً، مراكز التكلفة التي لا تتطابق مع الواقع المادي. مركز تكلفة للبضاعة التجارية الموجودة فعلياً على الطاولة، أو مطبخ إنتاج يُعامَل كموقع مستقل بينما هو مدرج ضمن منشأة، يُضخّم التباين في جرد المخزون ويُربك موظفي الدور. أوقف مركز التكلفة الذي لا يتطابق مع الآلية المادية لعمل الموقع بدلاً من تدريب الناس للتعامل معه.
ثالثاً، التحويلات المُطبَّقة بعد العدّ. إذا سُجِّلت حركة داخلية بعد أن يكون الفرع قد أجرى جرده بالفعل، فإن الجرد والتحويل يتعارضان وتكون قيمة التباين الناتجة عديمة المعنى. رتّب الحركة قبل الجرد.
هذه قرارات تتعلق بهيكل الحسابات والتهيئة. البناء المادي للمطبخ - التصميم والطاقة الاستيعابية ومحطات العمل - مسألة منفصلة، وتصميم مطبخ مركزي فعّال للمطاعم متعددة المواقع يتناول ذلك الجانب. من الأسهل توقيت مثل هذا الإصلاح الهيكلي للحسابات عند بداية سنة مالية جديدة، حتى لا تجد نفسك تُطابق هيكلين مختلفين في منتصف الفترة.
اتخذ القرار عند الإعداد، لا في نهاية الشهر
إذاً أيُّ النموذجين؟ اختر نموذج مركز التكلفة عندما تكون مواقعك ذات ملكية مشتركة، ولا تنتقل أموال بينها، وتريد رقماً واحداً موحّداً لتكلفة البضاعة مع أبسط إقفال لنهاية الشهر - انقل المخزون بالتكلفة واستغنِ كلياً عن الفاتورة بين المواقع. اختر نموذج الموقع المنفصل عندما يبيع المطبخ المركزي لعملاء من أطراف ثالثة، أو عندما يجب أن تقف ربحية كل موقع باستقلالية - عندها حدّد سعر تحويل مقصوداً، وأصدر فاتورة ضريبية مع كل شحنة، واقبل إقفالاً أثقل مقابل الحصول على أرقام مستقلة لكل موقع. اتخذ القرار عند الإعداد بناءً على السؤالين، وسجّل كل حركة داخلية منذ اليوم الأول. المجموعة التي تفعل ذلك تختار أرقامها بوعي. المجموعة التي تأخذ الخيار الافتراضي ترث ما حدث أن يكون الافتراضي، وتكتشف ذلك في نهاية الشهر.