إشعارات ائتمان المورّد وفوارق الاستلام: كيف تحافظ المجموعات متعددة المواقع على توافق تعديلات التسليم مع المحاسبة
أين يجب أن تنتهي تعديلات التسليم
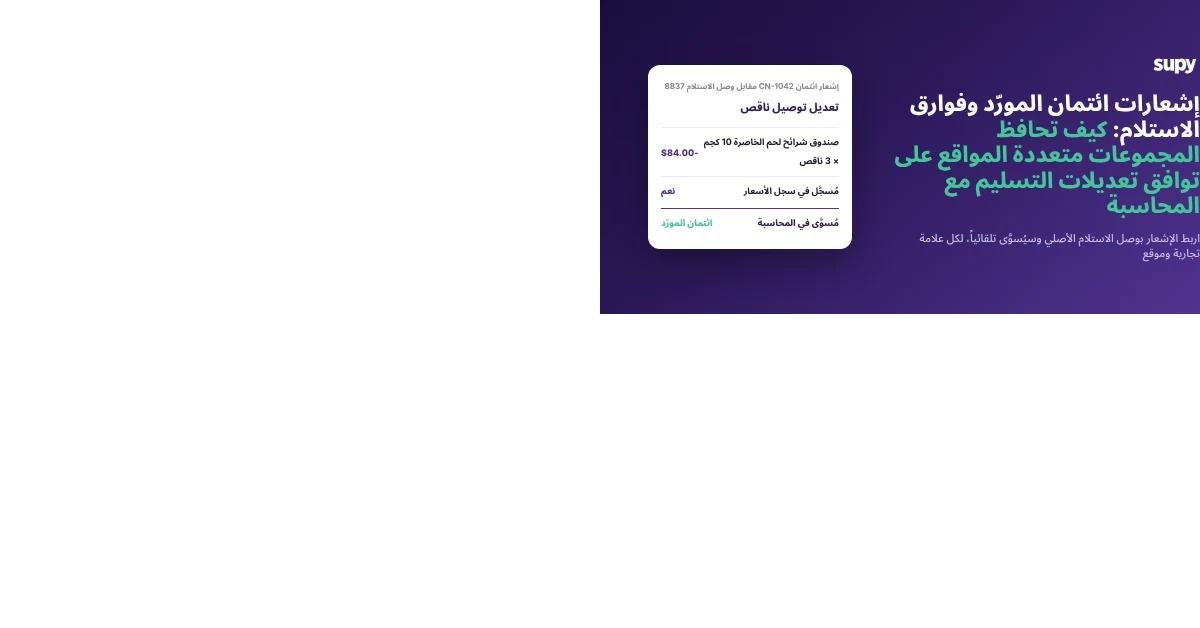
إشعار ائتمان المورّد هو المستند الذي يُخفّض ما تدين به لمورّد عندما تصل الشحنة ناقصة أو تالفة أو بفاتورة مُبالغ فيها. لا يؤدي دوره إلا بعد تسويته في مقابل مذكرة استلام البضائع الأصلية وتسجيله في دفتر الأستاذ المحاسبي كائتمان مورّد. حين يُعالَج بهذه الطريقة، يُسوّي كل تعديل نفسه بنفسه، وتتطابق كشوف المورّدين مع حساباتك دون أن يطارد أحد رقمًا يدويًا.
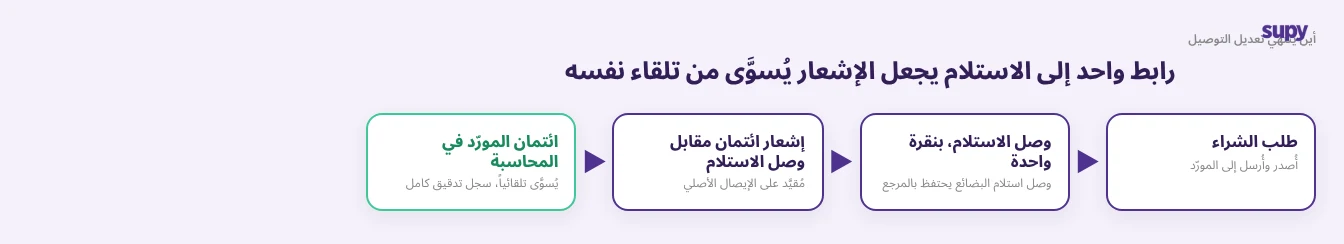
الآلية التي تجعل ذلك أوتوماتيكيًا هي الارتباط بعملية الاستلام. يتحول طلب الشراء بنقرة واحدة إلى مذكرة استلام بضائع (GRN)، ويُسجَّل إشعار الائتمان في مقابل تلك المذكرة الأصلية. ولأن النظام يحتفظ بمرجع GRN مسبقًا، يُسوَّى الائتمان مباشرةً في برنامج المحاسبة المرتبط كائتمان مورّد مع مسار تدقيق كامل. تُدير Supy إشعارات الائتمان للتكاليف الزائدة والتكاليف غير الصحيحة والمرتجعات كجزء من سير عملها في الاستلام وإشعارات الائتمان، وتتصل بـ QuickBooks وXero وZoho Books وWafeq ضمن أكثر من 75 من التكاملات، حتى تصل التعديلات إلى حيث تجري المطابقة الفعلية. إذا كان فريقك لا يزال يعمل على كيفية إدارة مذكرات الاستلام عبر المواقع، فذلك هو الأساس الذي يرتكز عليه هذا التدفق بأكمله.
لماذا تفشل سلاسل البريد الإلكتروني ومذكرات الاستلام السلبية في التسوية
الحلان البديلان الأكثر شيوعًا يبدوان مقبولَين في اليوم ويفشلان في نهاية الشهر. الأول إدارة إشعارات الائتمان عبر البريد الإلكتروني: يتفق مدير مع المندوب على النقص، ويُعَد بالائتمان في رسائل متبادلة، ولا يُسجَّل شيء في النظام. حين يصل كشف المورّد، لا يوجد سجل إشعار ائتمان للمطابقة معه فلا تتوافق الأرقام قط. حلّ فريق من موقع واحد هذا الإخفاق بالضبط بإجراء تشغيل موحد مكتوب مع مطابقة شهرية بين سجل إشعارات الائتمان وكشوف المورّدين.
الحل البديل الثاني إدخال ائتمان المورّد كمذكرة استلام سلبية. يضبط ذلك المخزون فيبدو الرف صحيحًا، لكن لا شيء يُسوَّى في المحاسبة ويُصاب الموظفون عبر المواقع بالارتباك حول أي مستند فعل ماذا. مجموعة من ثلاثة مواقع واجهت هذا مباشرةً. الإجراء الصحيح تسجيل إشعار الائتمان في مقابل GRN الأصلية ورفعه، فيُسوَّى آليًا في المحاسبة لوجود مرجع GRN مسبقًا. إذا كان الفرق لا يزال ضبابيًا لدى فريق المالية، يستحق قراءة كيفية تسجيل تباينات المورّدين بدقة باستخدام إشعارات الائتمان وتعديلات المخزون ومذكرات الاستلام السلبية. الفارق بين الحل البديل والتدفق المخصص ليس شكليًا: أحدهما يُبقي حساباتك غير متزامنة، والآخر يُغلق الحلقة من تلقاء ذاته.
لماذا لا تُحقق سلاسل البريد الإلكتروني ومذكرات الاستلام السلبية التسوية أبدًا
| طريقة معالجة الائتمان | ما يحدث | هل يُسوَّى في المحاسبة؟ |
|---|---|---|
| متفق عليه عبر البريد الإلكتروني | مُعَد به في رسالة، لا سجل في النظام، لا شيء للمطابقة مع الكشف | لا |
| مُدخَل كمذكرة استلام سلبية | المخزون يضبط فيبدو الرف صحيحًا، لكن دفتر الأستاذ يبقى دون تغيير وتتشوش المواقع | لا |
| إشعار ائتمان في مقابل GRN | يُسجَّل كائتمان مورّد مع مسار تدقيق كامل ويُغلق الحلقة تلقائيًا | نعم |
متى يكون إصدار إشعار الائتمان هو الخطوة الخاطئة
إشعار الائتمان هو الأداة الصحيحة للتكاليف الزائدة الحقيقية والعناصر المُرجَعة، والأداة الخاطئة لحالتين تظهران باستمرار عند الاستلام. الأولى البند غائب الوصول، حيث تُفاتَر على شيء لم يُسلَّمه السائق قط. إصدار إشعار ائتمان هناك يُنشئ مستندًا يجب تتبعه وتسويته؛ الحل النظيف تعيين الكمية المُفاتَرة والمستلمة على صفر في GRN فلا يدخل البند في تكاليفك أصلًا. مجموعة من ثلاثة مواقع تعلمت ذلك بعد إصدار إشعار ائتمان لعنصر لم يرسله مورّد قط.
الحالة الثانية التقريب المعتاد للمورّد. بعض الموردين يُقرّب إجمالي الفاتورة بضعة سنتات مع كل توصيل. الطعن في فارق تقريب قدره 0.40 دولار بإشعار ائتمان مع كل توصيل يُكلف جهدًا أكبر مما يستحقه المبلغ، ويُضيف ضجيجًا إلى المطابقة. الطريقة الصحيحة استيعابه في حقل خصم الفاتورة، مما يُبقي GRN نظيفة ويمنع نمطًا غير ضار من إطلاق تنبيهات تباين كاذبة. معرفة متى لا تُصدر إشعار ائتمان جزء من المطابقة النظيفة بقدر إصداره بشكل صحيح.
متى لا يكون إشعار الائتمان هو الحل
| الحالة عند الاستلام | الحل الصحيح | إشعار ائتمان؟ |
|---|---|---|
| تكلفة زائدة أو عنصر مُرجَع | إصدار إشعار ائتمان في مقابل GRN الأصلية ليُسوَّى كائتمان مورّد | نعم |
| بند غائب، مُفاتَر لكن غير مُسلَّم | تعيين الكمية المُفاتَرة والمستلمة على 0 في GRN ليبقى البند خارج التكاليف | لا |
| تقريب فاتورة معتاد بمقدار 0.40 دولار | استيعابه بحقل خصم الفاتورة بدلًا من الطعن في كل توصيل | لا |
كيف يتحول فارق السعر عند الاستلام إلى مشكلة في التكاليف
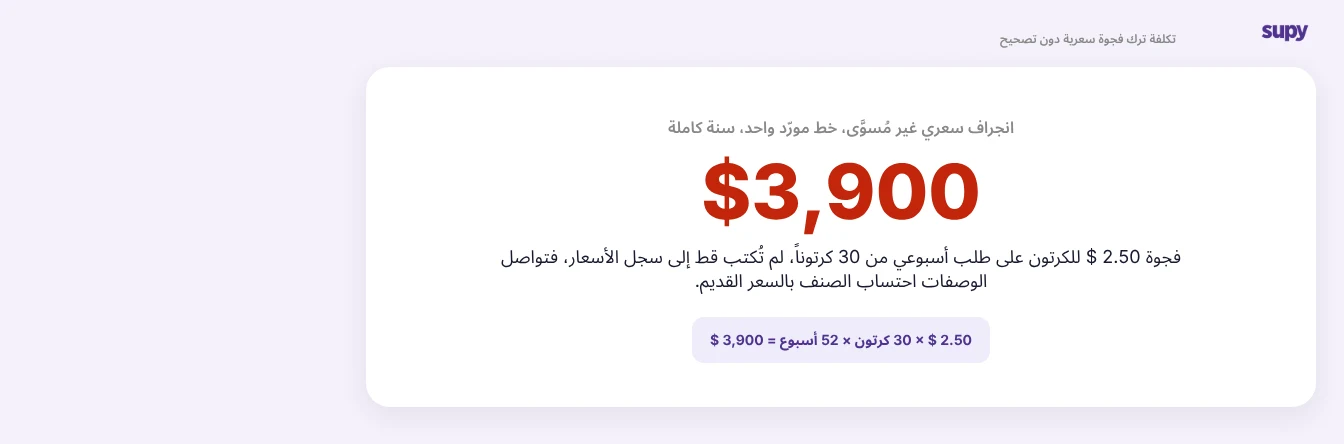
فجوة سعر الاستلام هي المكان الذي يتراكم فيه تباين صغير مُهمَل ليتحول إلى مشكلة في حساب التكاليف. لنفترض أنه يُتوقع وصول صندوق طماطم عنقود بسعر 42.00 دولار والفاتورة تقرأ 44.50 دولار. فارق 2.50 دولار للصندوق يبدو تافهًا في اللحظة. تركه دون تصحيح في خط أسبوعي مكوّن من 30 صندوقًا يُراكم 3,900 دولار في السنة، والأسوأ أن أرقام الوصفة والهامش تظل تحسب هذه الطماطم بسعر 42.00 دولار القديم لأن لا شيء كتب السعر الجديد.
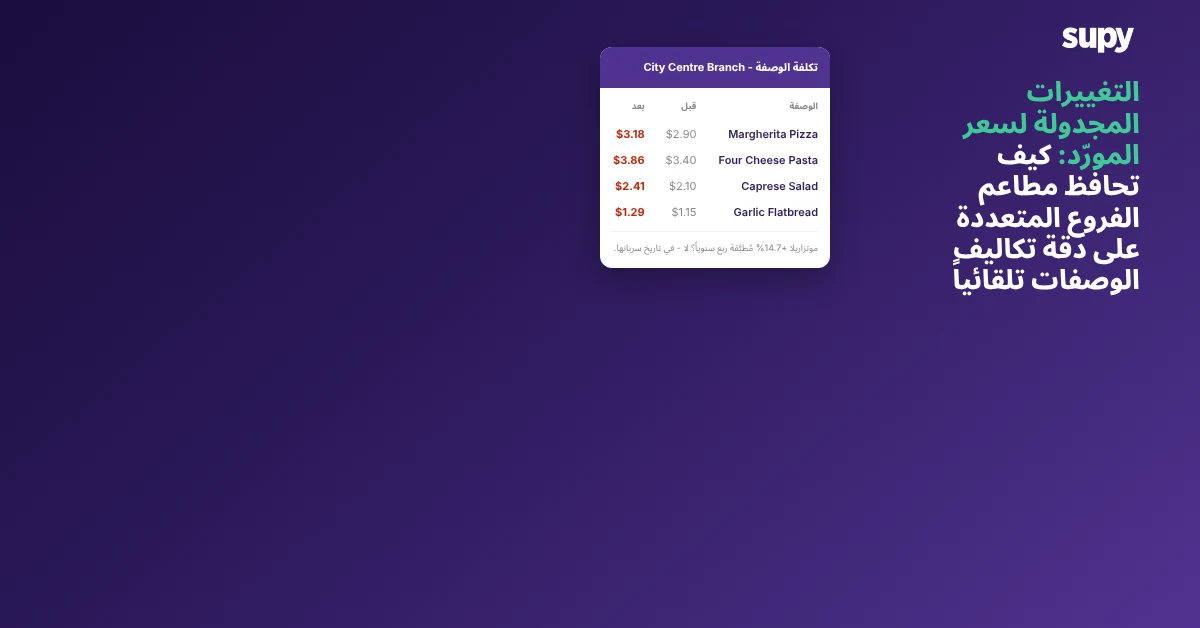
تُغلق Supy تلك الفجوة عند ظهورها. حين يختلف سعر GRN عن التكلفة المتوقعة، يُعلّم النظام التباين ويتيح للمشتري تحديث السعر المتوقع أو إصدار إشعار ائتمان من الشاشة ذاتها. في كلتا الحالتين، يُسجَّل الحدث في سجل الأسعار فتعكس حسابات التكاليف المستقبلية الرقم المصحح بدلًا من رقم قديم. هذا هو العائد الحقيقي لمعالجة التباينات عند الاستلام بدلًا من نهاية الشهر: يصل التصحيح إلى تكاليفك بينما لا يزال مهمًا، لا بعد ثلاثة أشهر من سوء تسعير الهامش.
الحفاظ على استقلالية ائتمانات متعددة العلامات التجارية
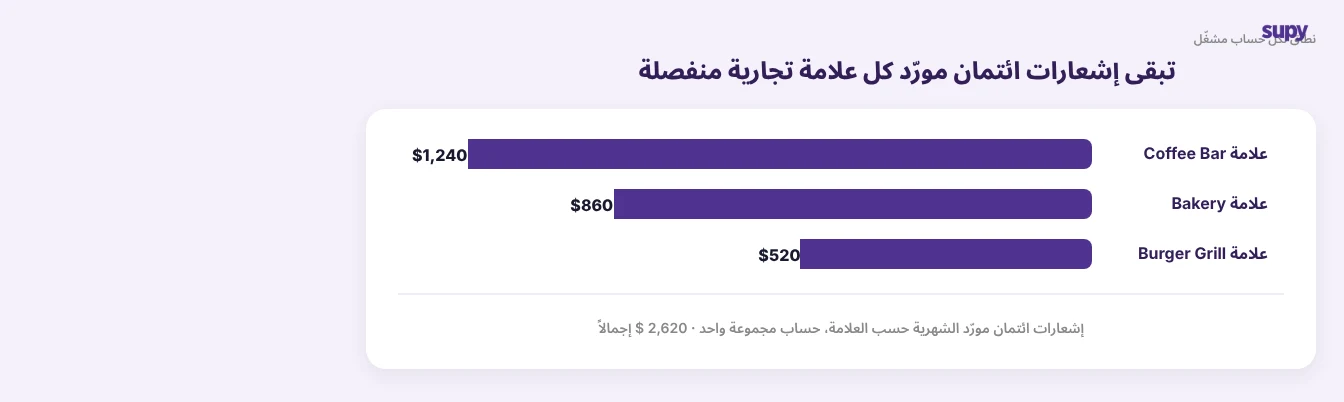
بالنسبة لمجموعة تدير عدة علامات تجارية، المخاطرة ليست فقط في ما إذا كان الائتمان يُسوَّى، بل في أي حسابات يُسوَّى. إذا وقع ائتمان مقهى وائتمان مخبز في نفس الكومة غير المُمَيَّزة، تتوقف التقارير المالية لكل علامة تجارية عن أن تكون موثوقة ويُصبح إغلاق الشهر تمرينًا في فك التشابك. تربط Supy كل إشعار ائتمان بحساب مشغّل واحد، فتستطيع المجموعة معالجة ائتمانات المورّدين لكل علامة تجارية دون اختلاط ائتمانات علامة بأخرى.
يتيح هذا الفصل أيضًا للمجموعة التعامل النظيف مع واقعيات الاستلام الأكثر تعقيدًا. يمكن دمج مذكرات التوصيل من مراكز تكلفة مختلفة في فاتورة مورّد واحدة مع احتفاظ كل بند بمركز تكلفته الأصلي للتقارير، ويمكن لمرتجع مالي بحت كـ 48.00 دولار من ودائع عبوات مُرجَعة أن يُسوَّى في المحاسبة دون لمس المخزون. النتيجة: كل علامة تجارية ترى ائتماناتها من المورّدين، كل مركز تكلفة يحتفظ بأرقامه، والعرض على مستوى المجموعة لا يزال يُطابق ككل.
افحص عملياتك الخاصة
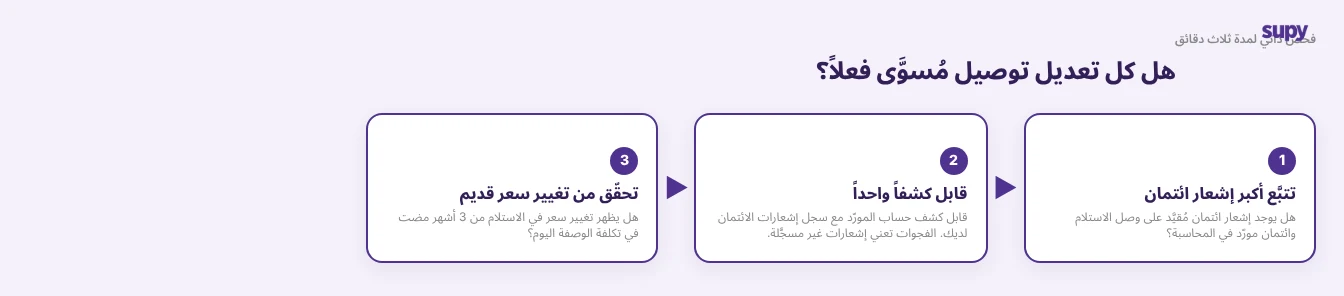
إذا لم تكن متأكدًا من أن تعديلات التسليم مُطابَقة فعلًا في مجموعتك، أجرِ ثلاثة فحوصات سريعة. أولًا: خذ أكبر ائتمان مورّد الشهر الماضي وتتبعه – هل يوجد إشعار ائتمان مُسجَّل في مقابل GRN الأصلية، وهل ظهر في برنامج المحاسبة كائتمان مورّد؟ إذا كان موجودًا فقط في سلسلة بريد إلكتروني، فهذا مكمن التسريب. ثانيًا: اسحب كشف مورّد وطابقه سطرًا بسطر مع سجل إشعارات الائتمان؛ فجوة هنا تعني أن التعديلات مُتفَق عليها لكنها لا تُسجَّل. ثالثًا: انظر هل انعكس تغيير سعر الاستلام من قبل ثلاثة أشهر في تكلفة الوصفة اليوم. إذا أعطى أي من الثلاثة نتيجة خاطئة، الحل واحد: انقل تعديلات التسليم إلى تدفق إشعار ائتمان مخصص مُسجَّل في مقابل GRN، فتسوّي نفسها وتبقى تكاليفك محدَّثة.