
كيفية إدارة تحويلات المطبخ المركزي في مجموعة مطاعم Xero متعددة الكيانات
لقد افتتحت مطبخاً مركزياً لأسباب وجيهة: الشراء والتحضير في مكان واحد، ومراقبة تكلفة الغذاء عبر جميع الفروع، وافتتاح المتجر التالي دون إعادة بناء سلسلة التوريد في كل مرة. هذه الميزة حقيقية، ومعظم عمليات محاسبتك تواكبها. الاستثناء الوحيد هو التسليم الداخلي. في كل مرة تُرسل فيها المطبخ مخزوناً إلى أحد فروعك الخاصة، يجب تسجيل هذه الحركة الواحدة في ملفَّي Xero منفصلَين، ولأن كل كيان يحتفظ بدفاتره الخاصة، لا يُسجِّل أي شيء تلقائياً كلا الجانبين نيابةً عنك، فيضطر أحدهم إلى إدخاله يدوياً، مرتين، لكل تسليم داخلي، كل أسبوع. التعامل الصحيح مع هذا الأمر هو ما يحافظ على ربحية النموذج بأكمله: تعكس قائمة أرباح وخسائر كل موقع تكلفته الحقيقية، ويُغلَق الشهر دون ارتباك، ويمكنك افتتاح الفرع التالي دون إثقال كاهل فريقك المالي بمزيد من الإدخالات اليدوية. وإذا أخطأت في ذلك، فإن هذا العبء اليدوي الخفي — والأخطاء المدفونة فيه — يتزايد مع كل متجر تضيفه. يأخذك هذا الدليل خطوة بخطوة في كيفية التعامل مع الأمر: ما يتولاه إعداد Xero متعدد الكيانات بالفعل نيابةً عنك، وأين تنتهي صلاحياته، والقرارَين اللذَين يُبقيان مجموعة مطاعم Xero متعددة الكيانات قابلةً للإدارة مع توسّعها.
الخطوة 1: تحديد ما يتولاه إعداد Xero متعدد الكيانات بالفعل
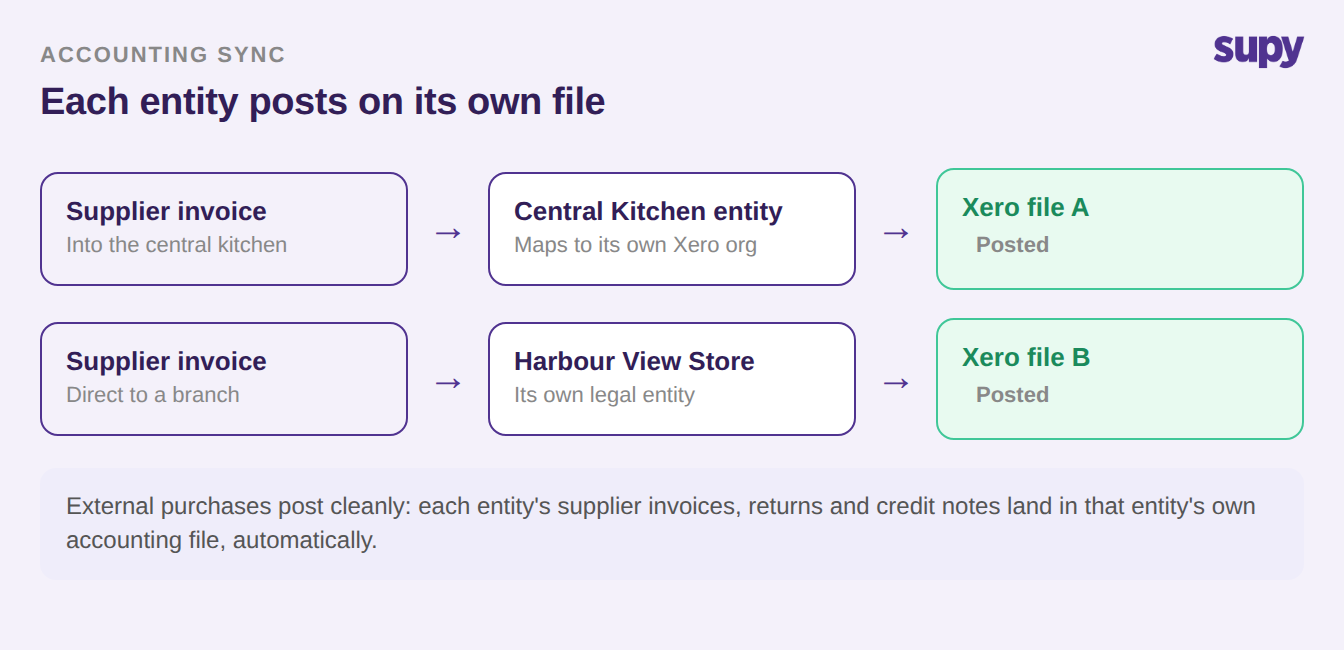
إدارة مجموعة مطاعم عبر عدة كيانات قانونية تعني عادةً أن كل كيان يحتفظ بملف Xero الخاص به. إعداد Xero متعدد الكيانات هو بالضبط هذا الترتيب: كيان محاسبي واحد لكل شخص اعتباري، مع تعيين كل منها لفروعها الخاصة. تُسجَّل المشتريات الخارجية بسهولة. المشكلة تكمن في التسليم الداخلي الوحيد بين كيانَين من كياناتك.
ابدأ بما يعمل — لأن معظمه يعمل. يربط كل كيان في المجموعة منصته المحاسبية الخاصة، وتُسجَّل فواتير الشراء ومرتجعات المورّد وطلبات B2B للمطبخ المركزي تلقائياً في الكيان الصحيح. إذا فشلت أي مزامنة، يُعلَّم المستند المصدر كـ"غير مسجَّل" ويُجدوَل لإعادة المحاولة، فلا يبقى شيء مسجَّلاً بشكل منقوص. يوجّه التعيين حسب الموقع كل فرع إلى منظمة Xero الخاصة به من مكان واحد، مما يتيح لمجموعة تشغيل ملفات Xero منفصلة متعددة دون تسجيل الدخول إلى كل واحدة لنقل البيانات.
تحت ذلك، يُعيِّن كل كيان فروعه إلى مراكز التكلفة المحاسبية، ويوافق معدلات الضريبة على رموز ضرائب Xero، ويخصص حساب مشتريات في دفتر الأستاذ العام (GL) لكل صنف في المخزون، بحيث تقع قيود يومية الشراء على الكود الصحيح منذ اليوم الأول. هذا هو العمود الفقري الموثوق لمجموعة مطاعم Xero متعددة الكيانات: الفواتير وإشعارات الائتمان التي تتدفق لكل كيان، وكل ملف مكتفٍ بذاته. ينشأ الاختلال في نقطة واحدة بالضبط.
الخطوة 2: تحديد أين يفشل التحويل الداخلي
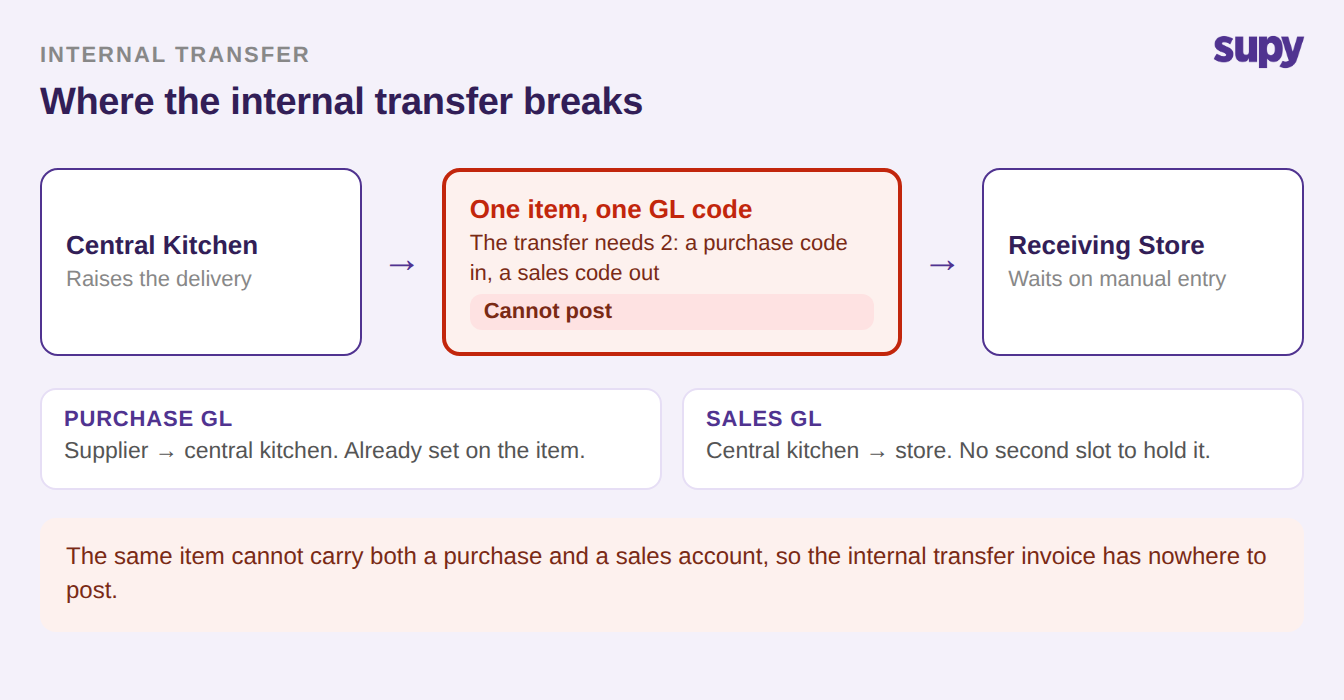
الاختلال بنيوي، وليس خطأً في الإعداد. عندما تبيع المطبخ المركزي لأحد فروعها الخاصة، يجب أن يحمل نفس الصنف دورَين: كود شراء عندما يُسلِّمه مورّد إلى المطبخ، وكود بيع عندما تشحنه المطبخ إلى الفرع. لكن صنف المخزون لا يحمل سوى كود واحد في دفتر الأستاذ العام، فبمجرد أن يحمل هذا الصنف فواتير موردين خارجيين، لا تجد فاتورة التحويل الداخلي كوداً ثانياً لتُسجَّل فيه، ولا يمكن ترحيلها.
هذا هو خط الصدع نفسه الذي يجري عبر مقالة مدونة Supy عن الحسابات متعدد الكيانات للمجموعة، ينظر إليه من جانب التحويل بدلاً من جانب ربط الكودات. لا يمكن حله بتكوين ذكي: لا يوجد إعداد قياسي يُسجِّل تحويلاً داخلياً من المطبخ المركزي إلى الفرع تلقائياً كقيدَين في ملفَّين منفصلَين، والحل الشائع بين المجموعات التي تواجه هذه المشكلة هو ببساطة عدم تسجيل التحويلات الداخلية في دفتر حسابات المطبخ أصلاً. هذا خيار حقيقي وقابل للدفاع عنه، وهذا هو السبب في ضرورة اتخاذ هذا القرار بوعي لا الافتراض به.
الخطوة 3: حساب تكلفة الإدخال اليدوي المزدوج
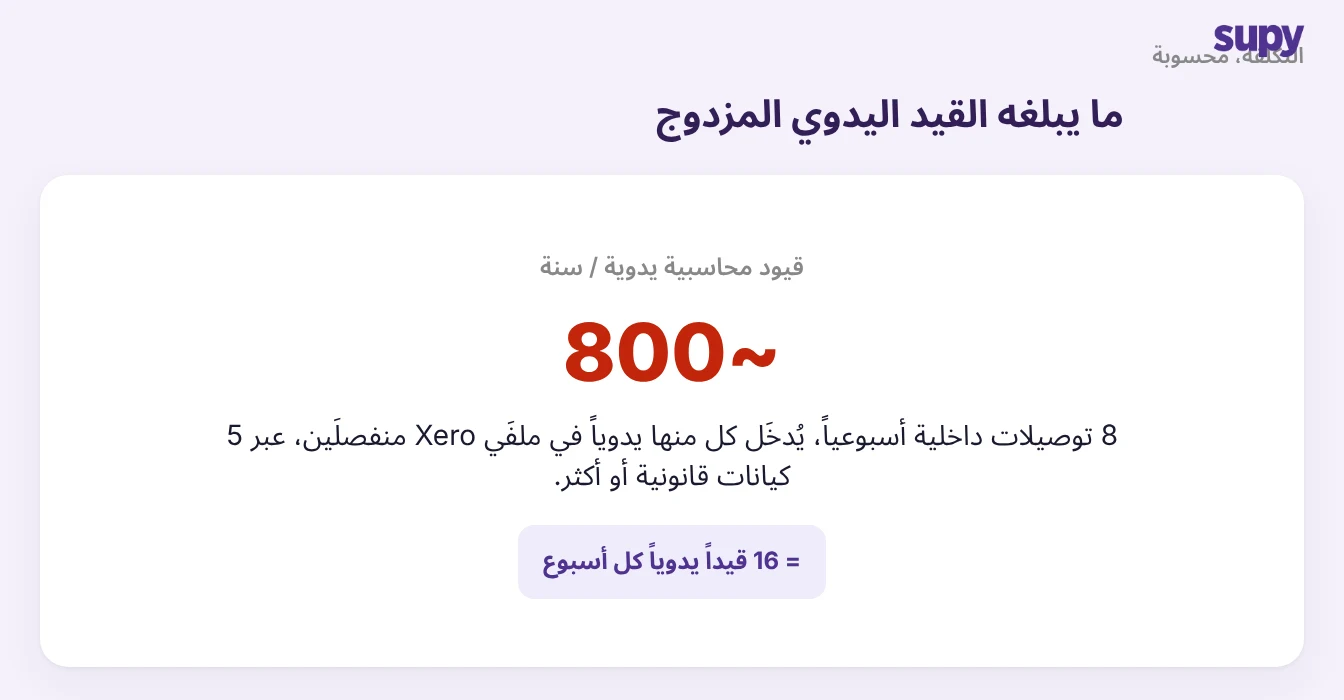
لأن التحويل لا يُسجِّل نفسه، يُدخله أحدهم مرتين: مرة كفاتورة مبيعات في ملف المطبخ، ومرة كفاتورة مشتريات في ملف الفرع. هذا وحده عمل يستغرق دقيقتين. لكن في مجموعة حقيقية، الأمر مختلف. مشغّل متوسط الحجم يُنفِّذ نحو ثمانية تسليمات داخلية أسبوعياً عبر خمسة ملفات Xero منفصلة أو أكثر، يُدخل يدوياً نحو ستة عشر سطراً محاسبياً كل أسبوع، أي قرابة ثمانمائة سطر سنوياً، وكل سطر فرصة لخطأ في الكتابة أو الترميز أو إغفال التسليم كلياً.
هذا الرقم يكبر مع المجموعة لا مع الجهد. كل متجر أو علامة تجارية جديدة تتعامل داخلياً تضيف ملفاً جديداً وسطوراً يدوية إضافية، مما يجعل المهمة أثقل تحديداً حين يكون الفريق المالي في أشد أوقاته انشغالاً. هذه هي التكلفة التي تبقى غير مرئية في المقارنات بين المنتجات ولا تظهر إلا عند إغلاق الشهر.
الخطوة 4: اعتبار التسليم الواحد قيدَين في دفتر الأستاذ
لاتخاذ أي قرار، كن دقيقاً بشأن ماهية التسليم الداخلي الواحد من الناحية المحاسبية. إنه ليس حدثاً واحداً، بل حدثان يقعان في منظمتَي Xero مختلفتَين. تدين المطبخ بسجل مبيعات للبضائع التي أخرجتها؛ ويدين الفرع بسجل مشتريات للبضائع التي استلمها. كلاهما يصف نفس التسليم المادي، وكلاهما يجب أن يتطابقا عند الإغلاق.
| دفتر الأستاذ | المستند الواجب تسجيله | كيف يتم اليوم |
|---|---|---|
| ملف Xero للمطبخ المركزي | مسودة فاتورة مبيعات إلى الفرع | إدخال يدوي |
| ملف Xero للفرع المستلم | مسودة فاتورة مشتريات من المطبخ | إدخال يدوي |
الخطوة 5: تحديد سعر التحويل الداخلي الصحيح
القرار الثاني يتعلق بالرقم على تلك الفاتورة، ومن السهل الوقوع في الخطأ بالاعتماد على رقم يعرفه النظام بالفعل. لا تكلفة بناء الوصفة ولا سعر القائمة في الفرع هما القيمة الصحيحة لتحويل بين الكيانات: سعر التكلفة يُخفي هامش المطبخ الخاص ويجعل الفرع يبدو أقل تكلفةً مما هو عليه، في حين يُضخّم سعر القائمة إيرادات المطبخ من بيع لم يخرج قط من المجموعة. ما يحتاجه معظم المشغّلين فعلياً هو سعر ثالث ومتميز للتحويل الداخلي، يُتَّفق عليه مرة واحدة ويُطبَّق باتساق.
| أساس السعر | ما هو | ما يُشوِّهه |
|---|---|---|
| سعر تكلفة الوصفة | التكلفة الداخلية لبناء الصنف | يُخفي هامش المطبخ؛ يبدو الفرع أقل تكلفةً مما هو في الواقع |
| سعر القائمة أو التجزئة | السعر الذي يبيع به الفرع | يُضخّم إيرادات المطبخ من بيع بقي داخل المجموعة |
| سعر التحويل الداخلي المحدد | سعر متميز ومتفق عليه بين الكيانات | لا شيء، بمجرد الاتفاق عليه وتطبيقه بنفس الطريقة في كل مرة |
الخطوة 6: تحديد سياسة التسجيل المحاسبي قبل التوسع
قبل إعداد الأتمتة أو كتابة حلٍّ بديل، ضع مجموعتك على محورَين: عدد التحويلات الداخلية التي تُنفِّذها فعلياً في الأسبوع، وما إذا كانت كياناتك تحتاج فعلاً إلى ملفات محاسبة منفصلة أم أنها تبدو كذلك فحسب. هذان السؤالان يقودان كل مجموعة تقريباً إلى إجابة واضحة، وهما أهم من أي خيار أداة.
إذا كان بإمكان الكيانات الاندماج في ملف واحد، فإن التعامل معها كمراكز تكلفة والتخلي عن تسجيل التحويلات بين الكيانات كلياً يُزيل المشكلة بأكملها؛ تكامل محاسبي نظيف وربط GL سليم يفعل أكثر لدقة الإغلاق من أتمتة قيد لم تكن تحتاجه أصلاً. إذا كانت الكيانات منفصلة فعلاً وكان حجم التحويلات مرتفعاً، فالعبء اليدوي حقيقي، لذا اتفق على سعر تحويل داخلي واحد وسياسة تسجيل قبل إضافة الفرع التالي لا بعده. الحجم المنخفض مع ملفات منفصلة هو الحالة الوحيدة التي يكون فيها التسجيل اليدوي مؤقتاً الإجابةَ الصادقة.
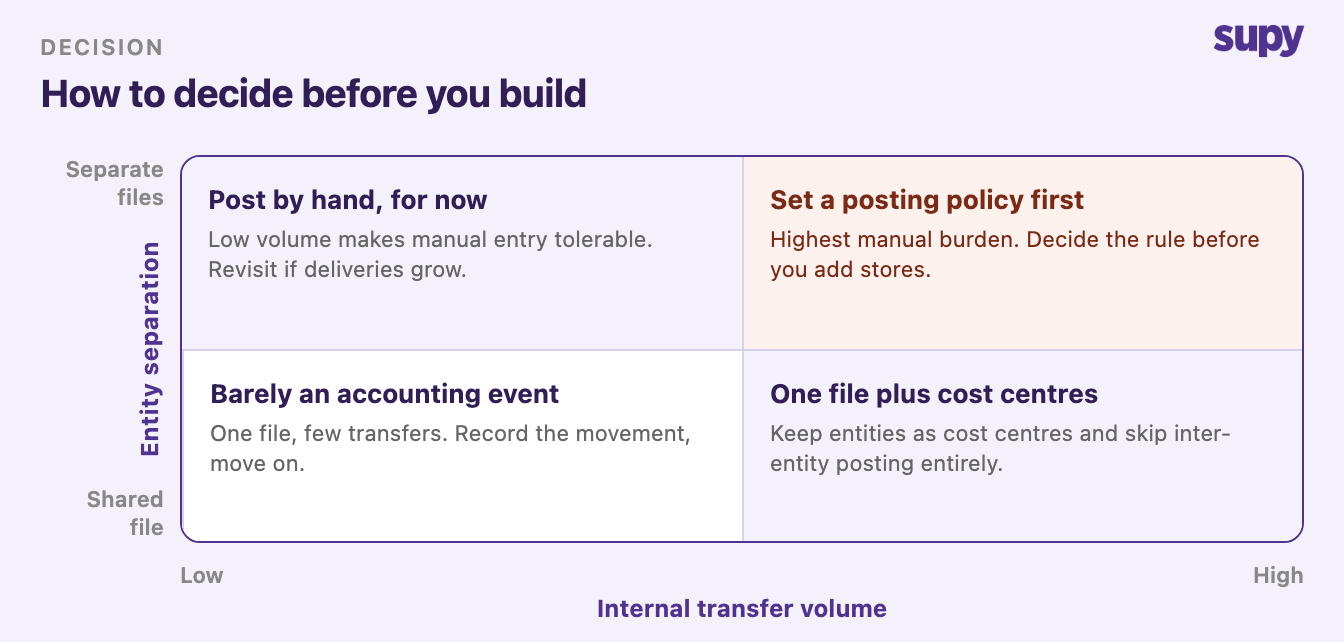
ابدأ بعدٍّ واحد: كم تسليماً داخلياً يتجاوز حداً بين الكيانات في أسبوع معتاد. إذا كان عدداً محدوداً، سجّلها يدوياً وأعد توجيه انتباه الفريق المالي إلى مهام ذات قيمة أعلى. إذا كانت بالعشرات، حدّد سعر التحويل الداخلي وسياسة التسجيل الآن — لأن تعديل أيٍّ منهما لاحقاً في دفاتر Xero متعددة الكيانات النشطة، بعد أن تكون المجموعة قد نمت، أصعب بكثير من الاتفاق عليهما مرة واحدة مبكراً بينما الهيكل لا يزال صغيراً بما يكفي للتعديل.