MwSt. in den VAE für Restaurantgruppen: Was die E-Rechnung abbilden muss
Warum dieselbe Lieferantenrechnung in zwei MwSt.-Kategorien aufgeteilt wird
Die VAE-Mehrwertsteuer für die Restaurantbuchhaltung ist das tägliche Zuordnungsproblem zweier Quittungsarten, die an einem Lieferantentag anfallen: formelle Lieferantenrechnungen mit 5% abzugsfähiger Vorsteuer und Bar- und Lebensmittelquittungen ohne gültige Steuerrechnung und ohne Vorsteuerabzug. Ein Restauranteinkaufsfluss muss jede Quittung dem richtigen Kontenplan zuordnen, bevor die FTA-Steuererklärung erstellt werden kann, und die Zuordnung muss für jede Einheit einer Mehrmarkengruppe gelten.
Eine Gemüsebestellung bei einem zugelassenen Lieferanten trifft mit einer konformen Steuerrechnung ein, die die Steuernummer des Lieferanten, die 5%-MwSt.-Zeile und den AED-Gesamtbetrag enthält. Der abendliche Nachschub aus einem nahe gelegenen Lebensmittelmarkt trifft mit einem Kassenbon ein, ohne Steuernummer, ohne MwSt.-Zeile und mit denselben Lebensmitteln darauf. Beide Käufe fließen in dasselbe Rezept. In der Buchhaltung ist nur einer davon abzugsfähig. Gruppen, die diese beiden als eine einzige Zeile „Lebensmitteleinkäufe“ behandeln, verlieren den Vorsteuerabzug beim ersten und stellen die Umsatzkosten beim zweiten falsch dar, und der Fehler summiert sich jeden Monat, bis das Steuerkennzeichen auf Quittungsebene und nicht auf Erklärungsebene gesetzt wird.
Die Aufteilung auf Quittungsebene, die das Hauptbuch erreichen muss:
| Quittungsart | MwSt.-Position | Buchhalterische Behandlung |
|---|---|---|
| Formelle Lieferanten-Steuerrechnung (Steuernummer vorhanden, gültige MwSt.-Zeile) | 5% abzugsfähig, auf der FTA-Erklärung in derselben Steuerperiode wie das Rechnungsdatum geltend zu machen | Nettokostenbetrag auf die Lebensmittelausgabenzeile buchen; MwSt. auf das Vorsteuerkontrollkonto buchen |
| Bar- und Selbstbedienungsquittung, Lebensmittelmarktquittung (keine gültige Steuerrechnung) | 0% abzugsfähig, kein Vorsteueranspruch unabhängig vom Betrag | Bruttobetrag auf die Lebensmittelausgabenzeile buchen; kein Eintrag im Vorsteuerkontrollkonto |
| Nicht-Lebensmittelausgabe auf einer Steuerrechnung (Nebenkosten, Verpackung, Reinigung) | 5% abzugsfähig, wenn der Lieferant steuernummernregistriert ist und der Artikel nicht gesperrt ist | Nettokostenbetrag auf die entsprechende Nicht-Lebensmittelausgabenzeile buchen; MwSt. auf dasselbe Vorsteuerkontrollkonto buchen |
| Nullbesteuerte oder steuerbefreite Lieferung (bestimmte medizinische Güter, Exporte, einige Transporte) | Nullbesteuerung ist zu 0% abzugsfähig; steuerbefreite Artikel unterbrechen den Vorsteueranspruch auf damit verbundene Inputs | Im Hauptbuch separat erfassen, damit die FTA-Erklärung korrekt kategorisiert |
Die letzten beiden Zeilen sind aus demselben Grund wichtig wie die ersten beiden: Eine Gruppe, deren Buchhaltungssystem den Quittungstyp nicht erkennen kann, meldet die MwSt. nicht korrekt, und ohne Zuordnung auf Zeilenebene muss die Finanzleitung die Aufteilung jeden Monat manuell rekonstruieren.
Woher eine zweistündige Rechnungsabstimmung kommt
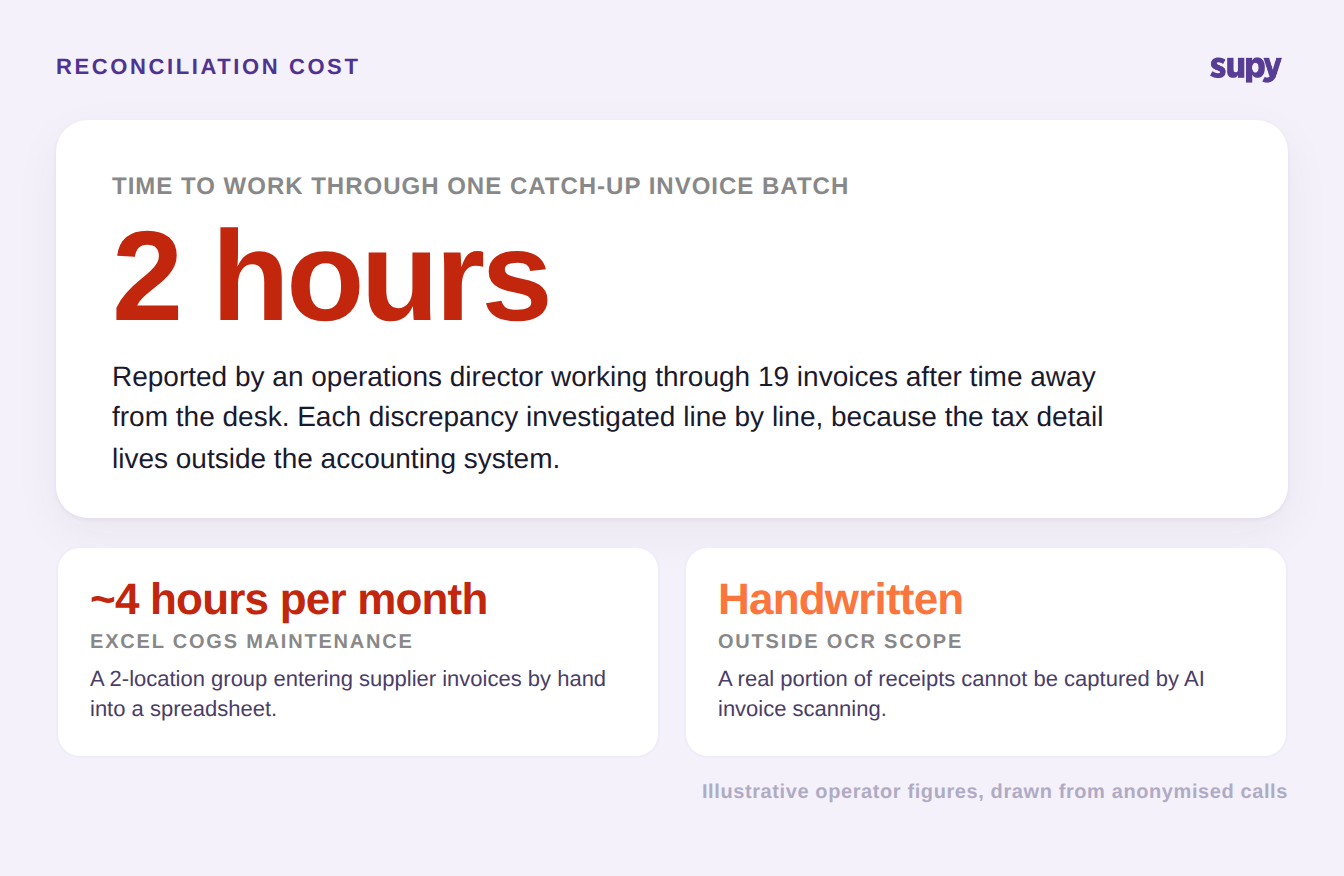
Zwei Stunden für die Abstimmung von 19 Rechnungen meldete ein Betriebsdirektor in einem Fine Dining-Restaurant nach einer Abwesenheitsphase vom Schreibtisch, wobei jede Abweichung Zeile für Zeile untersucht wurde. Ein halber Tag pro Monat ist es, was der Inhaber einer Gruppe mit 2 Standorten damit verbringt, Lieferantenrechnungen in ein Excel-Wareneinsatz-Formblatt einzugeben, mit fehlenden MwSt.-Beträgen und vollständig übersehenen Rechnungen, die am Monatsende auftauchen. Beide Zahlen beschreiben dasselbe Fehlermuster: Das Buchhaltungssystem sieht eine Gesamtsumme, und das Steuerdetail liegt irgendwo anders.
Die manuelle Dateneingabe in eine Tabelle hat kein Steuerkennzeichen auf Zeilenebene, sodass eine MwSt.-pflichtige Rechnung und eine Barquittung zur selben Zahlenreihe werden. KI-Rechnungsscanning löst einen Teil davon und kann den Rest nicht lösen: Handgeschriebene Lieferantenrechnungen, die einen realen Anteil des Quittungsstapels eines VAE-Restaurantbetreibers ausmachen, liegen außerhalb der optischen Zeichenerkennung und bleiben unabhängig vom Tool vollständig manuell. Selbst eine moderne OCR-Pipeline erfordert noch, dass ein Mensch jeden Lieferschein gegen die Rechnung prüft, da der Lieferschein bestimmt, ob die MwSt.-Position korrekt ist.
Die Abstimmungszeit ist ein Symptom der Zuordnungslücke, nicht der Abstimmungstätigkeit selbst. Die Zuordnung am Quittungseingabepunkt beheben, und die zwei Stunden schrumpfen zu einem Überprüfungsdurchlauf der Ausnahmen; die Zuordnung dem Monatsende überlassen, und jeder Aufholzyklus wiederholt sie.
Steuersätze pro Einheit im Buchhaltungssystem konfigurieren, damit die Aufteilung automatisch läuft
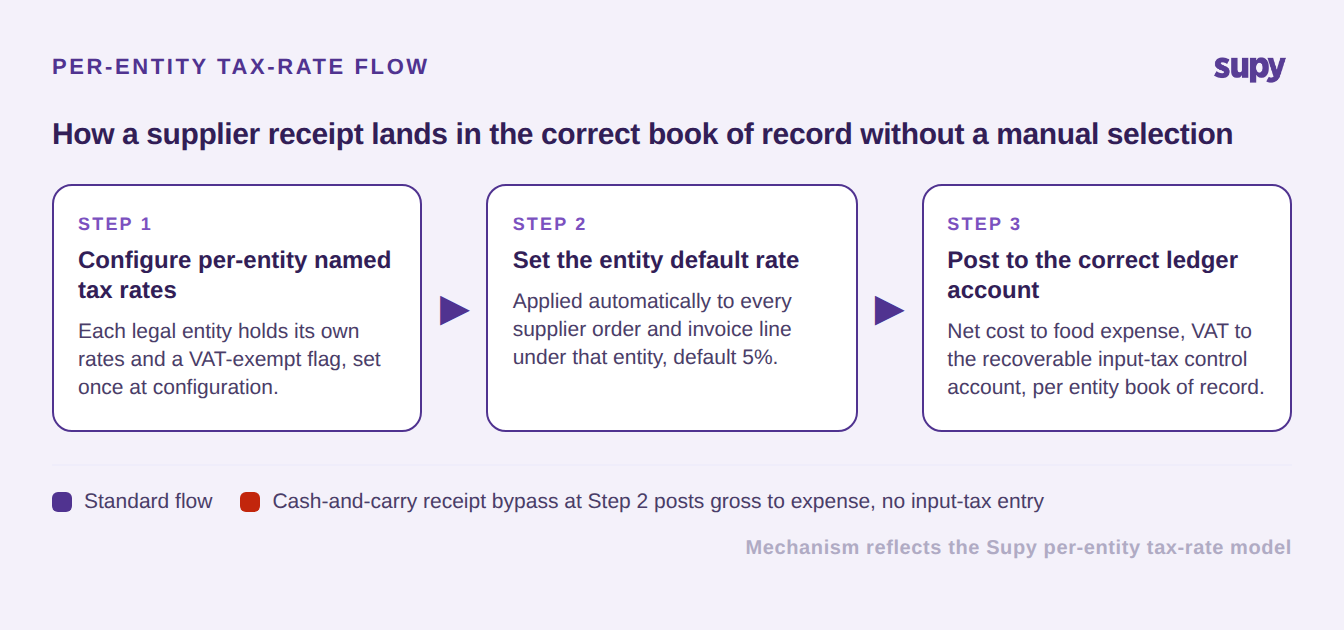
Eine Finanzleitung der Gruppe führt die Aufteilung einmal durch, zum Konfigurationszeitpunkt, pro juristischer Person. Jede Einheit in einer Mehrmarken-Restaurantgruppe hält ihre eigenen benannten Steuersätze, einschließlich eines MwSt.-Befreiungskennzeichens für qualifizierte Artikel, und die Plattform wendet den korrekten Satz automatisch beim Wareneingang an. Die Quittung benötigt zum Abstimmungszeitpunkt kein menschliches Urteil mehr, da die steuerliche Behandlung bereits bei der Einrichtung des Lieferanten und Artikels festgelegt wurde.
Der Mechanismus, der das Fehlermuster der übersehenen MwSt. schließt, ist ein Standard-Steuersatz auf Lieferantenrechnungskosten pro Einheit. Wenn eine Lieferantenbestellung oder Rechnung für eine Einheit eingeht, wendet Supy den konfigurierten Standard-Steuersatz dieser Einheit auf Zeilenebene an, sodass Wareneinsatzzahlen und der Hauptbucheintrag die korrekte MwSt.-Behandlung widerspiegeln, ohne dass für jede Zeile eine manuelle Satzauswahl erforderlich ist. Eine Restaurantgruppe mit drei Marken, die eine gemeinsame Zentralküche nutzen, konfiguriert drei Sätze benannter Steuersätze, und die Lebensmittelausgabenzeile jeder Marke landet in ihrem eigenen Buchhaltungsbuch mit bereits aufgelöster Steueraufteilung. Für die zugrunde liegenden Plattform-Primitive, die diese Konfiguration in den umfassenderen Beschaffungs-Stack übertragen, dokumentiert unsere Restaurant-Beschaffungssoftware die Lieferanten-, Wareneingangs- und Rechnungsgenehmigungsmechanismen, die die Steuersätze lesen.
Die Steuersatzstruktur ist nur die Hälfte der Lösung. Ein Kontenplan eines Restaurants, der für eine Mehreinheiten-Gruppe konzipiert ist, muss ein separates Vorsteuerkontrollkonto, eine nicht abzugsfähige Vorsteuerbuchung für die Barlinie und Lebensmittelausgabencodes pro Einheit enthalten, die sauber in die Gruppenkonsolidierung einfließen. Ohne diese Struktur im Buchhaltungssystem hat ein korrekter Steuersatz auf der Plattformseite nirgendwo sauber zu buchen, und die Aufteilung auf Quittungsebene verwandelt sich am Monatsende wieder in eine manuelle Abstimmung.
Was das E-Rechnungsmandat tatsächlich von einem Restauranteinkaufsfluss verlangt
Das VAE-Finanzministerium hat einen phasenweisen Rollout eines obligatorischen E-Rechnungssystems unter einem akkreditierten Dienstleisterrahmen veröffentlicht. Die Zeitpläne für Konsultationen und Steuerpflichtige-Kategorien haben sich verschoben, sodass ein Restaurantbetreiber niemals gegen ein bestimmtes gemunkeltes Startdatum planen sollte, ohne die aktuelle FTA-Position zu prüfen. Was im Entwurf stabil ist, ist die Betreiberseite des Flusses: welche Quittungen über einen akkreditierten Kanal geleitet werden, welche nicht, und wo die Archivierungspflicht liegt, wenn beide Typen in demselben Kreditorenbuchhaltungs-Posteingang vorhanden sind.
Die Betreiberübersetzung ist der Teil, der in den meisten Restaurantbuchhaltungsinhalten fehlt. Eine formelle Lieferanten-Steuerrechnung von einem steuernummernregistrierten Lieferanten ist das, was der ASP-Rahmen tragen soll; eine Bar- und Selbstbedienungsquittung von einem nicht registrierten Anbieter ist es nicht und wird weiterhin über den normalen Quittungsanhang-Workflow erfasst. Ein Restaurant, das beide Typen am selben Tag erhält, muss seinen Einkaufsfluss so gestalten, dass die beiden nebeneinander in derselben Kreditorenbuchhaltungsansicht erscheinen, ohne sie in einen einzigen „Lieferantenrechnung“-Bereich zusammenzufassen. Das ist die Zuordnung, die die Plattformseite dem Buchhaltungssystem übergeben muss.
Wie ein VAE-Restauranteinkaufsfluss jeden Quittungstyp weiterleitet, wenn E-Rechnungen aktiv sind:
| Quittungsereignis | Über ASP weiterleiten | Außerhalb ASP erfasst | Archivierungsverantwortlicher |
|---|---|---|---|
| Formelle Lieferanten-Steuerrechnung, steuernummernregistrierter Lieferant | Ja, über den akkreditierten Kanal des Lieferanten oder Käufers | Nein | ASP behält für den FTA-vorgeschriebenen Zeitraum; das Buchhaltungssystem hält die lokale Kopie |
| Bar- und Selbstbedienungsquittung, keine Steuernummer auf der Quittung | Nein | Ja, als Foto oder Scan erfasst, der einem Wareneingangsereignis beigefügt ist | Eigener Dokumentenspeicher des Restaurants; Papierquittung gemäß FTA-Buchführungsvorschriften aufbewahren |
| Lieferanten-Gutschrift, steuernummernregistrierter Lieferant | Ja, auf dieselbe Weise wie die ursprüngliche Rechnung weitergeleitet | Nein | Wie die Rechnung; die Gutschrift muss zur ursprünglichen Rechnung passen, um die Vorsteueranpassung zu ermöglichen |
| Kleinbetrag-Lebensmittelnachschub | Nein | Ja, dem Kleinbetrag-Buchungseintrag beigefügt | Eigener Dokumentenspeicher des Restaurants, mit dem Kleinbetrag-Abstimmungsprotokoll |
| Zentralküche-Rechnung an eine Markeneinheit in derselben Gruppe | Abhängig davon, ob die ZK-Einheit steuernummernregistriert ist und eine Steuerrechnung ausstellt; eine Gruppe, die interne Transfers als steuerpflichtige Lieferungen strukturiert hat, leitet sie genauso wie eine externe Lieferantenrechnung weiter | Nein, wenn eine Steuerrechnung zwischen den Einheiten ausgestellt wird | Beide Einheiten archivieren; die Verrechnungspreisdatei benötigt denselben Nachweis |
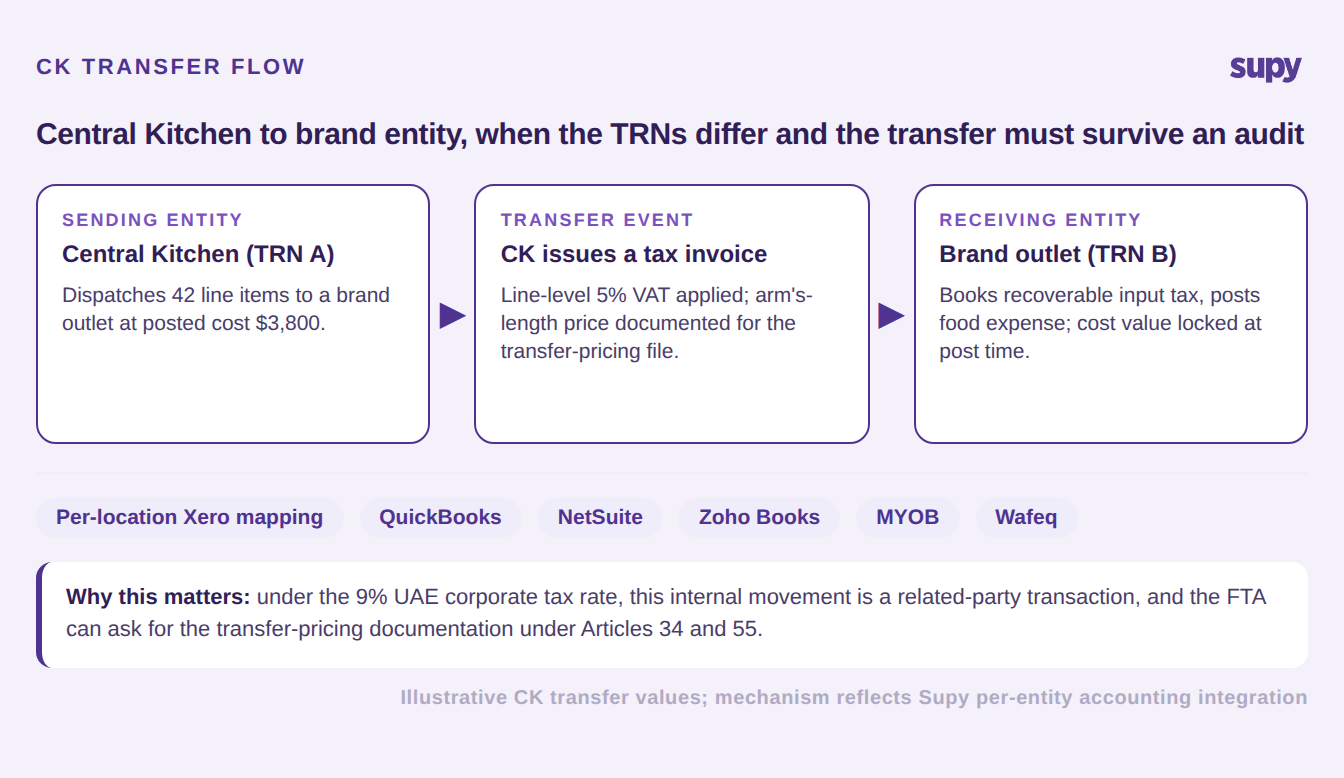
Die letzte Zeile ist die, an der Gruppen mit einer Zentralküche scheitern: Der interne Transfer zwischen der ZK und einer Marke ist eine steuerpflichtige Lieferung, wenn die Einheiten separat steuernummernregistriert sind, und er trägt dieselbe abzugsfähige Vorsteuer auf der Empfängerseite wie jede externe Lieferantenrechnung. Das E-Rechnungsmandat behandelt diesen Transfer auf dieselbe Weise, und die Plattformseite muss in der Lage sein, ihn auszustellen.
Zentralküche-Transfers und die Einrichtungsreihenfolge vor dem Monatsende
Die konzerninterne Transferbuchhaltung ist der dritte VAE-Regulierungsanker und liegt an der Schnittstelle von MwSt.-Abzugsfähigkeit, E-Rechnungsweiterleitung und 9% Körperschaftsteuer-Verrechnungspreisdokumentation. Eine Gruppe mit 4 Standorten mit einer Zentralküche und drei Markenrestaurants führt pro Woche mehrere Dutzend interne Warenbewegungen durch; jede davon ist eine steuerpflichtige Lieferung, wenn die Einheiten auf separaten Steuernummern stehen, und jede davon ist ein Fremdvergleich, den die FTA gemäß Artikel 34 und 55 des Körperschaftsteuergesetzes einsehen kann.
Der Mechanismus, der diese Warenbewegungen sauber hält, ist die Buchhaltungszuordnung pro Standort und pro Einheit. Supy verbindet sich auf Einheitsebene mit Xero, QuickBooks, NetSuite, MYOB, Zoho und Wafeq, sodass jeder Standort in einer Mehrmarkengruppe seine Einkäufe und seine Zentralküche-Eingänge in sein eigenes Buchhaltungsbuch leiten kann. Xero unterstützt speziell die Zuordnung pro Standort, und Wafeq ist die VAE-native Buchhaltungs-Integration auf der Liste. Wenn eine Zentralküchen-Bestellung in das Buchhaltungssystem gebucht wird, werden die Kosten zum Buchungszeitpunkt fixiert und werden später nicht neu berechnet, und der Synchronisierungsstatus ist direkt bei der Bestellung sichtbar, sodass ein fehlgeschlagener Buchungseintrag ein behebarer Ausnahmefall und kein stiller Fehler ist.
Eine vierschrittige Einrichtungsreihenfolge für den Monat vor der nächsten Erklärung:
- Benannte Steuersätze pro Einheit festlegen, nicht einmalig für die Gruppe. Jeder juristischen Person ihre eigenen Standard-5%-, nullbesteuerten und steuerbefreiten Sätze geben, dann den Standard-Steuersatz auf Lieferantenrechnungskosten pro Einheit festlegen, sodass eine formelle Steuerrechnung den abzugsfähigen Satz automatisch erfasst, sobald sie eingeht.
- Den Kontenplan aufteilen, sodass die abzugsfähige MwSt. ihr eigenes Kontrollkonto hat. Die Lebensmitteleinkaufszeile nimmt den Nettokostenbetrag bei einer Steuerrechnung und den Bruttobetrag bei einer Bar- und Selbstbedienungsquittung an, und das Vorsteuerkontrollkonto erhält nur den abzugsfähigen Anteil.
- Entscheiden, wie die Zentralküche jede Marke vor dem ersten Transfer des Monats in Rechnung stellt. Wenn die Einheiten auf separaten Steuernummern stehen, die Zentralküche als internen Lieferanten einrichten, der eine Steuerrechnung ausstellt, sodass die Warenbewegung ihre eigene MwSt.-Behandlung trägt und die Preise für Verrechnungszwecke belegt.
- Jeden Standort seinem eigenen Buchhaltungsbuch zuordnen und dann den Synchronisierungsstatus überwachen. Die Einkäufe und Zentralküche-Eingänge jeder Einheit auf das Buchhaltungssystem ausrichten, aus dem diese Einheit berichtet, und den Synchronisierungsstatus der Bestellungen selbst überprüfen, sodass ein fehlgeschlagener Buchungseintrag innerhalb der Woche behoben wird und nicht erst am Monatsende entdeckt wird.
Diese Liste einmal pro Einheit vor dem nächsten Monatsende durchgehen, und die FTA-Erklärungsvorbereitung wechselt von einem zweistündigen Aufholprozess zu einem Überprüfungsdurchlauf. Einen der vier Punkte auslassen, und die übersehene Zeile wird zur Abstimmung, die jeden Monat wächst.
Wo zu beginnen ist und wie zu erkennen ist, ob es sich lohnt. Nehmen Sie eine Einheit in der Gruppe und prüfen Sie diese Woche drei Dinge: Sind Ihre benannten Steuersätze per Einheit oder gemeinsam festgelegt, landen Ihre Bar- und Selbstbedienungsquittungen in derselben Lebensmitteleinkaufszeile wie die steuerrechnungserfassten, und stellt Ihre Zentralküche der empfangenden Marke als interner Lieferant eine Rechnung, wenn die Steuernummern unterschiedlich sind. Wenn zwei der drei Antworten für die geprüfte Einheit falsch sind, sind die monatlich absorbierten Abstimmungskosten die noch nicht aufgewendeten Einrichtungskosten, und eine ROI-Schätzung der Werkzeugänderung dürfte die Einrichtungswoche rechtfertigen. Die regulatorischen Verpflichtungen verschwinden nicht, und jede wird teurer, je länger sie in der Abstimmung statt in der Konfiguration lebt.
Demo buchen, wenn die Prüfung die Zuordnungslücke aufzeigt, damit ein auf VAE-MwSt. abgestimmtes Setup gegen einen realen Tag Ihrer Quittungen läuft, nicht gegen einen theoretischen.