Perpetuelles vs. periodisches Inventar für Restaurants: Wann zählen
Was perpetuelles und periodisches Inventar in einem Restaurant bedeuten
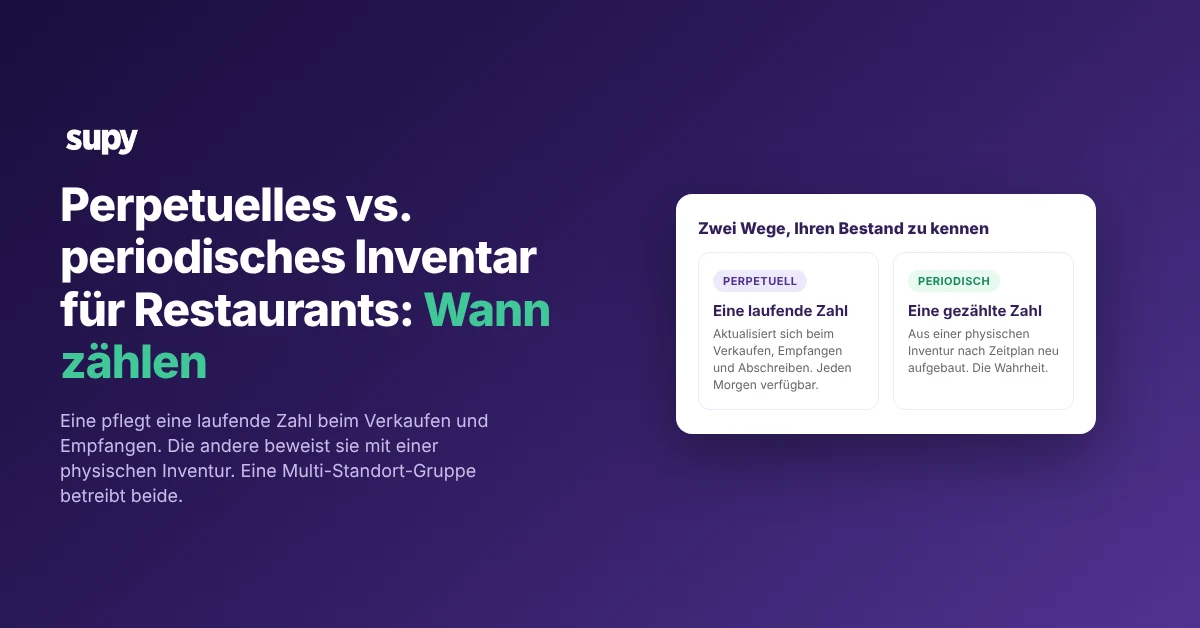
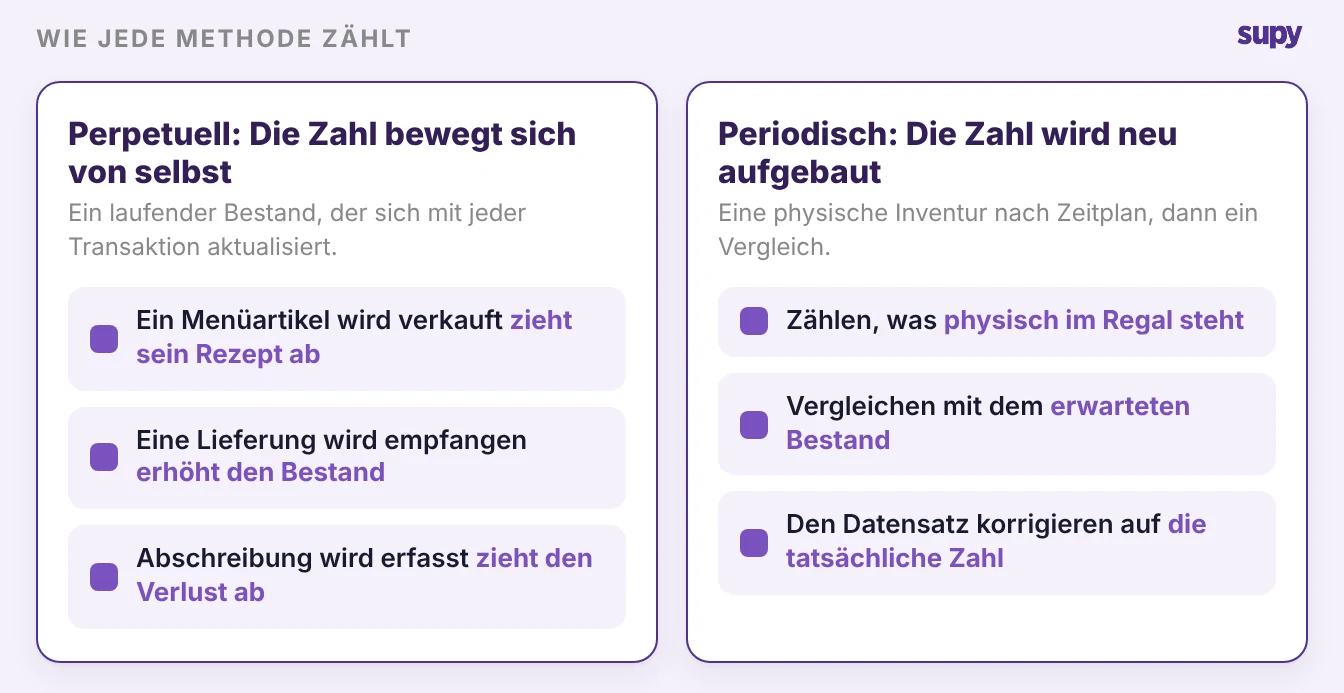
Perpetuell und periodisch sind die zwei Inventarmethoden, die ein Restaurant anwendet. Perpetuell pflegt eine laufende Bestandszahl, die sich beim Verkaufen, Empfangen und Abschreiben aktualisiert. Periodisch baut die Zahl aus einer physischen Inventur nach Zeitplan neu auf, und die meisten Restaurantsysteme nutzen es, um einen perpetuellen, theoretischen Bestand aus dem Rezeptverbrauch zu korrigieren.
In der Praxis beschreiben die zwei verschiedene Aufgaben, keine konkurrierenden Produkte. Die perpetuelle Zahl ist die Zahl auf Ihrem Bildschirm zwischen Inventuren. Sie sinkt, wenn Menüartikel verkauft werden und Rezepte ihre Zutaten verbrauchen. Sie steigt, wenn Lieferungen empfangen werden, und sinkt wieder, wenn Abschreibungen erfasst werden. Sie ist theoretisch, weil sie darauf vertraut, dass jeder Verkauf, jede Lieferung und jeder Verlust aufgezeichnet wurde.
Die periodische Inventur ist die Wahrheit. Ein Team zählt physisch, was im Regal steht, und die Restaurant-Warenwirtschaftssoftware vergleicht das mit dem, was sie erwartet hat. Ein Einzelstandort-Betreiber, der wöchentlich zählt, kann sich fast vollständig auf die Inventur verlassen. Eine Multi-Standort-Gruppe kann nicht jeden Tag jeden Artikel zählen, also ist die perpetuelle Zahl das, worauf Manager zwischen Inventuren handeln, und die Inventur ist das, was sie korrekt hält.
Echtzeittransparenz vs. Wahrheit: Ein Direktvergleich
Die zwei Methoden machen denselben Kompromiss in jeder Küche. Perpetuell gibt Ihnen eine Zahl jetzt. Periodisch gibt Ihnen eine Zahl, der Sie vertrauen können. Lesen Sie den Vergleich nach der Aufgabe, die jede erfüllt, nicht danach, welche besser ist.
| Kriterium | Perpetuell (kontinuierliche Verfolgung) | Periodisch (geplante Inventur) |
|---|---|---|
| Wann die Zahl aktualisiert wird | Kontinuierlich, beim Verkaufen, Empfangen und Abschreiben | Nur wenn eine physische Inventur eingereicht wird |
| Wofür es gut ist | Tägliche Bestellung, Live-Wert, Niedrigbestand- und Überbestand-Meldungen | Beweisen der realen Zahl und Aufdecken von Abweichungen |
| Hauptschwäche | Weicht ab, wenn ein Verkauf, eine Lieferung oder ein Verlust nicht erfasst wird | Veraltet in dem Moment, in dem die nächste Transaktion passiert |
| Personalaufwand zwischen Inventuren | Gering; das System pflegt es | Hoch; jemand muss zählen |
| Beste Nutzung in einer Gruppe | Die Zahl, auf die Manager täglich handeln | Die geplante Korrektur, die Abweichungen behebt |
Warum Multi-Standort-Gruppen beide betreiben
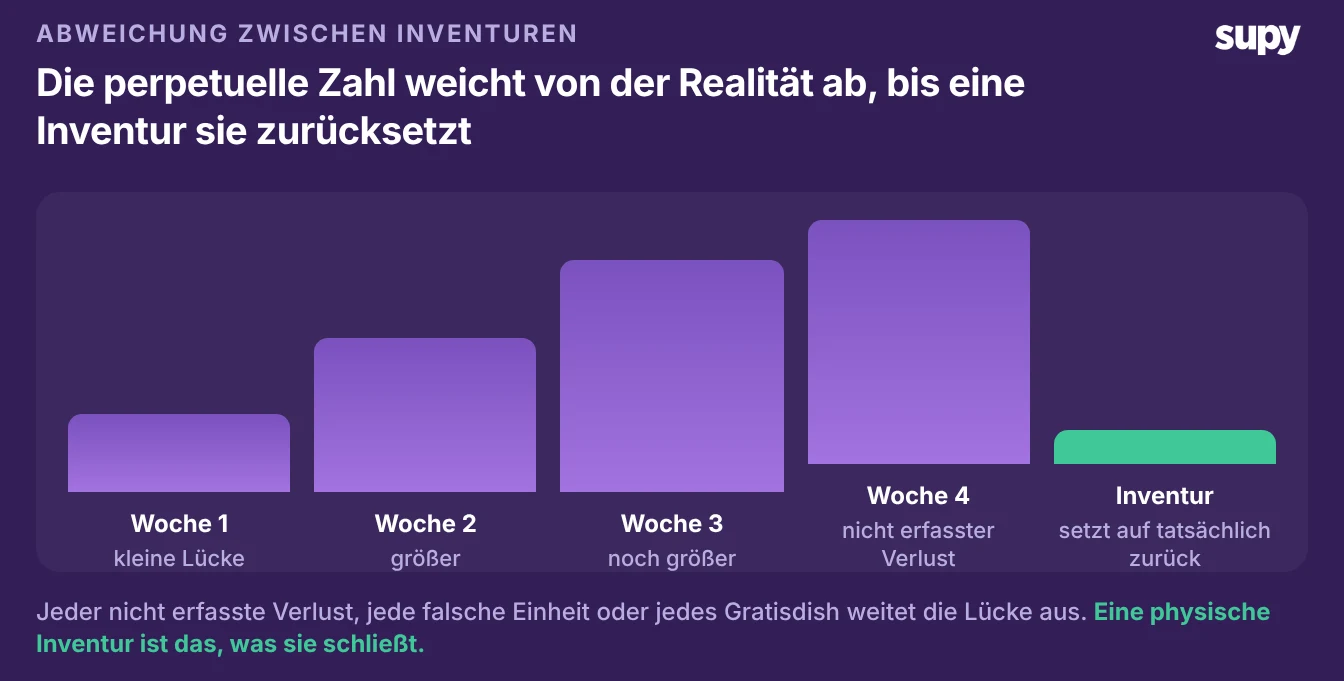
Eine perpetuelle Zahl ist nur so genau wie die Daten, die sie speisen. Jeder nicht erfasste Verlust, jede Lieferung, die in der falschen Einheit empfangen wird, jedes Gratisdish weitet die Lücke zwischen dem, was das System erwartet, und dem, was im Regal steht, aus. Diese Lücke ist Abweichung, und Sie können sie ohne eine physische Inventur nicht sehen.
Deshalb sind die zwei Methoden Partner, keine Alternativen. Eine geplante physische Inventur erzeugt einen Abweichungsbericht: Artikel für Artikel, die Differenz zwischen der Inventur und dem erwarteten Bestand zum Zählzeitpunkt. Eine kleine, konstante Abweichung bedeutet, dass Ihre Rezepte und Warenannahme korrekt sind. Eine große oder wachsende zeigt auf einen spezifischen Bruch, wie einen Mengeneinheitenfehler auf einem Wareneingangsdokument oder ein Rezept, das nicht mehr zum Teller passt.
Zwischen Inventuren erledigt die perpetuelle Zahl die tägliche Arbeit. Sie ermöglicht einem Manager, gegen Sollbestand nachzubestellen und den Bestandswert an jedem Morgen abzulesen, ohne zu zählen. Betreiben Sie nur Perpetuell, summiert sich die Abweichung still, bis eine Monatsendzahl Sie überrascht. Zählen Sie ohne etwas dazwischen und sind blind für Bestände an jedem Tag außer dem Inventurtag.
Wenn Sie den Sollbestand nicht manuell berechnen möchten, ermittelt der kostenlose Sollbestand-Rechner ihn für jeden Artikel Ihrer Liste aus Ihrem Verbrauch, Liefertagen und Lieferantenvorlaufzeiten.
Wie oft zählen, und auf welche Methode setzen
Sobald ein System eine perpetuelle Zahl pflegt, hört die Inventurfrequenz auf, so oft wie möglich zu sein. Sie wird eine Frage des Risikos. Zählen Sie Artikel, die sich schnell bewegen, verderben oder die meisten Kosten tragen, häufiger als die stabilen, preisgünstigen. Das ist Cycle-Counting: statt einer erschöpfenden vollständigen Inventur zählen Sie einen Abschnitt nach dem anderen nach einem Rotationsplan. Jede Hochrisikogruppe wird häufig geprüft, und nichts wartet einen ganzen Monat.
Ein praktikables Muster für eine Gruppe ist ein wöchentlicher Cycle-Count der Hochrisikogruppen, Frischware, Proteine und offene Getränke, wo Abweichungen am schnellsten auftauchen. Dann setzt eine vollständige Inventur am Periodenende jeden Artikel für die Berichterstattung zurück. Wiederverwendbare standortbezogene Inventurvorlagen und das parallele Zählen verschiedener Abschnitte durch mehrere Mitarbeiter sind das, was dies über Standorte hinweg handhabbar macht. Richten Sie den Rhythmus nach Ihrer Abweichungstoleranz aus: Wenn eine Gruppe schwankt, zählen Sie sie häufiger und beheben die Ursache, anstatt alles häufiger zu zählen.
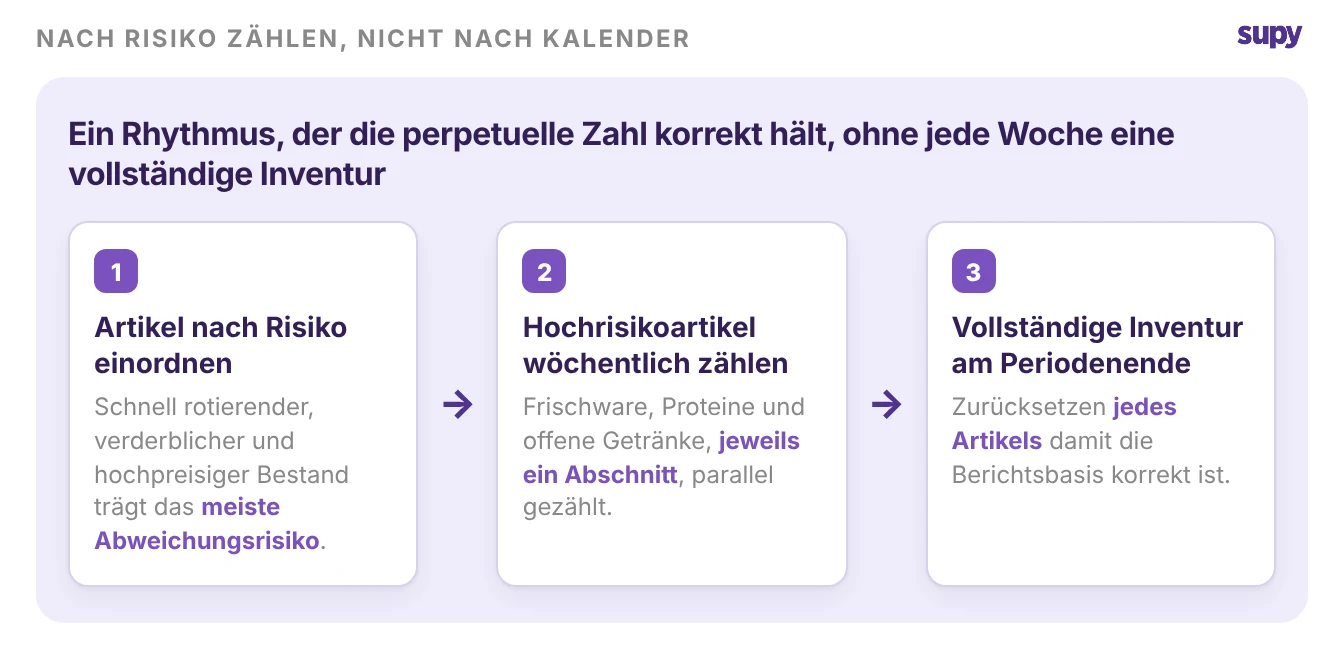
Welche Methode passt also zu Ihrer Gruppe? Setzen Sie auf die perpetuelle Zahl für tägliche Bestellung und Live-Wert, weil sie immer verfügbar ist und niemanden zur Pflege braucht. Verlassen Sie sich auf periodische Inventuren für die Wahrheit, und planen Sie sie nach Risiko: Zählen Sie hochwertige und schnell rotierende Gruppen wöchentlich und vollständig am Periodenende. Wenn Sie alles einmal im Monat zählen und dazwischen blind fliegen, fügen Sie zuerst eine perpetuelle Zahl hinzu. Wenn Sie eine haben, aber nie zählen, beginnen Sie mit einem wöchentlichen Cycle-Count Ihrer drei Gruppen mit den höchsten Abweichungen. Der Schritt diese Woche ist, diese drei Gruppen zu benennen und den ersten Cycle-Count in den Rotationsplan zu setzen.