كيف تُصلح نظافة بيانات قائمة الأصناف الرئيسية في المطعم حين تُفسد التسميات غير المتسقة تكلفة الوصفات وتقارير الربح والجرد
لماذا تُعدّ قائمة الأصناف الرئيسية حوكمة بيانات وليست مجرد مهام إدارية؟
نظافة بيانات قائمة الأصناف الرئيسية هي منهجية تهدف إلى الحفاظ على قاعدة بيانات منتجاتك نظيفة ودقيقة: سجل واحد لكل منتج حقيقي، مع اسم موحّد، ووحدة قياس صحيحة، وتكلفة محدّثة، وكل مورّد مرتبط بذلك السجل الواحد. إذ تستند تكلفة الوصفات وتقارير هامش الربح الإجمالي وعمليات جرد المخزون جميعها إلى قائمة الأصناف الرئيسية، لذا فإن جودتها تحدد سقف دقة أي منها.
كثيراً ما تُعزى مشكلات التكاليف في مطابخ متعددة المواقع إلى السرقة أو الهدر أو ارتفاع أسعار أحد المُوردين. غير أن السبب الحقيقي في أغلب الأحيان يكمن في طبقة أعمق من ذلك. فحين يظهر المنتج ذاته ثلاث مرات بثلاثة أسماء مختلفة، أو حين تُحدَّد تكلفة الوحدة مرة واحدة عند الإعداد ولا تُعدَّل لاحقاً، أو حين تُسجَّل أسعار الكرتونة كأسعار قطعة فردية، فإن كل رقم مبني على هذه البيانات يفقد معناه دون أن يظهر خطأ واضح. تتسلل الأخطاء بصمت وتُفسد التقارير بأكملها.
لهذا السبب تستحق قائمة الأصناف الرئيسية نفس مستوى الحوكمة الذي تمنحه لأي بيانات مالية مشتركة: ملكية واضحة، ومعيار موحّد للتسمية، ومراجعة دورية. إن التعامل معها كمهمة إدارية عادية هو ما يُضرّ بالمجموعات، لأن كل تكلفة وصفة وكل تباين بين النظري والفعلي وكل تقرير لهامش الربح الإجمالي الموحّد ما هو إلا حساب يُجرى فوق هذه البيانات. يُرشدك هذا الدليل عبر العيوب الثلاثة الأكثر ضرراً، ثم يقدّم لك مراجعة يمكنك إجراؤها هذا الربع. وهو يكمّل دليلنا الشامل حول برامج تكلفة الوصفات، الذي يغطي ما يجب فعله بعد تنظيف قاعدة البيانات.

حين تكون الأصناف مفقودة أو مكرّرة، لن يتطابق جرد المخزون أبداً
أسرع طريقة للإحساس بخلل قائمة الأصناف الرئيسية هي عند إجراء جرد المخزون. يعمل المُخزّنون عبر الأرفف، فيصلون إلى منتج لم يُضَف إلى القاعدة، ولا يجدون مكاناً لتسجيله. لا يمكن إكمال الجرد، وتتوقف عمليات الاستهلاك، وتُبنى تقارير التباين الناتجة على صورة منقوصة. يُبلّغ مشغّلو المواقع المتعددة عن هذا النمط مراراً: فالثغرات في بيانات قائمة الأصناف الرئيسية تمنع اكتمال عمليات جرد المخزون وتعطّل متابعة الاستهلاك.
أما التكرارات فتُسبّب مشكلة معاكسة. حين يوجد منتج واحد في سجلين أو ثلاثة، تتشتت عمليات الجرد عليها: تُسجَّل كميات في السجل الأول وأخرى في الثاني، وكلاهما لا يتطابق مع ما استهلكته الوصفات الفعلية. فتجد نفسك تطارد تبايناً هو في الحقيقة مجرد خلل في البيانات لا خسارة فعلية في المستودع. والحل هنا هيكلي لا إداري: سجل واحد لكل منتج حقيقي، مع ربط كل مورّد وحجم تعبئة بذلك السجل الواحد، وقالب جرد يُدرج كامل محتوى الرفوف حتى لا يُغفل أي صنف. إن قوالب جرد المخزون المرتّبة حسب الرفوف وقابلة لإعادة الاستخدام هي ما يجعل الجرد شاملاً وسريعاً في آنٍ معاً، وقد أفاد مشغّلون بأن هذا الأسلوب خفّض وقت الجرد بأكثر من النصف.

حين يكون للمنتج الواحد خمسة أسماء، كذبت التقارير الموحّدة
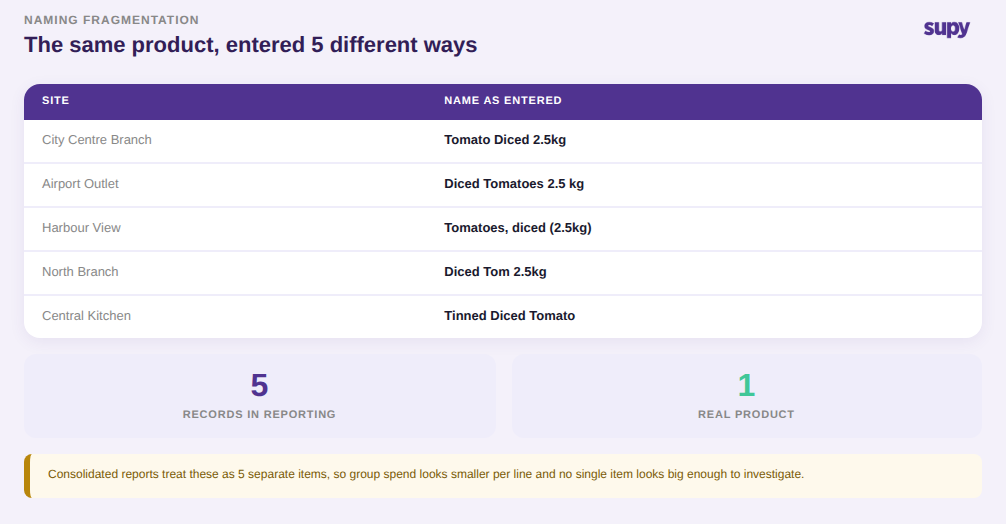
امنح خمسة مواقع حرية تسمية المنتجات بأنفسها، وستجد كرتونة مكعبات الطماطم قد أصبحت خمسة بنود مختلفة: أحدها يكتب الاسم كاملاً، والآخر يختصره، والثالث يُضيف حجم التعبئة بين قوسين، والرابع يُعيد ترتيب الكلمات، والخامس يُسقط مسافة. الشخص يرى بوضوح أنها الشيء ذاته، أما محرك التقارير فيعدّها خمسة منتجات منفصلة، لكلٍّ منها تكلفته واستهلاكه وحصته من الإنفاق.
هذا التشتت يُسمّم كل تقرير موحّد بصمت. يبدو الإنفاق الجماعي على كل صنف أقل مما هو عليه فعلياً، فتخسر بذلك قوة التفاوض الحجمي مع المُورّد. ويتوزع إنفاق الفئة على أسماء شبه متكررة، حتى لا يبدو أي بند كافياً لاستحقاق التحقيق. وتغدو اتجاهات التكلفة لـ"صنف الطماطم" بلا معنى لأنه لا يوجد سجل طماطم واحد. وصف مدير بيانات في مجموعة متعددة المواقع هذا بالضبط: المنتج ذاته مُسمّى بطريقة مختلفة في كل موقع ومن كل مستخدم، مما شتّت قاعدة البيانات وجعل التقارير الموحّدة غير دقيقة. الحل هو معيار تسمية يتّبعه الجميع، مُطبَّق عند إنشاء الأصناف لا بعد تراكم الفوضى.
حين تكون وحدات القياس والتكاليف مُعدَّة بشكل خاطئ، تنهار تكلفة الوصفات والتباين معاً
خطآن في الإعداد يُلحقان ضرراً بالغاً لأنهما يختفيان داخل أرقام تبدو معقولة.
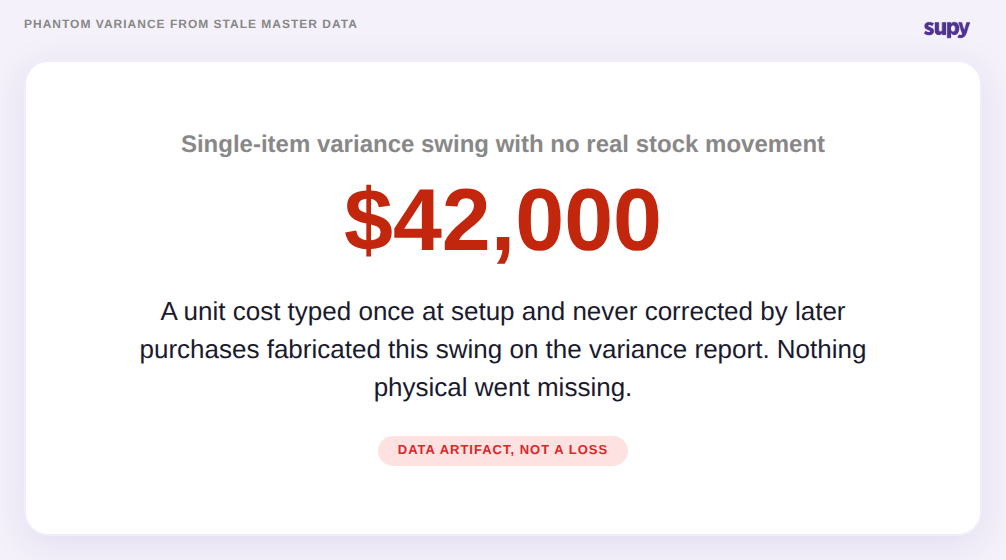
الأول هو تكلفة الوحدة التي حُدِّدت مرة واحدة ولم تُصحَّح لاحقاً. إذا سُعِّر صنف كثير الاستخدام عند الإعداد ولم تُحدِّث المشتريات اللاحقة تلك التكلفة، فسيبدأ تقرير التباين في اختراع حركة لم تحدث. تتبّعت إحدى مجموعات المطاعم غير الرسمية تبايناً في صنف واحد بلغ نحو 42,000 دولار لا إلى سرقة أو هدر، بل إلى تكلفة وحدة جُمِّدت عند الإعداد بينما تحركت الأسعار الفعلية تحتها. لم يكن ثمة مخزون مفقود. الرقم كان بالكامل وهماً من البيانات، وأوقع الفريق في مطاردة خسارة غير موجودة.
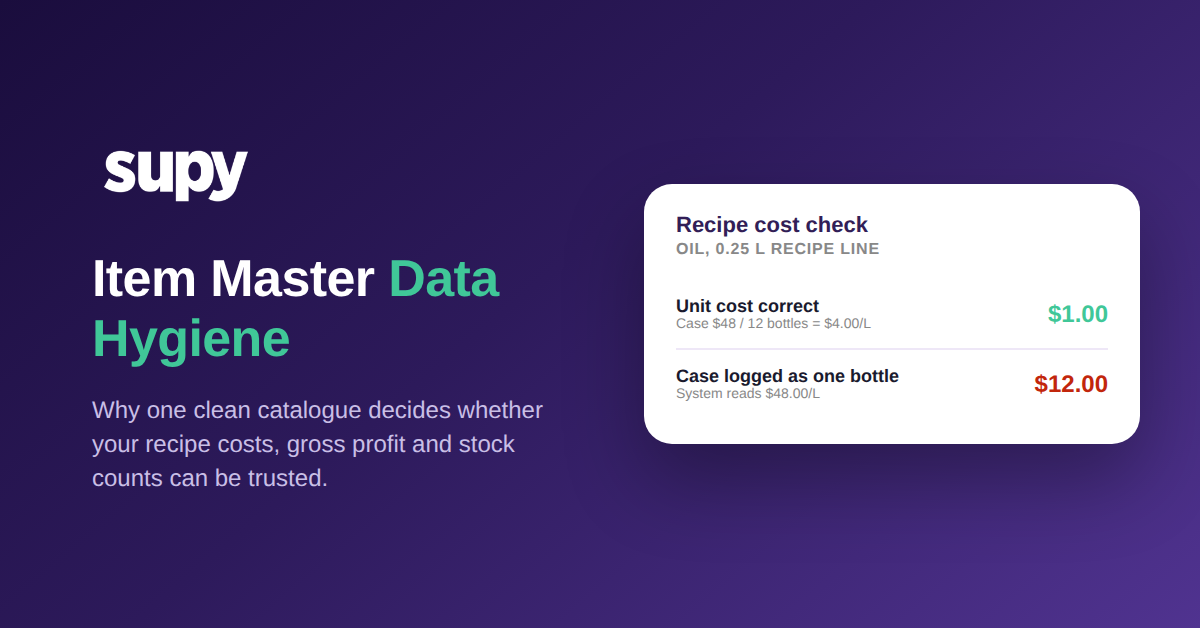
الثاني هو خطأ في وحدة القياس عند الاستلام. إذا اشتريت زيتاً بكرتونة من 12 زجاجة بسعر 48 دولاراً، فإن التكلفة الصحيحة للزجاجة الواحدة هي 4.00 دولارات. لكن إذا سُجِّل سعر الـ 48 دولاراً كسعر زجاجة واحدة، فسيظن النظام أن كل زجاجة تكلّف 48.00 دولاراً. وصفة تستخدم ربع زجاجة ستقفز من 1.00 دولار إلى 12.00 دولاراً في ذلك البند وحده، وكل طبق مبني عليها يرث الخطأ. يظهر النوع ذاته من الأخطاء حين يُعدَّ صنف مُجهَّز شبه نهائي كمادة خام بدلاً من وصفة فرعية في المخزون، إذ تتوقف تكلفته ومخزونه عن السلوك الصحيح. رصدت إحدى المجموعات متعددة العلامات التجارية التي تُدير مفاهيم عدة من مطابخ مشتركة تضخماً كبيراً في تكاليف الوصفات بسبب هذين الخطأين تحديداً، وعالجتهما بمراجعة منهجية ومعيار تسمية. إن ضبط وحدات القياس وأنواع الأصناف على مستوى مكوّن كل وصفة هو ما يُبقي تكلفة الوصفات والتباين صادقَين.
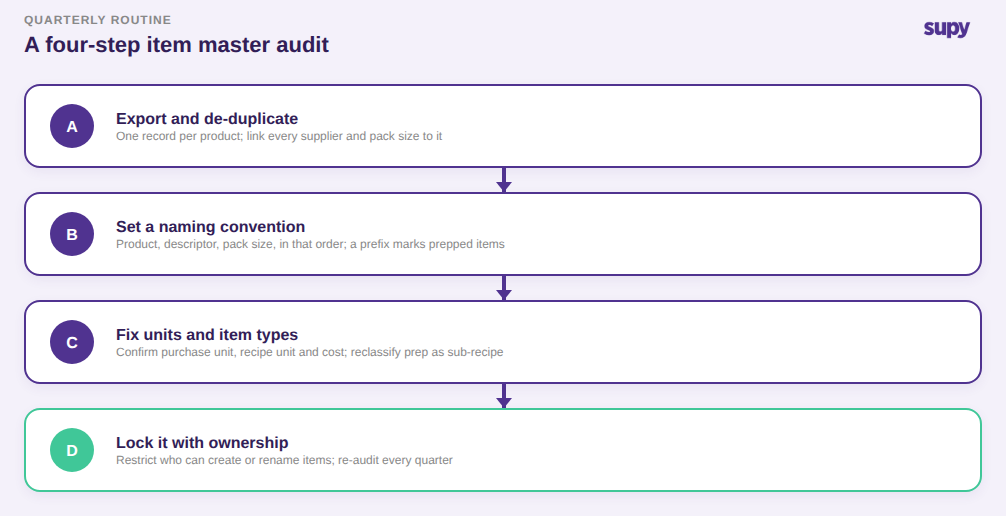
مراجعة من أربع خطوات لقائمة الأصناف الرئيسية تُنجزها هذا الربع
لا تحتاج إلى فريق بيانات لتنفيذ هذا التنظيف. ما تحتاجه هو تسلسل واضح وشخص يمتلك صلاحية المسؤولية.
- تصدير قائمة الأصناف وإزالة التكرارات. استخرج قائمة الأصناف الكاملة ورتّبها حسب الاسم وحسب المورّد. في كل مكان يظهر فيه المنتج الحقيقي ذاته أكثر من مرة، ادمج التكرارات في سجل واحد واربط به كل مورّد وحجم تعبئة. منتج واحد، سجل واحد، موردون متعددون.
- تحديد معيار التسمية وتطبيقه في كل مكان. حدّد الصيغة مرة واحدة (المنتج، ثم الوصف، ثم حجم التعبئة، بهذا الترتيب) وأعد تسمية كل صنف وفقها. يُسهّل بادئة قصيرة للأصناف المُجهَّزة والوصفات الفرعية التمييزَ بينها وبين المواد الخام بنظرة واحدة.
- تصحيح وحدات القياس وأنواع الأصناف. لكل صنف كثير الاستخدام، تحقق من وحدة الشراء ووحدة الوصفة والتحويل بينهما، وراجع التكلفة الحالية مقارنةً بفاتورة حديثة. أعد تصنيف أي صنف مُجهَّز يُتعامل معه كمادة خام إلى وصفة فرعية في المخزون.
- قفل القائمة بالملكية والصلاحيات. حدّد من يملك صلاحية إنشاء الأصناف أو إعادة تسميتها، وقيّد هذا الحق، وضع مراجعة ربعية في التقويم. الحوكمة هي ما يمنع قاعدة البيانات من العودة إلى الفوضى ذاتها.
تُسهم المنصة هنا في إزالة الخطوات اليدوية: فـصنف أساسي واحد لكل مكوّن مع ربط كل موردي وحجم تعبئة به يجعل التكرار صعب الحدوث أصلاً، كما يكشف جرد المخزون المباشر المرتّب حسب الرفوف عن ثغرات قائمة الأصناف لحظة الجرد، وتقرأ لوحات المعلومات الموحّدة من سجل واحد نظيف بدلاً من خمسة سجلات مشتّتة.
هل تودّ معرفة ما إذا كان هذا يحدث في عملياتك الآن؟ أجرِ ثلاثة فحوصات سريعة. ابحث في قائمة أصنافك عن منتجاتك الخمسة الأعلى إنفاقاً وعُدَّ عدد السجلات التي يظهر فيها كل منها. افتح آخر تقرير التباين واسأل: هل لأي تذبذب كبير سبب مادي حقيقي، أم أن تكلفة الوحدة تبدو قديمة؟ واسأل آخر من قام بالجرد هل صادف صنفاً على الرف لم يستطع تسجيله. إذا أثار أيٌّ من هذه الأسئلة الثلاثة تحذيراً، فإن تقاريرك تتشكّل وفق قائمة الأصناف الرئيسية لا وفق ما يجري فعلاً في مطابخك، وخطوات المراجعة الأربع أعلاه هي نقطة البداية.