Business Case لبرنامج إدارة المخزون في المطاعم: كيف تحصل على الموافقة
ما الذي يجب أن يُثبته Business Case لبرنامج إدارة المخزون
Business Case لبرنامج إدارة المخزون في المطاعم هو وثيقة موجزة مستندة إلى الأرقام، تُثبت أن الطرح سيُغطي تكاليفه بذاته. يُحدد المدخرات التي تُتيحها المنصة، ويجيب على الاعتراضات المالية، ويقترح خطة مرحلية تُخفف مخاطر الاستثمار. اعتنِ بهذه النقاط الثلاث وستتبعها الموافقة في الغالب.
معظم المشترين يدخلون الاجتماع المالي بقائمة ميزات. هذه هي الوثيقة الخاطئة. الإدارة لا تُقرّ ميزات، بل تُقرّ عائدًا مطروحًا منه مخاطرة يمكنها تحملها.
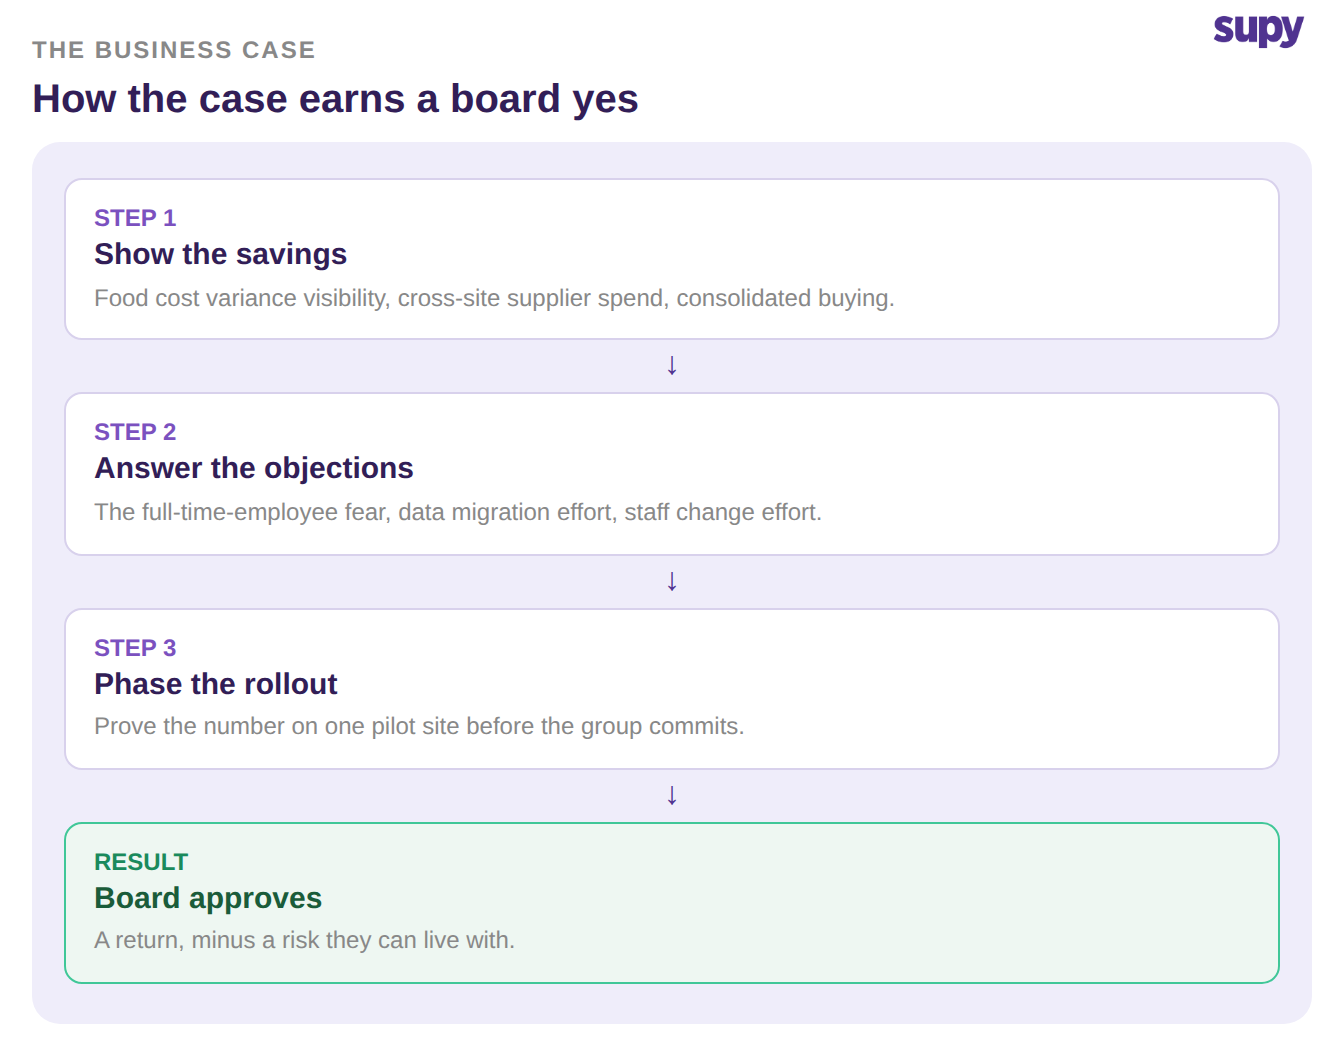
لـ Business Case ثلاث مهام: إظهار المدخرات الفعلية التي يُحققها البرنامج، والرد على اعتراضات الإدارة المالية، واقتراح مسار يُثبت الأرقام قبل التزام المجموعة بجميع المواقع. يتناول بقية هذا الدليل كل نقطة.
المدخرات التي تُموّل الطرح
أقوى بنود Business Case هي تلك التي يمكن للإدارة المالية التحقق منها لاحقًا. الادعاءات المبهمة حول «الكفاءة» تُرفض في الاجتماع. المدخرات المحددة المرتبطة بتقارير تحتاجها المجموعة فعلًا تصمد أمام الفحص.
ثلاث مدخرات تحمل معظم حالات Business Case لمجموعة متعددة المواقع. الأولى هي رؤية التباين في تكلفة الغذاء. ترى أين تختلف تكلفة الغذاء النظرية والفعلية حسب الموقع والصنف، فيتصرف المديرون بناءً على الفجوة بدلًا من اكتشافها بعد شهر.
الثانية هي تحليلات الإنفاق على كل مورّد على مستوى المنشأة: تاريخ الشراء لكل صنف ومكوّن عبر جميع المواقع. هذه هي البيانات اللازمة لتوحيد الحجم والتفاوض. الثالثة هي المشتريات الموحدة: تجميع الطلبات من جميع المنافذ في عرض واحد وإصدار أوامر الشراء بالجملة دون تسجيل دخول موقعي.
كل مدخرة ترتبط بمقياس قابل للقياس، وليس مجرد شعور. هذا ما يجعلها قابلة للدفاع.
| بند المدخرة | ما يُزيله | كيفية قياسه |
|---|---|---|
| رؤية التباين في تكلفة الغذاء | اكتشاف فجوات التكلفة بعد شهر | التباين النظري مقابل الفعلي حسب الموقع والصنف |
| تحليلات الإنفاق على المُوردين | التفاوض الأعمى موقعًا بموقع | إنفاق الشراء لكل صنف عبر جميع المواقع |
| المشتريات الموحدة | الطلبات المكررة وتسجيلات الدخول الموقعية | طلبات مجمّعة من عرض طلب واحد |
الاعتراضات التي ستُثيرها الإدارة المالية وكيفية الرد عليها
نادرًا ما تجادل الإدارة المالية في المدخرات. ما تجادل فيه هو تكلفة الوصول إليها. ثلاثة اعتراضات تظهر في كل اجتماع طرح تقريبًا، ولكل منها إجابة صادقة.
أبرزها أن النظام سيحتاج موظفًا متفرغًا. خوف مشروع نشأ عادةً من تجربة طرح سابقة. الإجابة ليست الإنكار، بل إظهار الميزات التي تُخفف العبء اليدوي: الطلبات الموحدة عبر جميع المنافذ، وتوقعات الطلب لـ14 يومًا التي تُنشئ طلبات شراء جاهزة للمراجعة، والتقارير التي تتجمع تلقائيًا. ينتقل العبء من إدخال البيانات إلى المراجعة.
الاعتراض الثاني هو جهد الترحيل: أشهر من فواتير المُوردين والبيانات عبر عشرات المواقع. الثالث هو جهد التغيير الذي يتطلبه أسلوب عمل جديد. كلاهما حقيقي، وكلاهما يتقلص مع خطة مرحلية بدلًا من التحول الكلي الفوري. اذكرهما في Business Case قبل أن تفعل الإدارة المالية ذلك.
| الاعتراض | الواقع | ما تُظهره للإدارة المالية |
|---|---|---|
| يحتاج موظفًا متفرغًا | العبء اليدوي كان حقيقيًا مع النظام القديم | طلبات موحدة، توقعات 14 يومًا، طلبات شراء مُنشأة آليًا |
| ترحيل بياناتنا مُرهِق | العبء مُركَّز في البداية وليس مستمرًا | الطيار يحتاج بيانات موقع واحد لا المنشأة كلها |
| الموظفون لن يتبنوه | جهد التغيير حقيقي لكنه محدود النطاق | فريق واحد يتدرب أولًا ثم يُعمَّم |
الطرح المرحلي لبرنامج إدارة المخزون لإثبات الأرقام أولًا
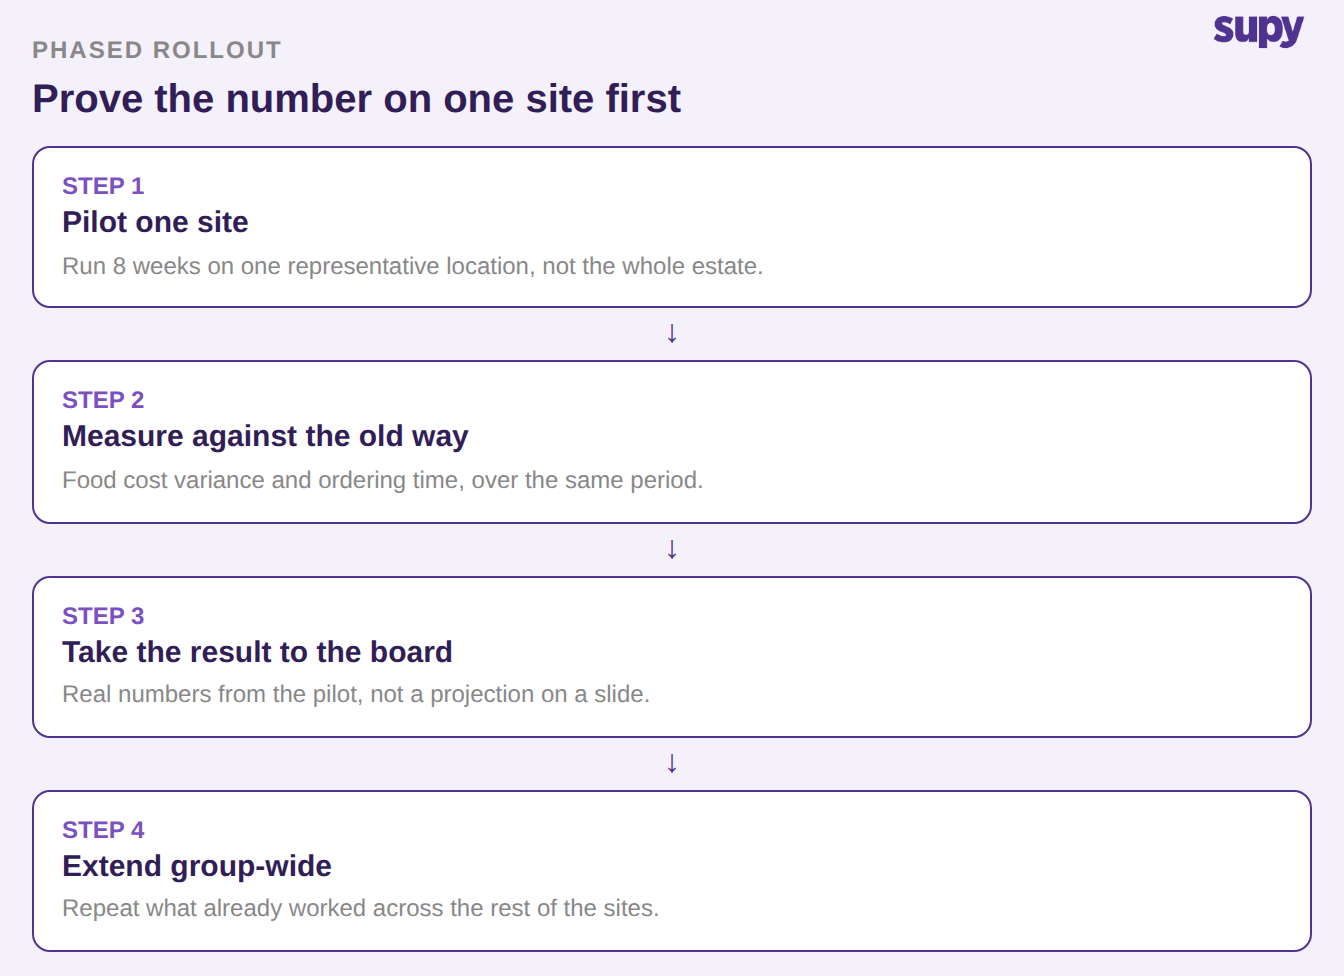
Business Case الأكثر أمانًا لا يطلب من الإدارة المراهنة على كامل المنشأة، بل يطلب موقعًا واحدًا. أثبت المدخرات في موقع تجريبي واحد، ثم وسّع على مستوى المجموعة حين يصبح الرقم حقيقيًا لا مُتوقعًا.
الخطة المرحلية تبدو ذات مخاطر منخفضة لأنها كذلك. تُشغّل الطيار في موقع تمثيلي وتقيس التباين في تكلفة الغذاء ووقت الطلب مقابل الطريقة القديمة، وتُعيد هذه النتيجة إلى الإدارة. لنفترض أن مجموعة من 12 موقعًا تُجري الطيار في موقع واحد لمدة 8 أسابيع. إذا حرّك الطيار الأرقام، فإن الطرح على مستوى المجموعة لن يكون قفزة في المجهول، بل تكرارًا لشيء نجح بالفعل.
هذا أيضًا الطريقة الصادقة للتعامل مع اعتراضات الترحيل والتغيير. الطيار يحتاج بيانات موقع واحد لا كامل المنشأة، ويُدرّب فريقًا قبل البقية. لا تزال تتساءل إن كانت المجموعة قد تجاوزت إمكانيات نظامها الحالي؟ علامات تجاوز مجموعة المطاعم لجداول البيانات في إدارة المخزون تستحق القراءة قبل بناء Business Case.
أربعة معايير للتقييم قبل الالتزام
قبل إدراج أي منصة في Business Case، اختبرها وفق أربعة معايير في عرض توضيحي مباشر لا في مواد مبيعات. هذا ما يُميز الأداة التي ستُحقق المدخرات عن تلك التي لن تفعل.
قيّم توحيد المواقع المتعددة: هل تستطيع تجميع الطلبات والإنفاق عبر جميع المنافذ في عرض واحد، أم تُلزمك بتسجيل الدخول موقعًا بموقع؟ قيّم التكاملات: هل تتصل بنظام POS والمحاسبة الفعلية لديك، علمًا أن منصة إدارة المخزون للمطاعم الحديثة تدعم أكثر من 75 تكاملًا؟ قيّم عمق التقارير: هل تُنتج تقارير التباين والحركة التي ستطلبها الإدارة المالية مرتبطةً بتقويمك التجاري؟ وقيّم عبء المراجعة: هل تُقلل التوقعات والطلب التنبّؤي العبء اليدوي أم تُزيحه فحسب؟
قيّم كل معيار في العرض التوضيحي بناءً على بياناتك الخاصة. المنصة التي تجتاز المعايير الأربعة هي التي سيصمد Business Case الخاص بها بعد الموافقة لا فقط خلالها.
| المعيار | ما يبدو عليه الجيد | كيفية اختباره في العرض التوضيحي |
|---|---|---|
| توحيد المواقع المتعددة | عرض واحد لجميع المنافذ | طلب رؤية الطلبات من مواقع متعددة في عرض واحد |
| التكاملات | يتصل بـ POS والمحاسبة | أذكر نظامك؛ شاهد التوصيل المباشر |
| عمق التقارير | تقارير التباين والحركة | افتح تقرير تباين على التقويم التجاري |
| عبء المراجعة | التوقعات تُقلل الإدخال اليدوي | شاهد طلب الشراء يبني نفسه من توقع |
بناء Business Case يعتمد أساسًا على الانضباط. أظهر المدخرات التي يمكن للإدارة المالية التحقق منها. أجب على الاعتراضات المالية قبل أن تُطرح. وأثبت الرقم في موقع واحد قبل الالتزام بالمجموعة.
افعل ذلك، ويتوقف الطرح عن كونه مخاطرة تقبلها الإدارة على أساس الثقة العمياء.