




Der Betreiber-Leitfaden: Die P&L eines Restaurants wie ein Profi lesen
Wir haben uns mit Travis Fish – Group Operations Director bei Comptoir Libanais und Gründer von Ops Club – zusammengesetzt, um zu erfahren, wie er eine P&L liest und wie er damit schärfere, finanziell bewusstere Teams aufbaut.
Den meisten Restaurantteams wird nicht beigebracht, wie man eine P&L liest.
Nicht richtig.
Vielleicht bekommen Sie einmal im Monat eine vorgelegt, werfen einen Blick auf den Endwert, prüfen, ob der GP gesunken oder der Personalaufwand gestiegen ist, und gehen weiter.
Aber wenn Sie mehrere Standorte betreiben – oder schnell skalieren – reicht das nicht aus.
Denn eine P&L zeigt Ihnen, was tatsächlich passiert ist – nicht was Sie gehofft haben, dass passiert.
Und wenn Sie sie nicht richtig lesen, fliegen Sie blind.
Was eine P&L wirklich ist (und warum sie wichtig ist)
Einfach gesagt zeigt Ihnen eine Gewinn- und Verlustrechnung, wo Ihr Geld hereingekommen ist – und wo es hingegangen ist.
Sie ist wie ein Autopsiebericht für den letzten Monat.
Die Umsätze stehen oben. Der Gewinn steht unten. Und dazwischen liegen alle Entscheidungen, Gewohnheiten und Kosten, die Sie dorthin gebracht haben.
In der Regel sehen Sie:
- Umsatz
- COGS (Cost of Goods Sold – Wareneinsatz)
- Personalkosten
- Betriebskosten (auch Controllables genannt)
- Fixkosten
- Nettogewinn oder EBITDA
Wenn Sie sie zum ersten Mal sehen, wirkt sie vielleicht wie ein Finanztool.
Aber sobald Sie anfangen, das „Warum" hinter den Zahlen zu untersuchen – nicht nur was sich verändert hat, sondern was es verursacht hat – wird sie zu einem der wertvollsten Werkzeuge für einen Betreiber.
Was sie Ihnen sagt, hängt von Ihrer Rolle ab:
- Für einen GM hilft sie Ihnen, das, was in der Woche passiert ist, mit der Gesamtleistung des Standorts zu verknüpfen.
- Für einen Betreiber mit mehreren Standorten ist sie das Mittel, um Teams zu coachen, Muster zu erkennen und klügere Entscheidungen für Ihren Bereich zu treffen.
- Für ein Finanz- oder Führungsteam ist sie die Grundlage für Entscheidungen rund um Wachstum, Ausgaben und Risiken.
Sie müssen kein Zahlenmensch sein. Aber Sie müssen wissen, was die Zahlen Ihnen sagen.
Der Trichter: Was 100 % wirklich bedeuten
Travis bringt seinen Teams bei, die P&L wie einen Trichter zu betrachten.
Der Umsatz fließt nach unten – und bei jeder Ebene leckt Gewinn heraus.
So veranschaulicht er es in Managerbesprechungen:
- Umsatz (100%)
Alle Einnahmen aus Speisen, Getränken und anderen Vertriebskanälen – vielleicht auch Tickets oder Events. - COGS (~25%)
Speisen, Getränke und der Einkauf der Produkte, die Sie verkaufen (Einwegartikel, Verpackung und Abfall sind alles Controllables) - Personalkosten (~33–34%)
Löhne, NI, Rentenbeiträge, Urlaubsgeld, Überstunden und alle Personalkosten. - Controllables (~15%)
Reinigungsmaterial, Müllsäcke, Papier, Kassenrollen, Admin-Tools und Verbrauchsmaterial - Fixkosten (~15–20%) – am besten hier möglichst niedrig!
Miete, Steuern, Versicherung, Servicegebühr usw. - EBITDA / Nettogewinn (was übrig bleibt)
Oft 10 %, manchmal nur einstellige Zahlen, nachdem alles abgezogen wurde!
„Sie machen an einem Samstag £10k Umsatz und die Leute denken, sie haben es super gemacht", sagt Travis.
„Aber wenn Sie COGS, Personalkosten, Miete, Chemikalien, Kartengebühren abgezogen haben… könnten Ihnen £1k übrig bleiben, vielleicht sogar nur £500."
Sobald Teams diese Aufschlüsselung verstehen, bekommt jede Entscheidung – Portionierung, Dienstpläne, Bestellungen – ein neues Gewicht.
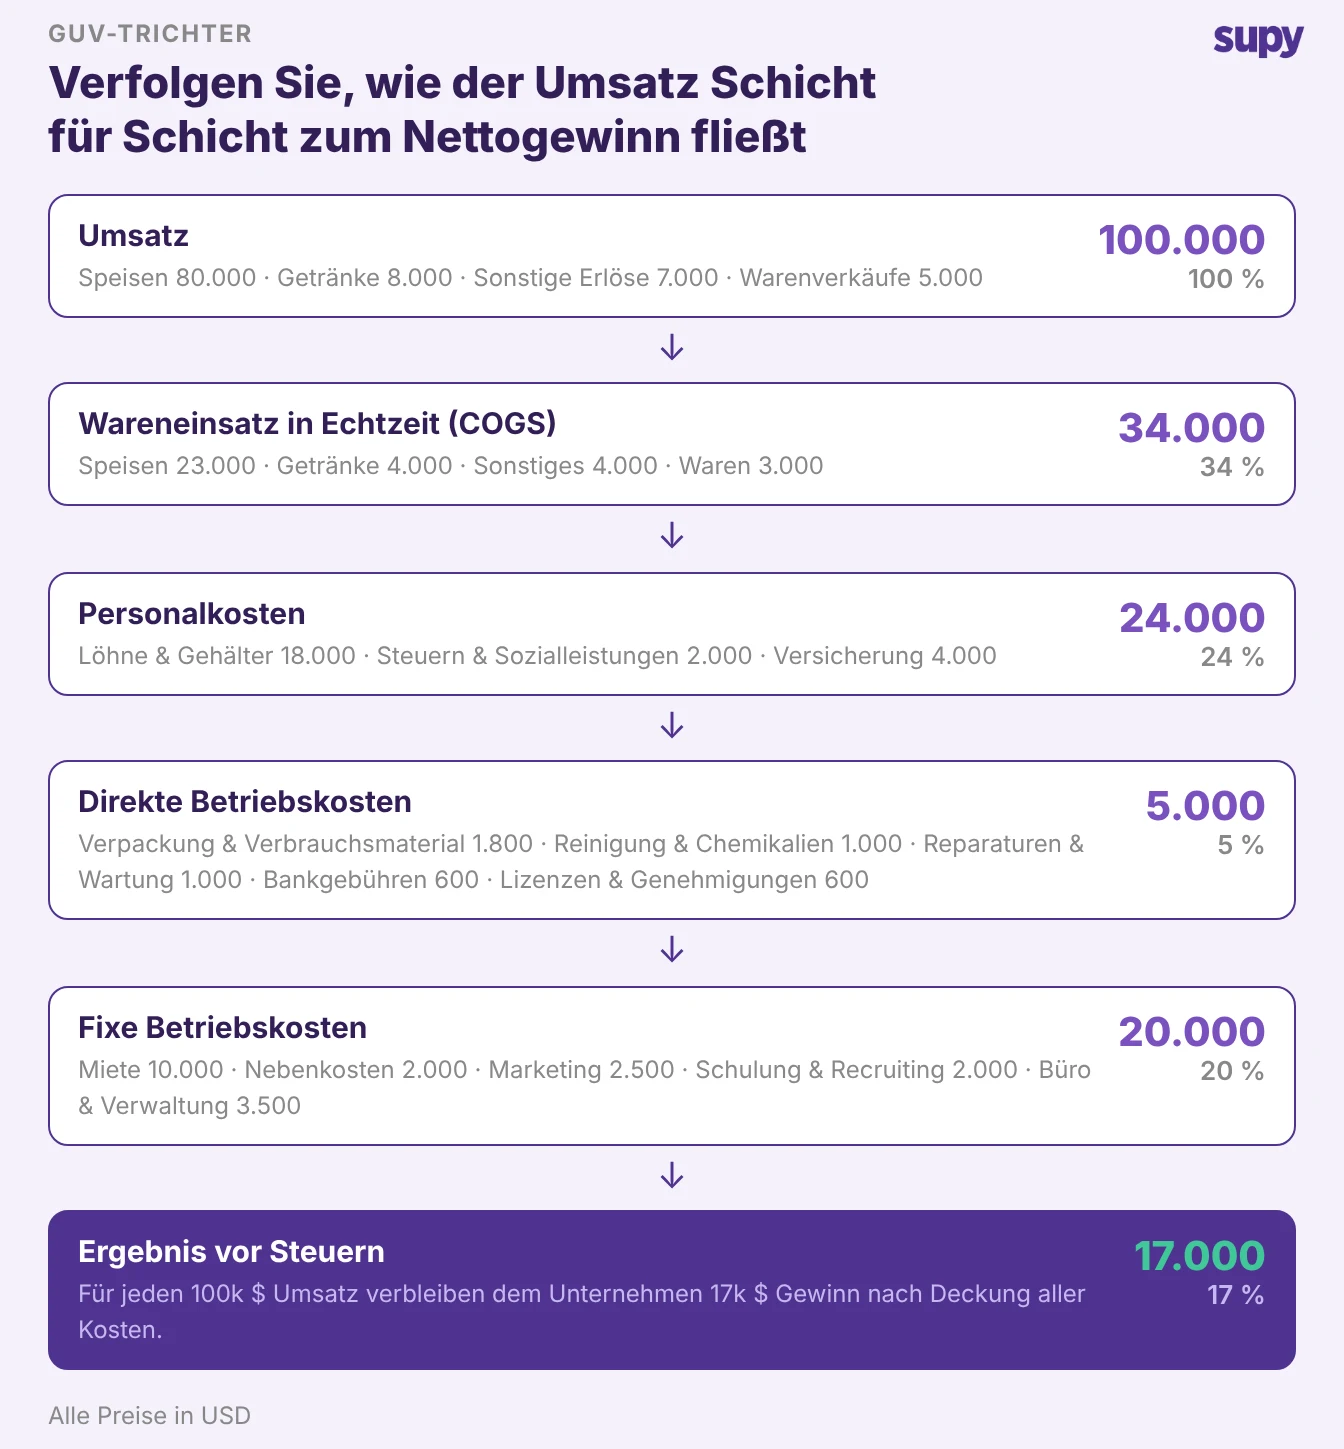
Es ist nicht nur ein Bericht – es ist eine Verhaltensauswertung
So sieht Travis es:
„Wenn sich etwas in der P&L verändert – COGS, Personalkosten, Abfall –, liegt es daran, dass jemand etwas anders gemacht hat. Und Ihre Aufgabe ist herauszufinden, was sich verändert hat."
Ein Anstieg bei den Personalkosten? Das ist wahrscheinlich eine Dienstplanentscheidung.
COGS steigt? Vielleicht wurde die Spezifikation nicht eingehalten. Oder Sie bestellen zu viel. Oder Sie haben ein Abfallproblem, das niemand angesprochen hat.
Nichts davon ist zufällig. Und wenn Sie die P&L wie eine Pflichtübung behandeln, werden Sie jedes Mal die Ursache verfehlen.
Worauf Sie achten sollten: Warnzeichen und positive Zeichen
Travis ist nicht bei jeder Zahl besessen. Aber er weiß, worauf er sich konzentrieren muss.
Warnzeichen
- COGS-Anstieg ohne Menü- oder Volumenänderung
→ Überportionierung, Lieferprobleme oder Schulungslücken - Personalkosten über 35 % ohne rechtfertigenden Umsatz
→ Schwache Dienstplanplanung oder mangelnde Flexibilität, höhere Teamfluktuation usw. - Steigende OpEx im Laufe der Zeit
→ Verpackung, Reinigung, Admin-Ausgaben werden nicht forensisch verfolgt und verwaltet - Unerklärliche Rabatte, Stornierungen oder Gutschriften
→ Mögliche Integritäts- oder Prozessprobleme - Derselbe Dienstplan jede Woche
→ Starr, nachlässig und blind gegenüber dem tatsächlichen Geschäft
Positive Zeichen
- Stabile COGS und Personalkosten
→ Solide Systeme, einheitliche Spezifikation, starke Ausführung - Personalkostenanstieg bei Launches oder Schulungen
→ Strategische Ausgaben, die die Zukunft verbessern - Manager, die Abweichungen ohne Ausreden erklären
→ Eigenverantwortungs-Mentalität - Maßnahmen, die mit Ergebnissen verknüpft sind
→ Verfolgen, testen, anpassen – und dann teilen, was funktioniert hat
Häufige Fallstricke, die Sie vermeiden sollten
Selbst erfahrene Betreiber tappen in diese Fallen:
1. Nur auf den Endwert schauen
Das ist das Ergebnis. Aber das Nützliche steckt in den Ebenen darüber.
2. Denken, es sei „für die Finanzabteilung"
Wenn Ihre GMs nicht das Gefühl haben, dass die P&L ihnen gehört, wird Ihr Team nicht die richtige Verantwortung übernehmen.
3. Zu spät prüfen
Eine P&L ist monatlich. Aber der größte Schaden entsteht während der Woche. Sie möchten Probleme erkennen, bevor sie im Bericht auftauchen – nicht danach.
„Wenn es in der P&L auftaucht, ist es bereits passiert. Die Frage ist – haben Sie es kommen sehen?"
Die P&L als Lehrwerkzeug nutzen
Hier wird die P&L zu einem Coaching-Werkzeug, nicht nur zu einer Anzeigetafel.
So nutzen Sie sie in der Praxis:
- Zeichnen Sie den Trichter. Eine Skizze auf dem Whiteboard wirkt besser als eine Tabelle
- Verwenden Sie prägnante Formulierungen. „30 % COGS = 30p von jedem £1" – das bleibt hängen
- Bleiben Sie bei einem Hebel. Wenn die Personalkosten diesen Monat aus dem Ruder gelaufen sind, gehen Sie dort in die Tiefe
- Erklären Sie das „Warum". Warum Müllsäcke wichtig sind. Warum Portionierung wichtig ist. Warum übermäßiges Polieren von Gläsern sich aufsummiert
„Sie machen keine Köche zu Buchhaltern. Sie helfen ihnen zu sehen, wie sich ihr Alltag auf das Gesamtbild auswirkt."
Die Checkliste für Betreiber: 5 Fragen, die Sie jeden Monat stellen sollten
Dies ist der Rhythmus, dem Betreiber wie Travis folgen, wenn sie P&Ls mit GMs oder Standortleitern überprüfen.
Aber es geht nicht darum, Kästchen anzukreuzen – es geht darum, eine Gewohnheit der Neugier und Verantwortlichkeit aufzubauen.
1. Wo sind wir gelandet?
Beginnen Sie mit dem endgültigen Nettogewinn oder EBITDA – aber behandeln Sie ihn wie eine Schlagzeile, nicht wie die Geschichte.
Haben wir das Ziel erreicht? Gut. Aber wie sind wir dorthin gelangt?
Verfehlt? Dann bleiben Sie nicht nur beim Verlust – finden Sie heraus, was den Ausschlag gegeben hat.
Beeilen Sie sich bei diesem Teil nicht. Verweilen Sie einen Moment bei der Zahl.
2. Was hat sich gegenüber dem letzten Monat verändert?
Anstatt sofort Schuldzuweisungen oder Ausreden zu machen, beginnen Sie damit, nach Verschiebungen zu suchen – nach oben oder unten.
- Steigen die COGS langsam?
- Haben sich die Personalkosten plötzlich verbessert?
- Werden Stornierungen häufiger?
Sie suchen nach Bewegung. Denn Bewegung bedeutet, dass sich etwas verändert hat – und das ist es wert, verstanden zu werden.
3. Warum hat es sich verändert?
Hier wird das Gespräch zum Coaching.
Lassen Sie Ihren GM die Geschichte hinter der Veränderung erklären:
- Waren die Personalkosten hoch, weil ein Event keine Umsätze geliefert hat? Wie hätten wir flexibler reagieren können/sollen?
- Sind die COGS gestiegen, weil die Spezifikation in einer geschäftigen Woche nicht eingehalten wurde?
- Hat ein neuer Lieferantenwechsel Nacharbeit oder Verzögerungen verursacht? Etwas, das wir an die Zentrale zurückmelden müssen.
Der Schlüssel liegt hier nicht darin, jemanden zu erwischen. Es geht darum, ihn dazu zu bringen, operativ zu denken, nicht nur finanziell.
4. Was unternehmen wir dagegen?
Jede Zahl braucht einen nächsten Schritt.
Das könnte bedeuten:
- Ändern, wie Vorbereitungslisten geschrieben werden
- Die FOH-Besetzung an langsamen Tagen um eine halbe Stunde anpassen
- Audits von monatlich auf wöchentlich umstellen
Ohne Maßnahme gibt es keinen Fortschritt. Und vage Antworten wie „wir behalten es im Auge" zählen nicht.
5. Wer muss es sonst noch wissen?
Lassen Sie die Erkenntnis nicht zwischen zwei Personen gefangen bleiben.
Wenn das Küchenteam dazu beigetragen hat, die COGS zu senken – sagen Sie ihnen, warum das wichtig ist.
Wenn der FOH bei den Personalkosten überzogen hat – zeigen Sie ihnen die Lücke und die Lösung.
Wenn ein Bereichsmanager an einem Standort etwas Nützliches gelernt hat – geben Sie es an andere weiter.
Gute Betreiber nutzen ihre P&L-Auswertungen, um das gesamte Team zu schärfen, nicht nur den Manager.
„Wenn Sie das jeden Monat tun – einfach diese fünf Fragen stellen und jedes Mal eine Ebene tiefer gehen – werden Sie bessere Betreiber ausbilden. Garantiert." – Travis Fish
Abschließende Worte: Neugier schlägt Komplexität
Sie müssen kein Finanzgenie sein, um eine P&L gut zu lesen.
Aber Sie müssen es sich kümmern.
Eine Ebene tiefer fragen.
Ihrem Team helfen zu verstehen, wie sich ihre Handlungen in den Zahlen widerspiegeln.
Denn die besten Betreiber lesen die P&L nicht nur.
Sie nutzen sie, um bessere Verhaltensweisen – und bessere Unternehmen – aufzubauen.
Möchten Sie tiefer eintauchen?
Wenn Ihnen das zusagt:
- Dem Ops Club beitreten – eine kostenlose Community ohne Schnickschnack, geführt von Travis. Hier tauschen Betreiber echte Ratschläge aus, lösen operative Herausforderungen und teilen, was wirklich funktioniert – von Kostenkontrolle bis zu Teamkultur.
- Demo buchen mit Supy – Unsere Warenwirtschafts- und Beschaffungssoftware wurde speziell für Restaurantgruppen mit mehreren Standorten entwickelt. Sie gibt Ihnen Live-Einblick in Margen, Abfall, Lieferantenausgaben und mehr – ganz ohne Tabellenchaos.
Verschiedene Tools, gleiche Mission: Betreibern helfen, bessere und profitablere Gastronomiebetriebe zu führen.
Glossar für die Restaurant-P&L
Umsatz
Die Gesamteinnahmen eines Standorts – einschließlich Speisen, Getränke, Servicegebühren, Events und mehr.
Wird in der P&L immer als 100 % angezeigt, damit Sie alles andere daran messen können.
Cost of Goods Sold (COGS – Wareneinsatz)
Die Kosten für alles, was zur Zubereitung und zum Servieren von Speisen oder Getränken benötigt wird – einschließlich Einwegartikel und Abfall.
Wenn Sie einen Burger für £10 verkaufen und er £3.20 kostet, sind diese £3.20 Ihr COGS.
Personalkosten
Alle mitarbeiterbezogenen Kosten – Löhne, Überstunden, Arbeitgeberanteil NI, Rentenbeiträge und Urlaubsrückstellungen.
Betriebskosten (OpEx)
Tägliche Kosten für den Betrieb des Lokals – Reinigungsmittel, Uniformen, Admin-Tools, Müllsäcke, Kassenrollen.
Auch als „Controllables" bekannt, da Sie diese aktiv steuern können.
Fixkosten
Kosten, die sich von Monat zu Monat kaum ändern, wie Miete, Verbrauchsmaterial, Versicherung, Software und Overhead-Kosten der Zentrale.
Controllables
Ein anderer Begriff für Ihre Betriebskosten – die Dinge, die Sie von Woche zu Woche kontrollieren können, im Gegensatz zu Miete oder Versicherung.
Nettogewinn
Was ganz unten im Trichter übrig bleibt, nachdem alle Kosten abgezogen wurden.
Ein guter Betrieb könnte 5 bis 10 Prozent erzielen. In manchen Monaten ist es weniger.
Bruttogewinn
Was nach Abzug der COGS vom Umsatz übrig bleibt, bevor Sie Personalkosten, Betriebskosten oder Fixkosten abziehen.
P&L (Gewinn- und Verlustrechnung)
Ein monatlicher Bericht, der alle Einnahmen und Kosten zeigt.
Nicht nur ein Finanztool. Richtig eingesetzt, ist er ein Coaching-Werkzeug für Betreiber.
Abweichung
Der Unterschied zwischen dem, was Sie erwartet haben (Budget oder Prognose) und dem, was tatsächlich passiert ist.
Jede Abweichung hat eine Geschichte – und dort liegt das Lernpotenzial.
Gutschriften / Stornierungen / Rabatte
Entgangene Einnahmen durch kostenlose Artikel, stornierte Transaktionen oder Rabatte.
Wichtig zu verfolgen, besonders wenn das Volumen anfängt zu steigen.
Gemeinkosten
Übergeordnete Kosten, die nicht an einen einzelnen Standort oder eine Schicht gebunden sind – einschließlich Miete, Verbrauchsmaterial und Gehälter der Zentrale.
EBITDA
Ergebnis vor Zinsen, Steuern, Abschreibungen auf Sachanlagen und Abschreibungen auf immaterielle Vermögenswerte.
Nützlich für Investoren und langfristige Planung, aber kein Alltagstool für den Betrieb.