
لماذا يهم التباين في تكلفة الغذاء وكيفية التحكم فيه
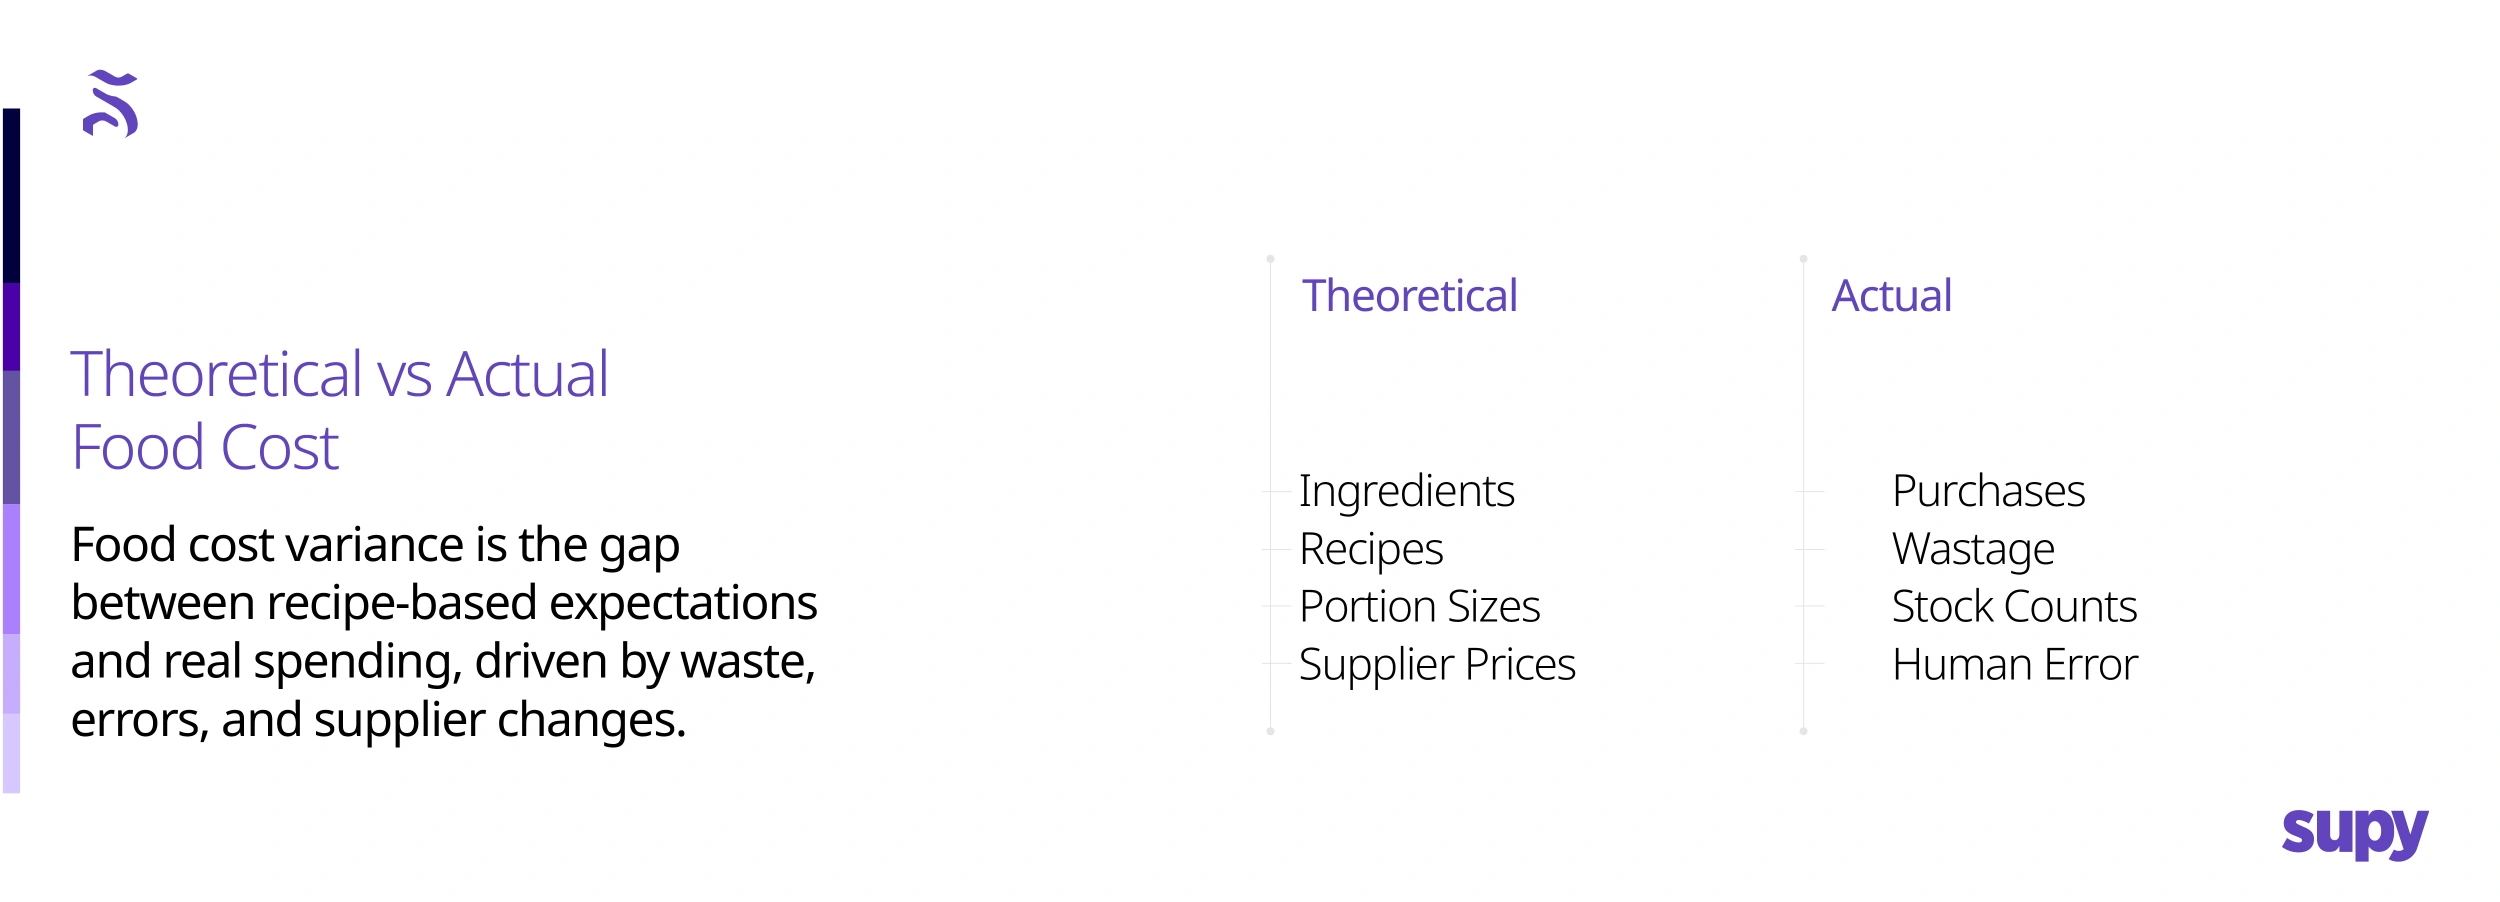
تعني إدارة شبكة مطاعم متعددة المواقع معرفة التكلفة الحقيقية لكل طبق بدقة تامة. تكلفة الغذاء النظرية تخبرك بما ينبغي أن تكلفه الوصفة بناءً على المكونات وأحجام الحصص. أما تكلفة الغذاء الفعلية فتقيس ما تنفقه فعلًا بمجرد دخول الهدر وتقلبات الأسعار والأخطاء البشرية في المعادلة. الفجوة بين هذين الرقمين هي التباين في تكلفة الغذاء، وله تأثير مباشر على الربحية.
يعتمد كثير من المشغّلين على متوسطات عامة أو تخمينات لتقييم تكلفة الغذاء. هذا النهج يُضيّع فرصًا. إن فهم التباين - والتصرف بناءً عليه يوميًا - يُتيح التسعير الذكي والحد من الهدر وتحسين التفاوض مع المُوردون. فيما يلي نجيب عن أسئلة شائعة حول التباين في تكلفة الغذاء، ونقدم أمثلة عملية، ونستعرض كيف تساعد التكنولوجيا في الحفاظ على هوامشك.
1. كيف تحسب Supy تكلفة الغذاء النظرية؟
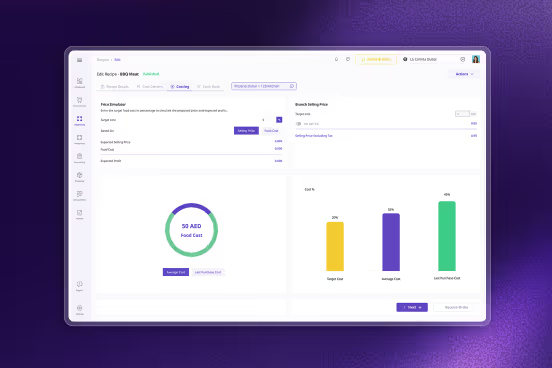
تُبنى التكلفة النظرية من الأساس. تُقسَّم كل وصفة حسب المكوّن وحجم الحصة وتكلفة الوحدة. تتيح Supy للمشغّلين إدخال كل وصفة بأوزان وقياسات دقيقة. ثم تضرب هذه بأحدث أسعار الموردين لتُنتج تكلفة لكل طبق. عند خلط المكونات أو تجهيزها في الموقع (كالصلصات أو الخبز)، تتتبع Supy تكلفة كل مكوّن حتى المنتجات النهائية.
والنتيجة هي معيار واضح لما ينبغي أن تكلفه المواد الغذائية إذا كانت أحجام الحصص دقيقة ولا يوجد هدر. هذا المعيار هو نقطة البداية لقياس التباين وتحديد ما إذا كانت الأسعار أو الوصفات بحاجة إلى تغيير.
2. ما أسباب التباين بين تكلفة الغذاء الفعلية والنظرية؟
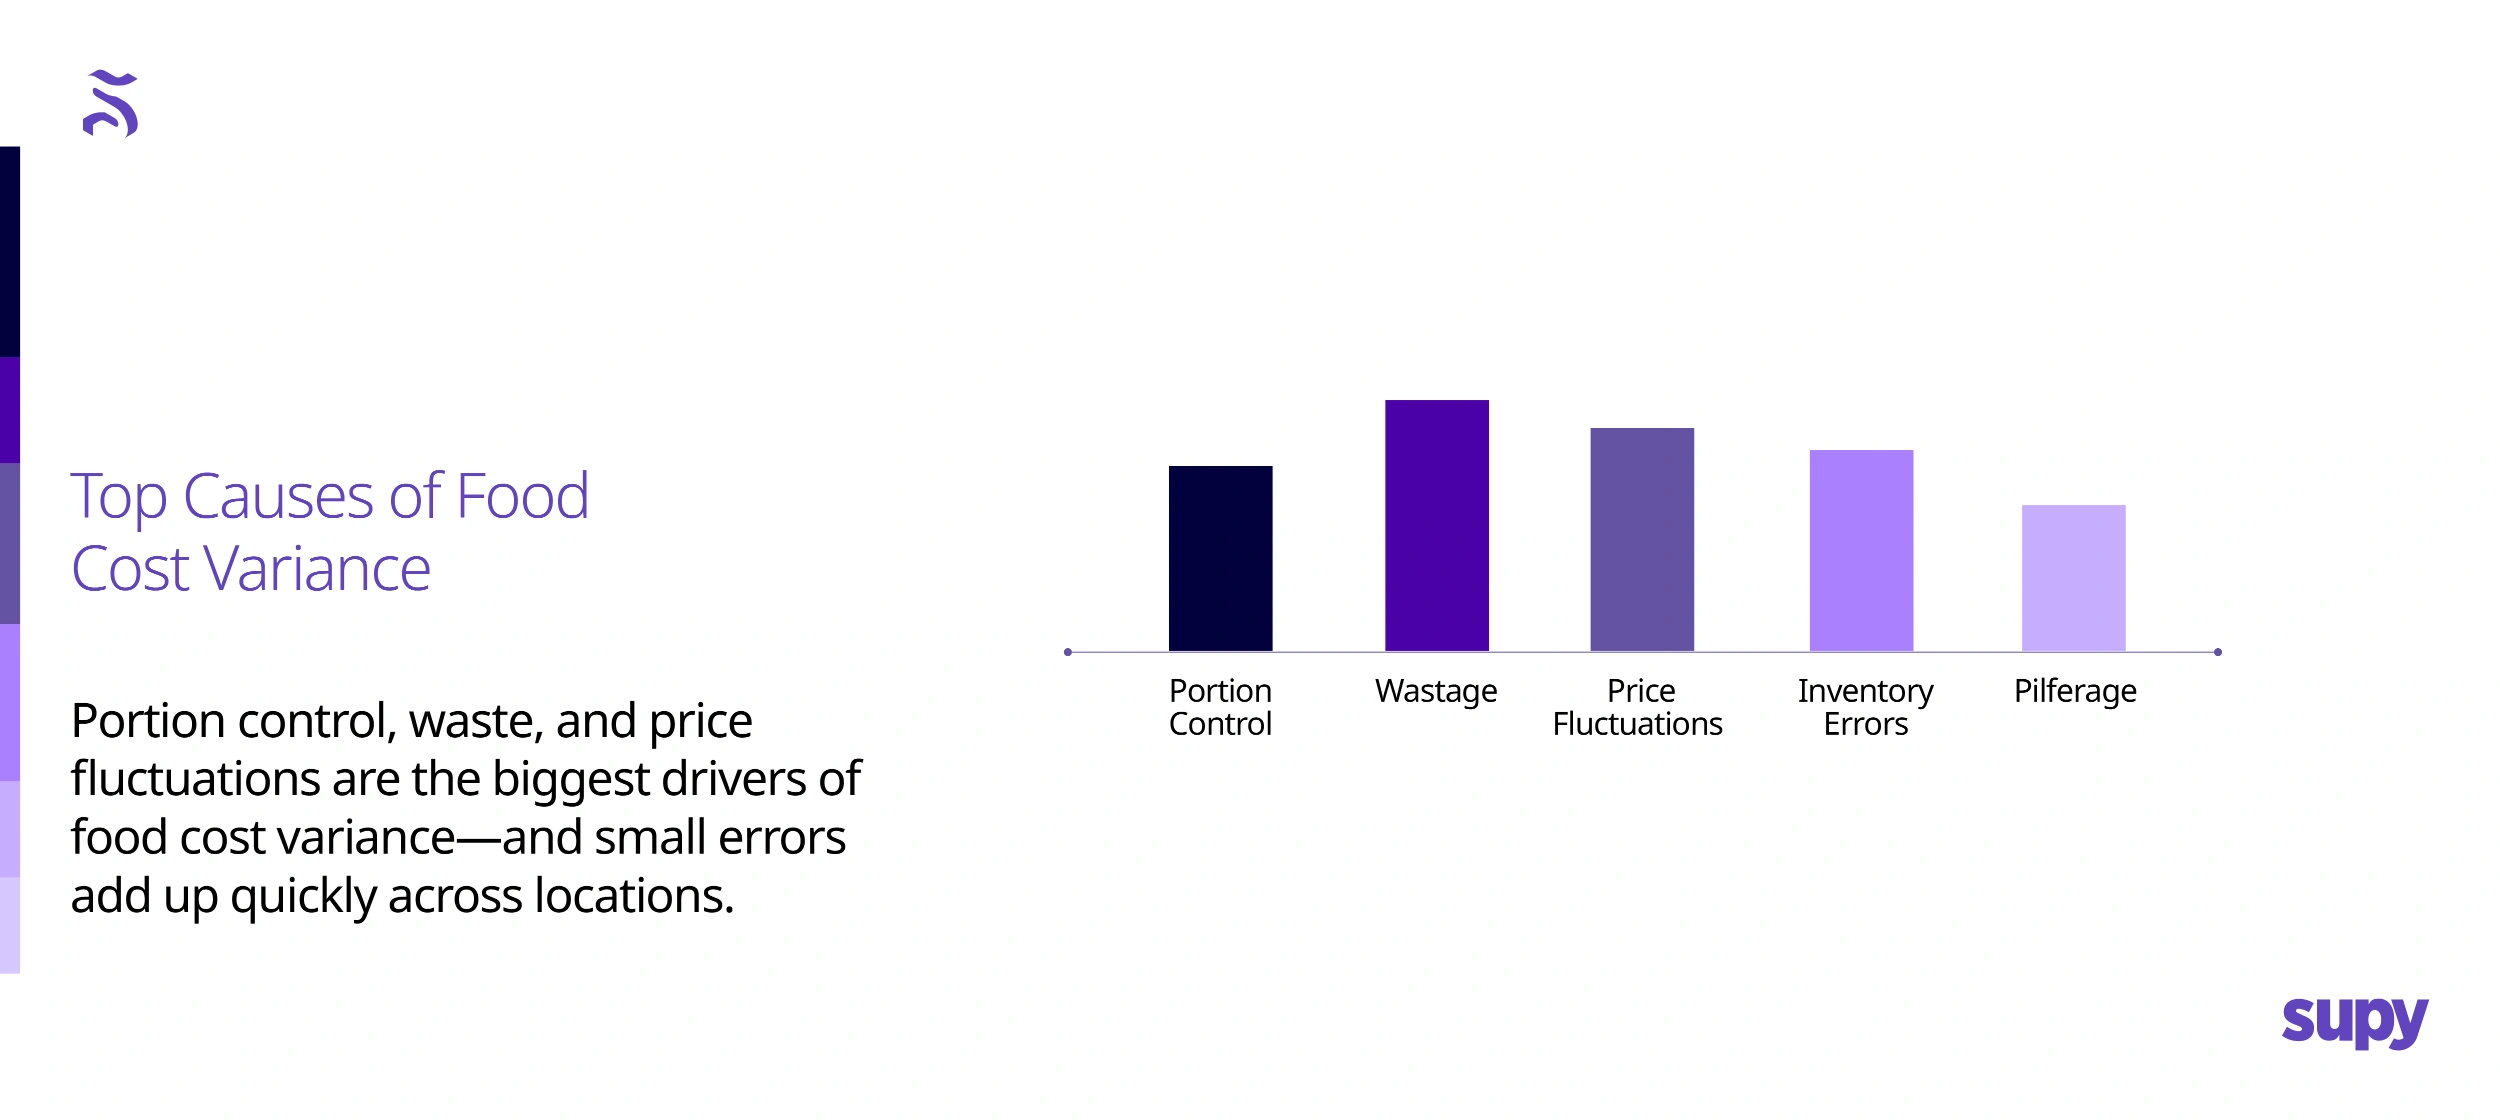
أبرز المحركات الشائعة للتباين في تكلفة الغذاء:
- ضبط الحصص – الإفراط في تقديم الآيس كريم أو إضافة شرائح جبن إضافية يُقلص الهوامش بسرعة.
- الهدر – المنتجات الفاسدة أو الساقطة عرضًا ترفع التكلفة الفعلية دون إيرادات مقابلها.
- تغيرات الأسعار – ارتفاع تكاليف الموردين قد لا ينعكس في المعيار النظري إذا لم تُحدَّث الوصفات.
- تناقضات المخزون – عمليات الجرد اليدوية والتحويلات غير المخصصة تُنشئ تعارضات.
- السرقة – المخزون المفقود يظهر غالبًا على شكل تكلفة فعلية متضخمة.
خطأ صغير في كل مجال يتراكم عبر مواقع متعددة. لهذا تُعدّ العمليات اليومية المنضبطة والبيانات أمرًا بالغ الأهمية.
3. كيف ترتبط تكلفة الوصفات بتتبع التباين؟
التكلفة الدقيقة للوصفات هي العمود الفقري للتحكم في التباين. في Supy، تُسجَّل مكونات كل وصفة وكمياتها ومحصولاتها. حين تتغير وصفة - بإضافة تزيين جديد أو تغيير مورّد اللحم - تتحدث التكلفة تلقائيًا عبر جميع الأطباق ذات الصلة.
تُغذّي بيانات الوصفة التفصيلية هذه التكلفة النظرية. حين تقارن لاحقًا التكلفة النظرية مع الإنفاق الفعلي على الغذاء من الفواتير وجرد المخزون، تُشير المنصة إلى الفروق. بدون تكاليف وصفات دقيقة، يصبح تحليل التباين مجرد تخمين.
4. ما دور تتبع الهدر في الحد من التباين؟
الهدر يرفع مباشرةً تكلفة الغذاء الفعلية. تتيح Supy للفرق تسجيل التلف أو أخطاء التحضير فور حدوثها. على سبيل المثال، إذا أُفرط في تتبيل حساء وأُلقي، يمكن للموظفين تسجيل الخسارة على مركز التكلفة المعني. مع مرور الوقت، تُبرز هذه البيانات الاتجاهات - ربما كان عمر التخزين لدى أحد الموردين أقصر، أو أن فريق التحضير غير المتمرس يُزيل الدهن بإفراط من اللحوم.
من خلال الجمع بين سجلات الهدر والتكلفة النظرية، يستطيع المشغّلون استهداف التدريب أو إعادة التفاوض مع المُوردون. تقليل الهدر يُضيّق التباين ويُبقي COGS (تكلفة البضاعة المباعة) تحت السيطرة.
5. كيف تؤثر تقلبات أسعار الموردين على تكلفة الغذاء الفعلية؟
إذا ارتفعت أسعار الجبن 20% ولم تُعدّل وصفاتك أو أسعار قائمتك، تصبح التكلفة النظرية قديمة. تحل Supy هذا بربط فواتير الموردين مباشرةً بتكاليف المكونات. حين يرد تغيير في السعر، يرى المشغّلون أثره على كل طبق. يمكنهم إما تحديث سعر البيع أو تعديل أحجام الحصص أو استبدال المكونات. إبقاء التكلفة النظرية محدّثة يضمن أن تبقى التقارير التباينية ذات معنى.
6. هل تستطيع Supy وضع علامات تلقائية للتفاوتات للمديرين؟
نعم. تقارن لوحة معلومات التباين في Supy التكلفة النظرية مقابل الفعلية لكل موقع وفئة. حين يتجاوز التباين حدًا ما (مثل ±5%)، تُشير المنصة إليه وتُبرز الأسباب المحتملة - كالهدر غير المعتاد أو تغيير سعر حديث. يمكن إرسال إشعارات للمديرين ليحققوا فورًا، بدلًا من اكتشاف المشكلات في نهاية الشهر.
7. ما مدى تكرار مراجعة المشغّلين للتباين - يوميًا أم أسبوعيًا أم شهريًا؟
يراقب المشغّلون عالو الأداء التباين أسبوعيًا على الأقل. المراجعات اليومية شائعة لفئات سريعة التلف كالمنتجات الطازجة أو المأكولات البحرية. تتيح Supy التقارير المتداولة للتباين كي يرى المديرون الاتجاهات مبكرًا دون انتظار نهاية الفترة حين يصعب تصحيح المسار. المراجعة الأسبوعية للتباين تعني أن الإجراءات التصحيحية (التدريب وتعديلات الأسعار) تحدث في شبه وقت فعلي.
8. كيف تساعد إشعارات الائتمان في ضبط التباين؟
تُقيّد إشعارات الائتمان التكاليف المفوترة حين يُسلّم الموردون كميات أقل أو بضائع رديئة الجودة. على سبيل المثال، إذا وصل صندوق طماطم مرضوض ولا يمكن استخدام سوى نصفه، تُصدر إشعار ائتمان. تُسجّل Supy إشعارات الائتمان على المكوّن المعني، مما يخفض التكلفة الفعلية. بدون تسجيل إشعارات الائتمان، يظهر التباين على شكل تكلفة فعلية أعلى. مع مرور الوقت، تُساعد إشعارات الائتمان في تحديد الموردين أو طرق التعبئة الإشكالية.
9. هل يمكنك مشاركة مثال على وفورات التباين من أحد العملاء؟
لاحظت مخبزة متعددة المواقع تباينًا بنسبة 4% في الدقيق. افترضت التكلفة النظرية أن 1 كجم من الدقيق ينتج 20 خبزة باغيت. بعد إجراء فحص للخط، اكتشفوا أن الخبازين كانوا يُقرّبون كل حصة إلى أعلى بمقدار 10 جرامات، مما يعني أن كل باغيت كانت تستخدم دقيقًا أكثر قليلًا. على مدار أسبوع، ترجم ذلك إلى 25 كجم من الدقيق غير المحسوب لكل موقع. بتدريب الموظفين على وزن الحصص بدقة وتعديل محصول الوصفة، انخفض التباين إلى أقل من 1%. بلغت وفورات التكاليف عبر عشرة متاجر آلاف الدولارات شهريًا.
مثال آخر: شهدت سلسلة المطاعم غير الرسمية ارتفاعًا في تباين أجنحة الدجاج بعد تغيير الموردين. كانت الأجنحة الجديدة أصغر، مما دفع الطهاة إلى إضافة قطع إضافية للوصول إلى وزن التقديم. بإعادة التفاوض مع المورّد وتعديل أعداد الحصص، عاد التباين إلى المستهدف.
10. ما التحسينات المستقبلية المخططة لتتبع التباين؟
تركز التطويرات المستقبلية على التباين التنبؤي والإجراءات الفورية. يشمل ذلك:
- التنبؤ بالذكاء الاصطناعي لاقتراح تغييرات أسعار القائمة قبل ارتفاع التباين.
- الاستعانة الآلية بالموردين للتوصية بموردين بديلين حين ترتفع التكاليف.
- تصنيف أعمق للهدر يربط أخطاء التحضير بوحدات التدريب.
- تحسين مسارات العمل عبر الجوال لتسجيل الهدر وإشعارات الائتمان أينما كنت.
ستمنح هذه التحسينات المشغّلين رؤية مبكرة وأدوات للتصرف استباقيًا، مما يُضيّق الفجوة بين التكلفة النظرية والفعلية أكثر.
نصائح عملية للتحكم في التباين في تكلفة الغذاء
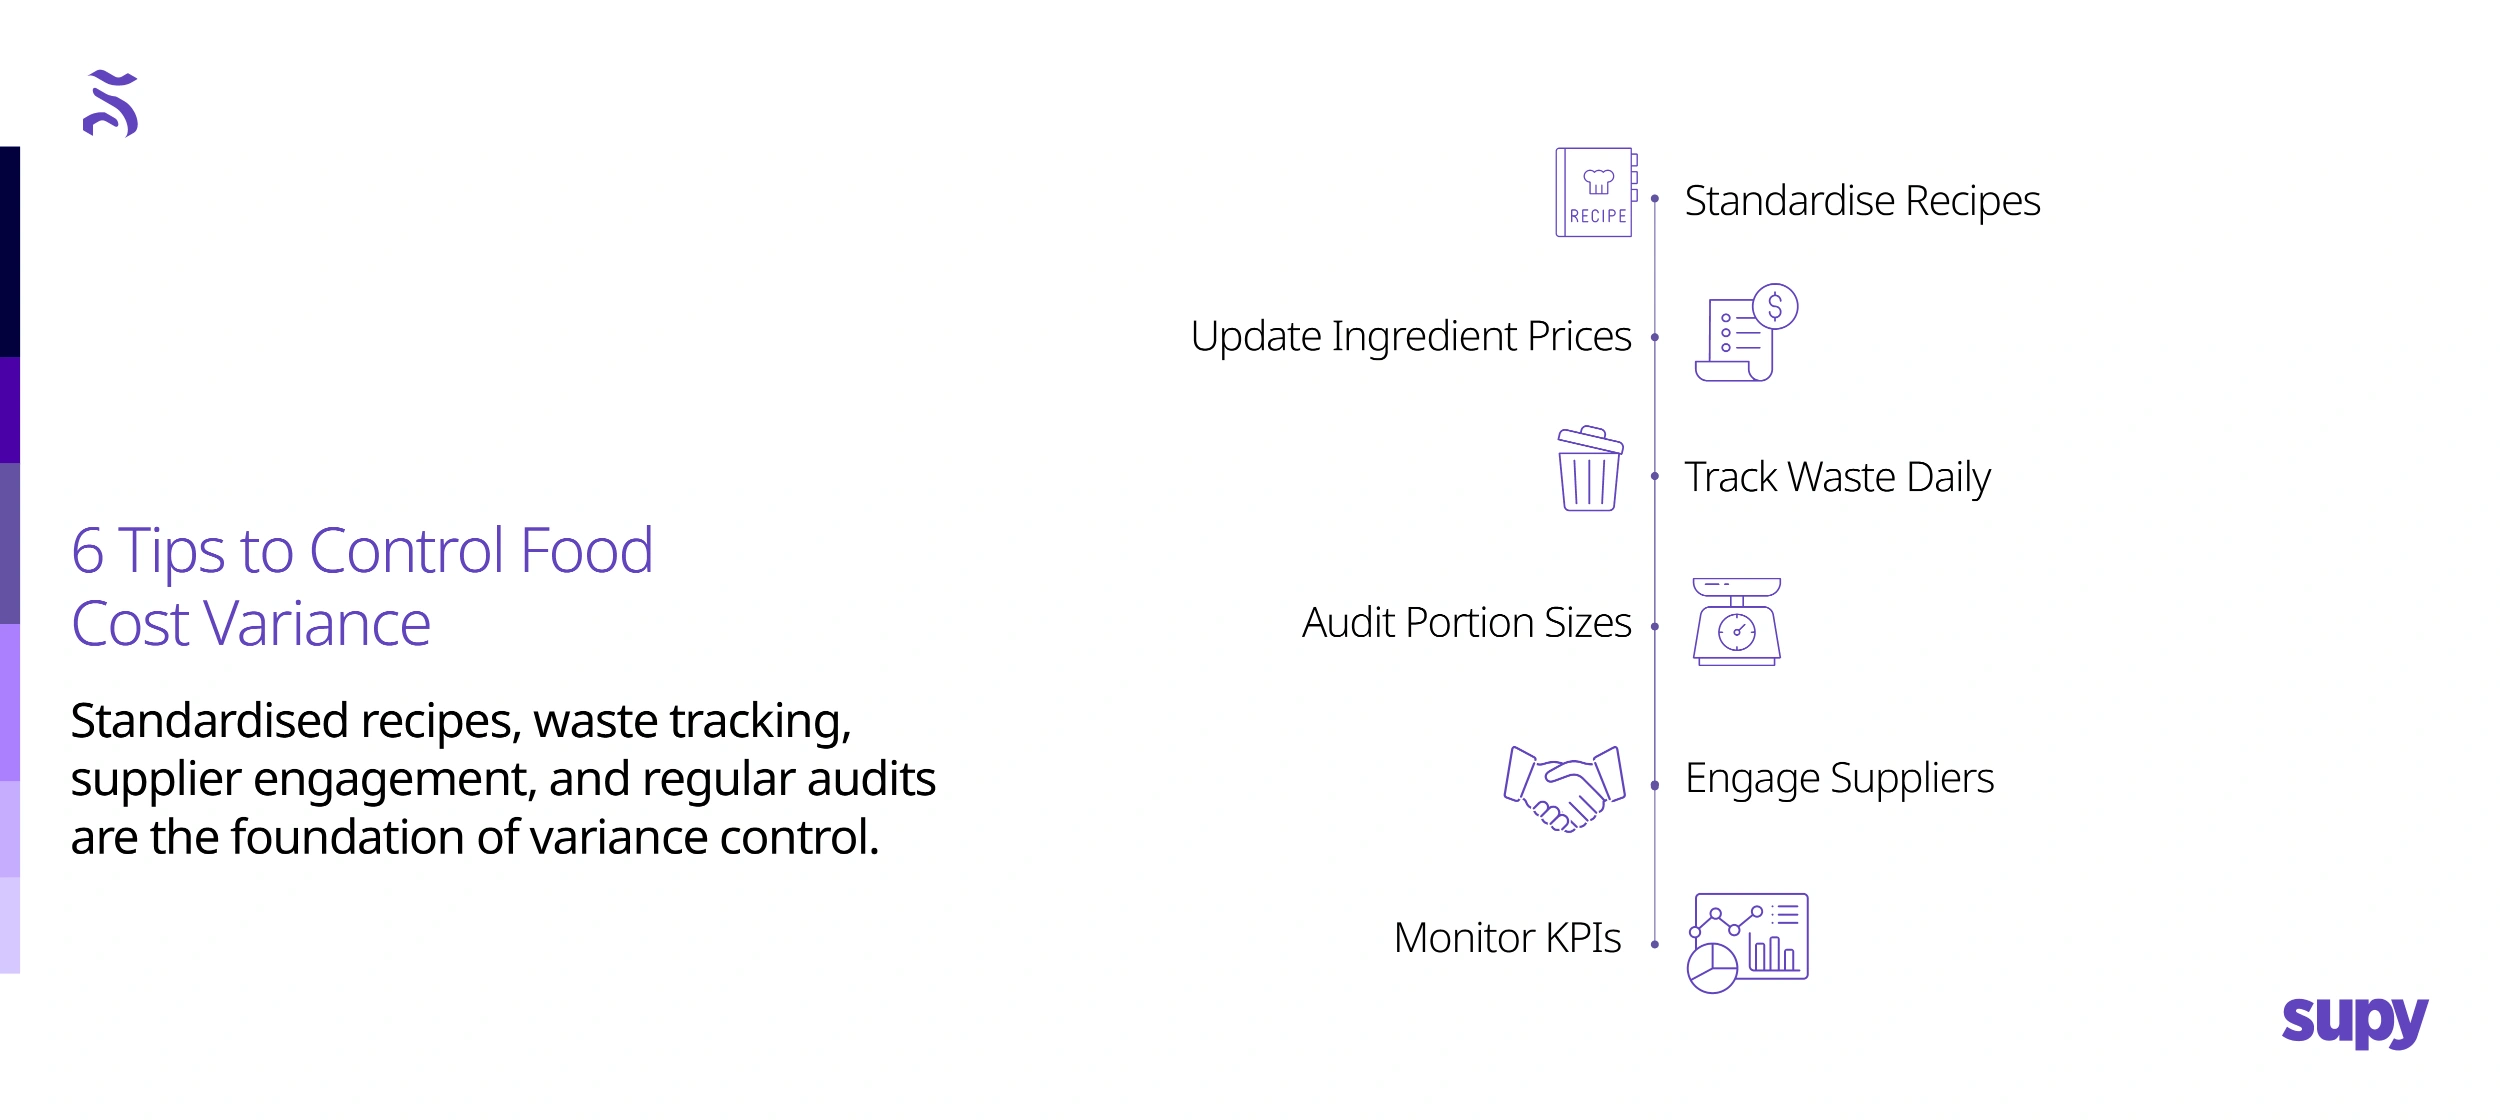
- توحيد الوصفات – تأكد من أن كل موقع يستخدم الحصص والمكونات ذاتها. وثّقها بوضوح ودرّب الموظفين.
- تحديث أسعار المكونات فورًا – زامن فواتير الموردين لتبقى التكاليف النظرية ذات صلة.
- تتبع الهدر يوميًا – استخدم نماذج بسيطة أو تطبيقات الجوال لتسجيل ما يُرمى ولماذا.
- مراجعة أحجام الحصص – أجرِ فحوصات عشوائية واستخدم أدوات القياس حيثما أمكن.
- التفاعل مع الموردين – تفاوض على أسعار أفضل أو ائتمان للجودة الرديئة أو منتجات بديلة حين ترتفع التكاليف.
- مراقبة مؤشرات الأداء الرئيسية – إلى جانب نسبة التباين، تتبع مزيج المبيعات ونسب الهدر ومرونة التسعير.
الخلاصة
إذا كان التحكم في التباين في تكلفة الغذاء يُقلقك، فأنت لست وحدك. يستخدم المشغّلون الناجحون أنظمة ذكية كـSupy لأتمتة الوصفات ومراقبة الهدر واكتشاف المشكلات قبل أن تؤثر في الأرباح والخسائر.
- استكشف المزيد من أفضل الممارسات – اطلع على هذا الدليل حول هندسة القوائم لمشغّلي المواقع المتعددة للحصول على رؤى إضافية حول التسعير ومزيج المنتجات.
احجز عرضاً توضيحياً – هل تريد معرفة كيف تجعل Supy إدارة التباين سهلة؟ احجز عرضاً توضيحياً وتأكد بنفسك.
الموارد ذات الصلة
- بودكاست: مدير سلسلة التوريد: هذا ما يبني الشركات المربحة (مجموعة تاشاس)
- 10 نصائح للحد من هدر الغذاء في المطاعم
- الدليل الشامل لإدارة عمليات المطاعم
الموارد ذات الصلة